Мы пишем по нормам Налогового кодекса в действующей редакции и показываем порядок действий: что проверить, какой документ подготовить и куда обжаловать решение инспекции.
Услуга: Налоговый юрист →
Все статьи блога — на странице «Блог».
Загрузка статей...
Ничего не найдено
Попробуйте изменить запрос или выбрать другую категорию.
Отношения с налоговой: требования, блокировки, проверки
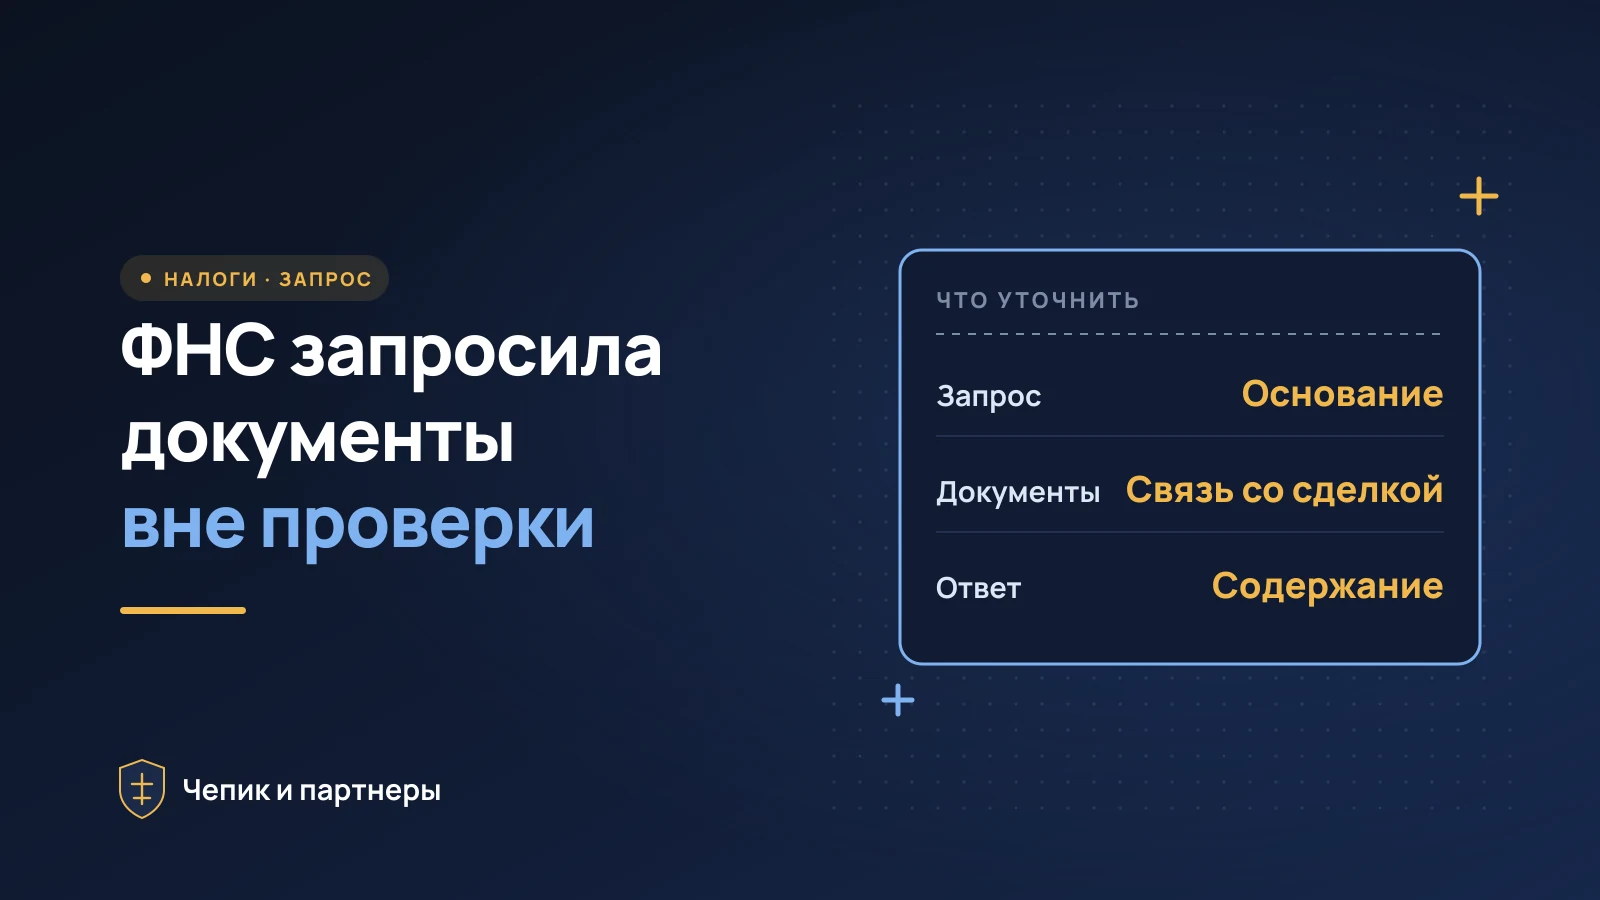
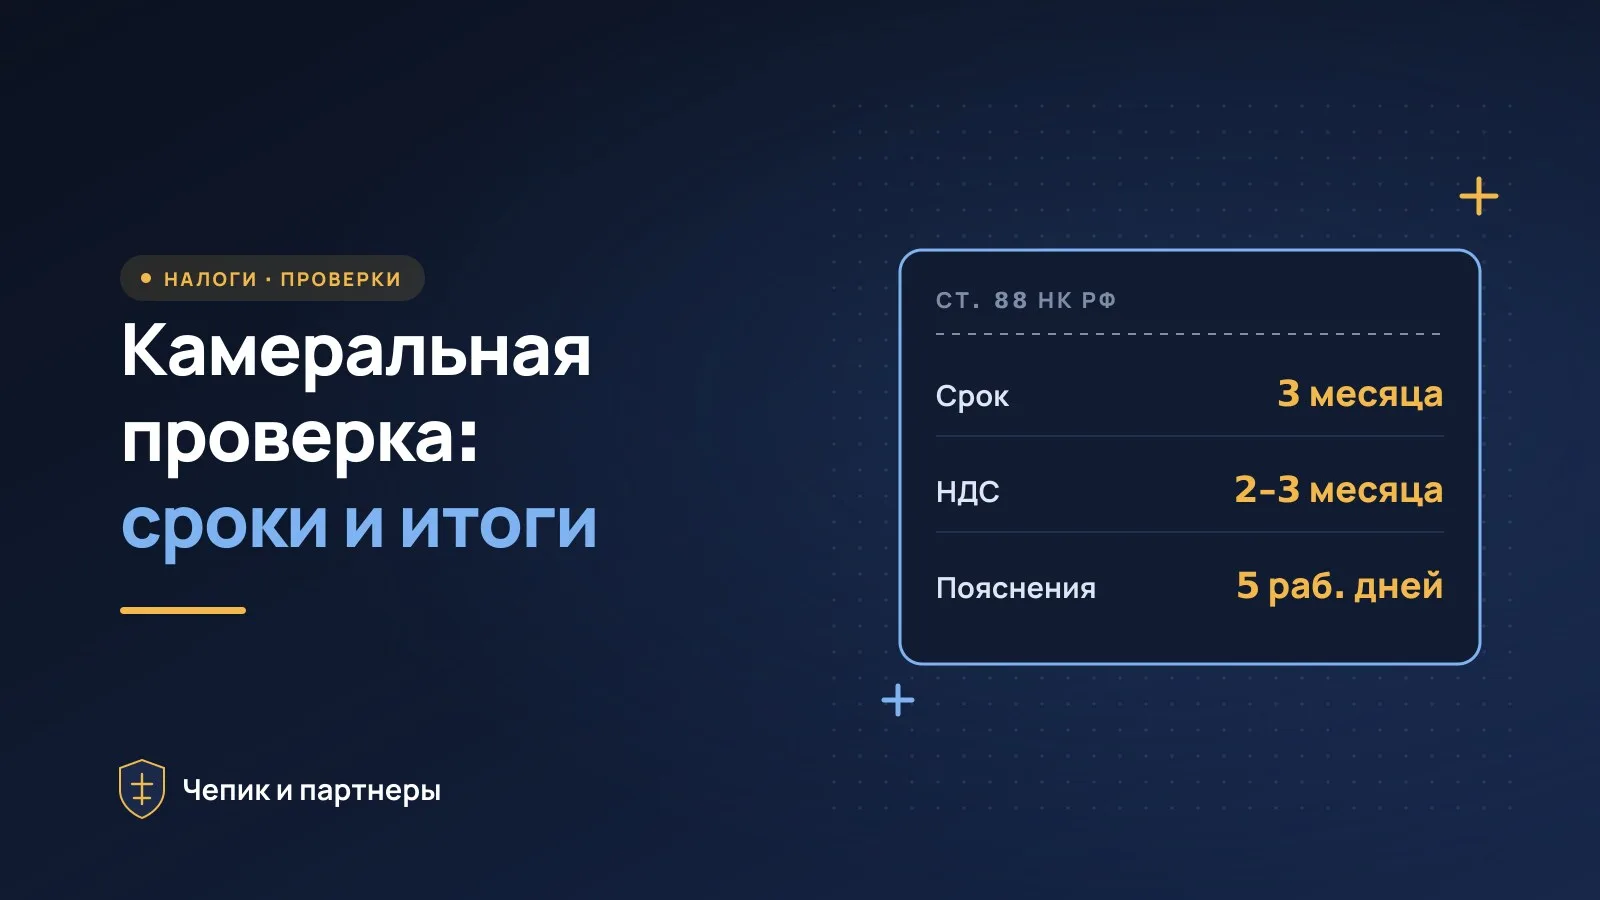
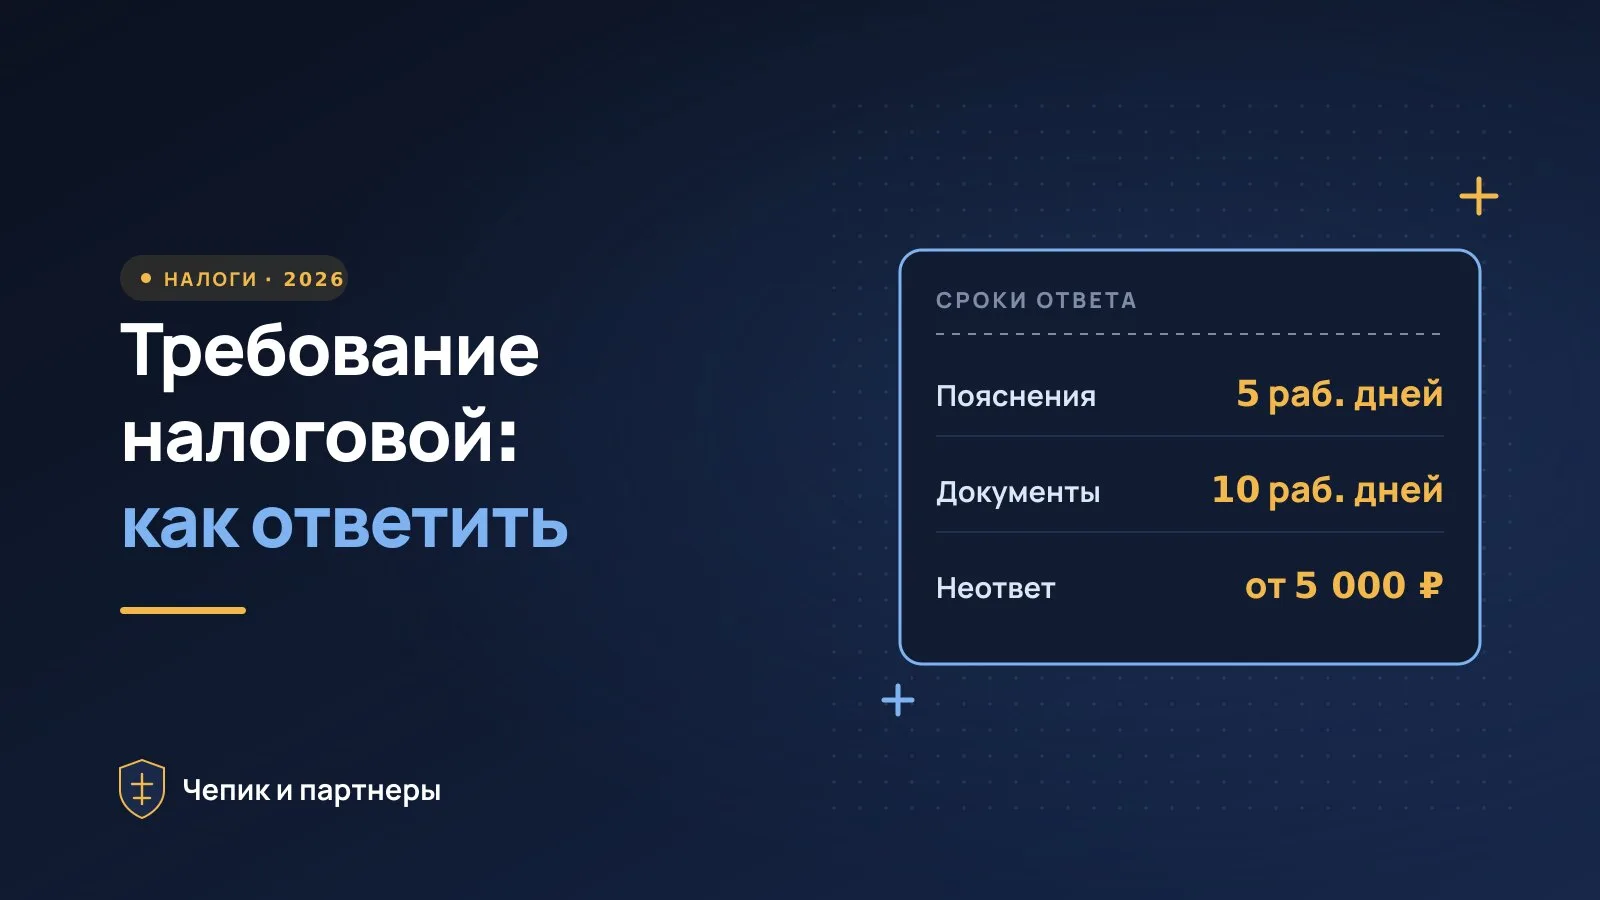
Большинство неприятностей с налоговой начинается не с проверки, а с требования. Инспекция вправе запросить пояснения и документы в ходе камеральной проверки и вне её (ст. 88 и 93.1 НК РФ). Сроки ответа короткие и считаются в рабочих днях, а компания на электронном документообороте должна ещё и подтвердить получение требования. Если этого не сделать, налоговая может приостановить операции по счёту (п. 3 ст. 76 НК РФ). Как отвечать и что делать, если документов нет, — в статье о том, как ответить на требование налоговой.
Блокировка счёта — инструмент, который налоговая применяет при неуплате налога по решению о взыскании, непредставлении декларации или неподтверждении получения документов (ст. 76 НК РФ). Узнать о ней можно по ИНН на сайте ФНС, а снять — устранив основание: подать декларацию, погасить долг или подтвердить получение требования. Пошагово — в статье о блокировке счёта налоговой. Не путайте её с приостановкой операций банком по закону № 115-ФЗ — это другой механизм с другим порядком снятия.
Проверки и налоговые риски
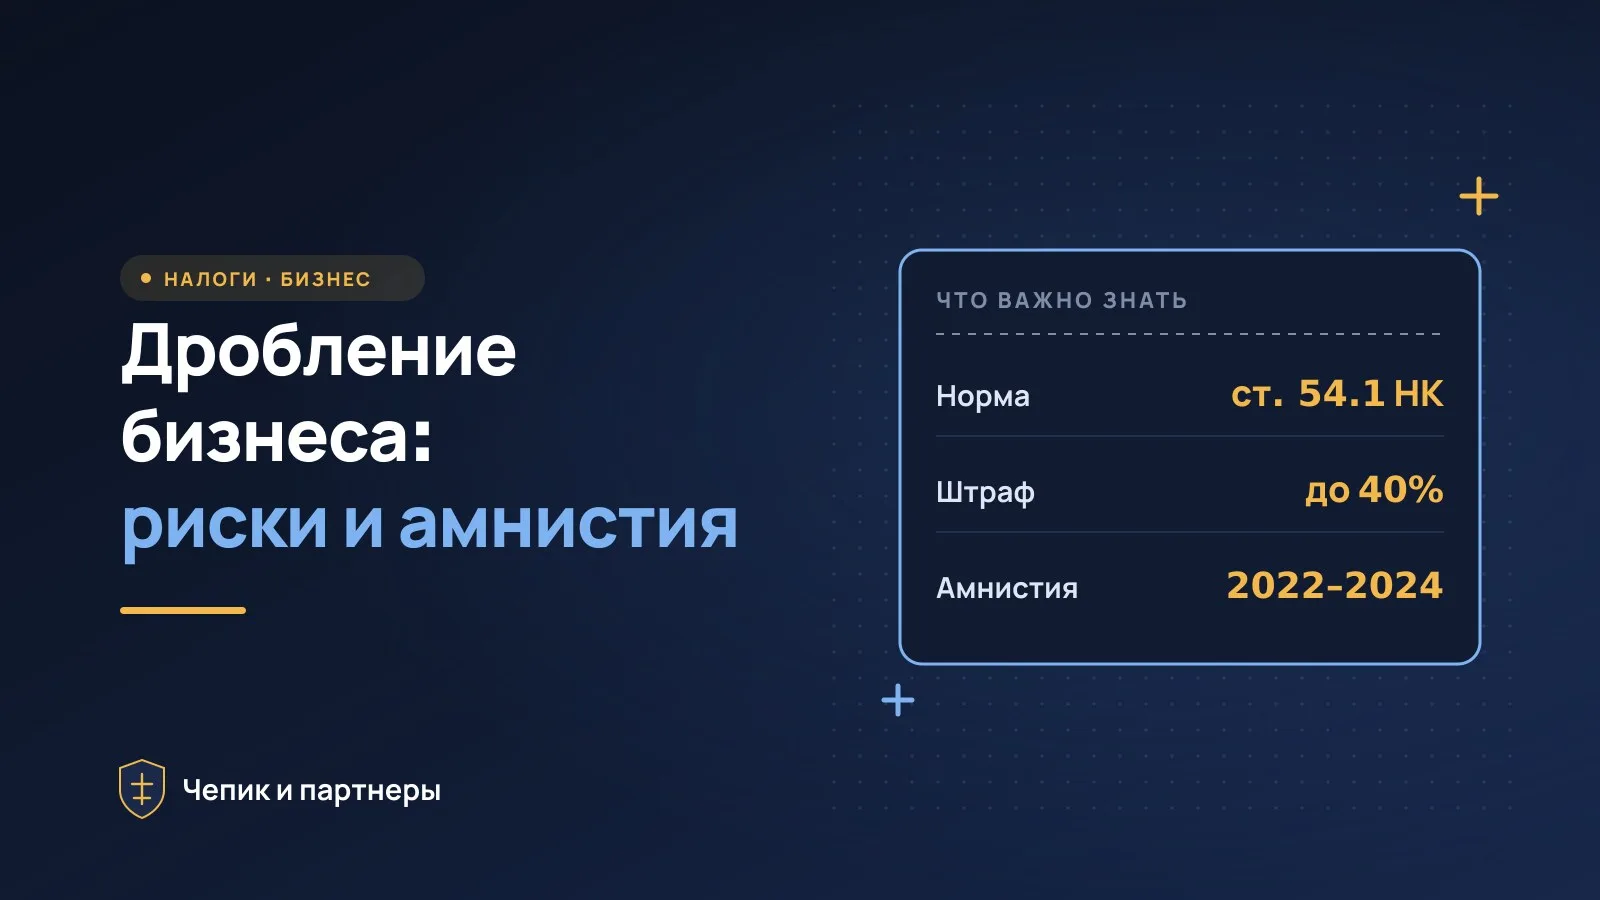
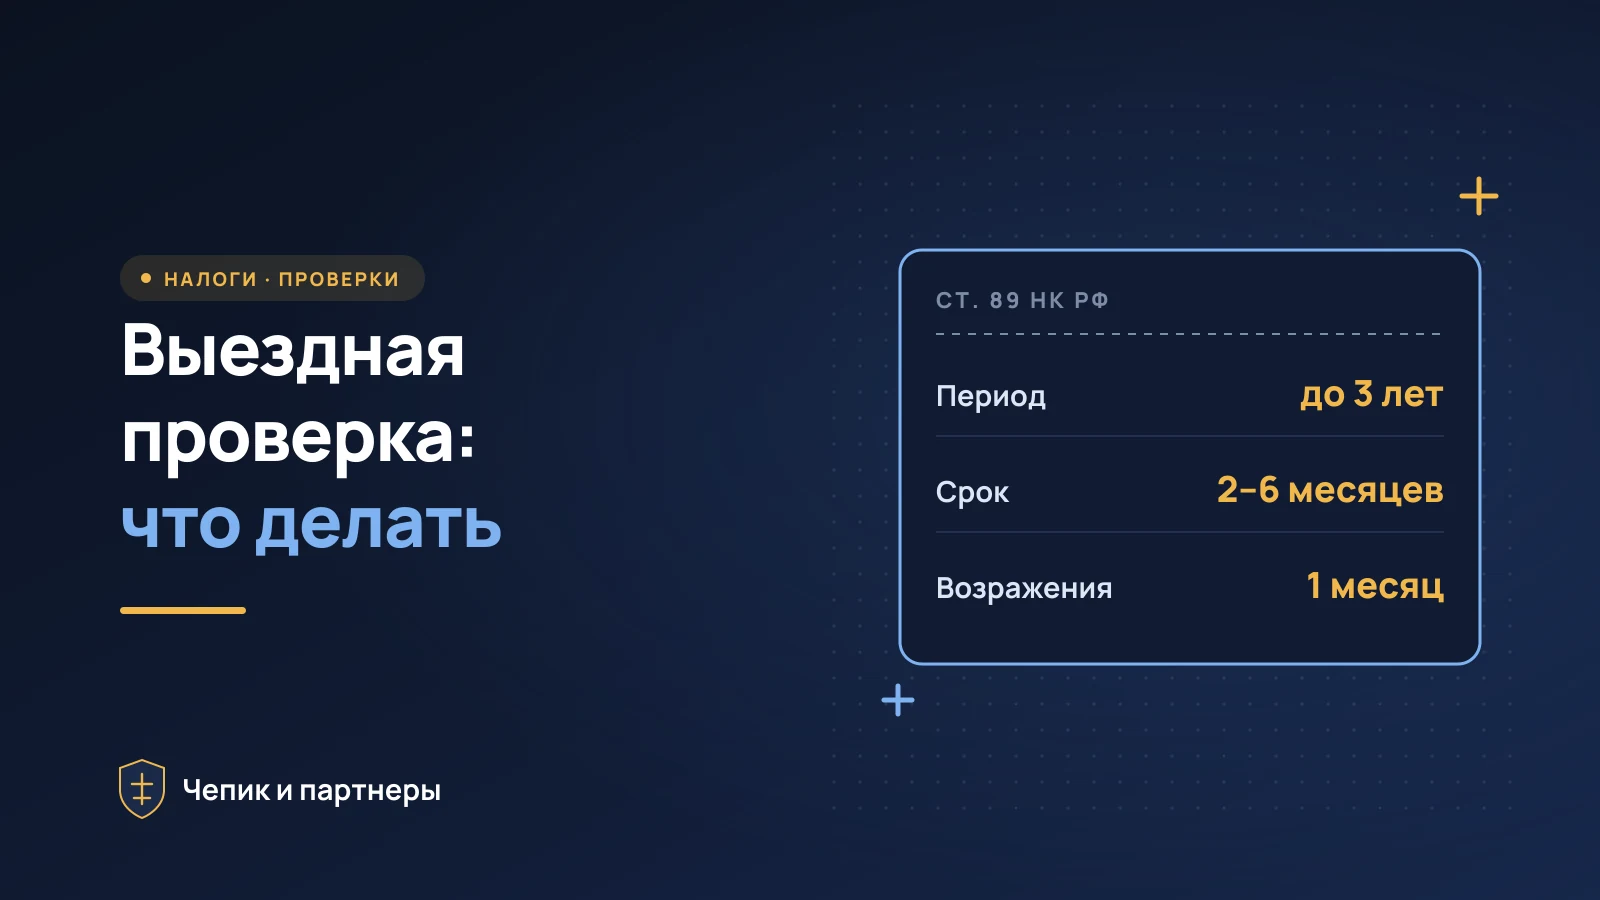
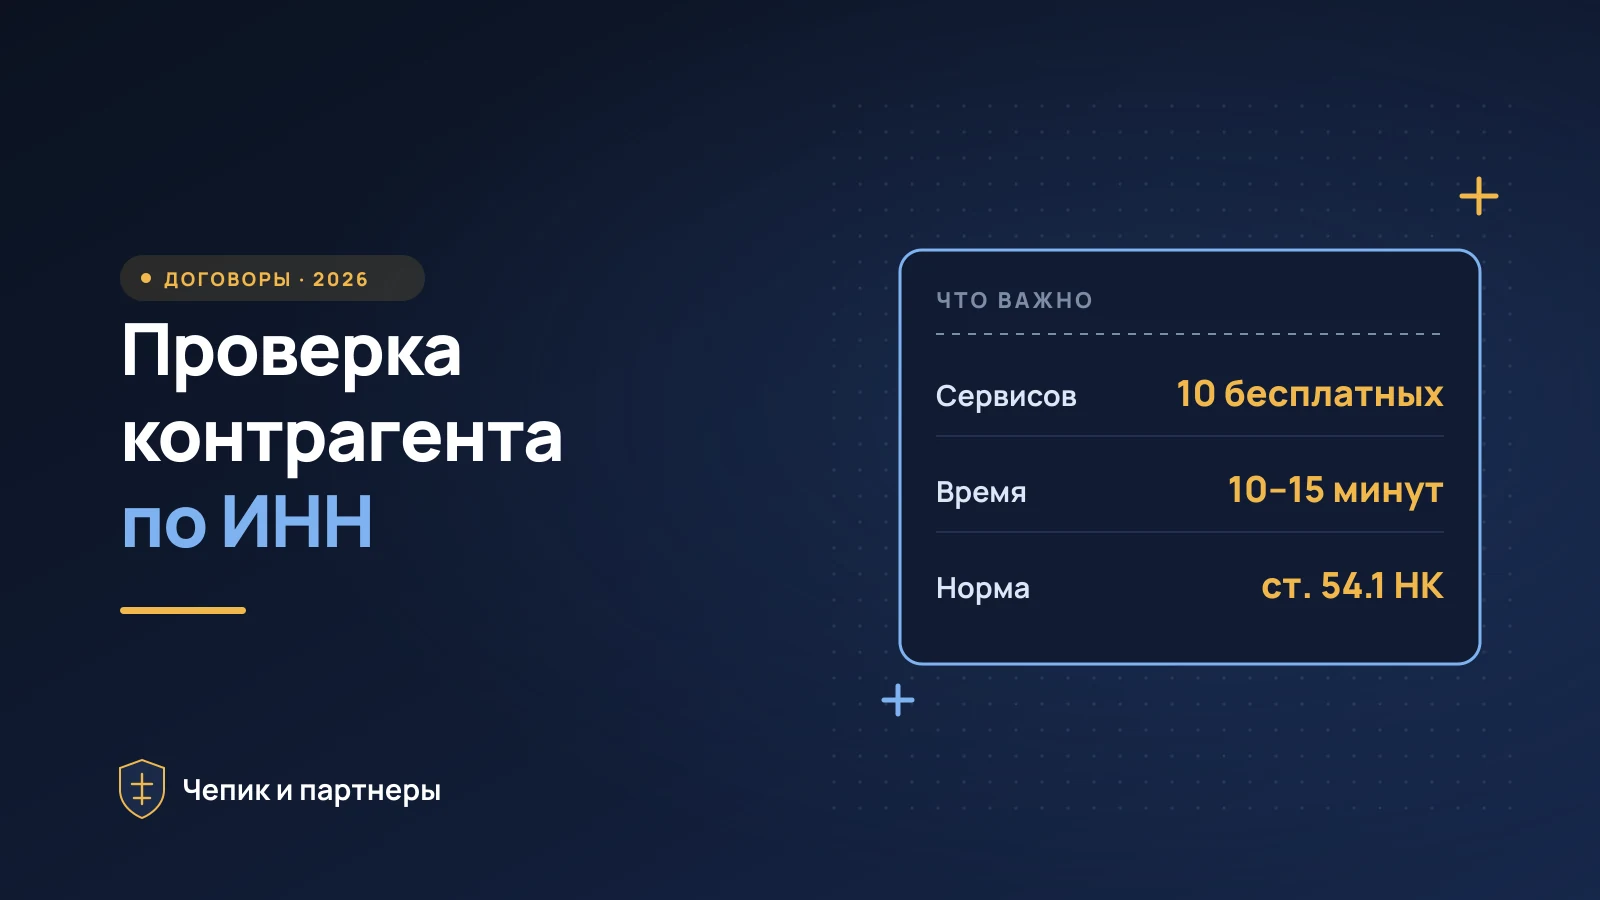
При выездных проверках налоговая чаще всего ищет схемы: дробление бизнеса, подмену трудовых договоров договорами с самозанятыми, фиктивных контрагентов. Налогоплательщик не вправе уменьшать налоги за счёт искажения сведений о хозяйственных операциях, а сделку должен исполнять тот, кто указан в договоре (ст. 54.1 НК РФ). Примеры и выводы из громких дел — в статье о налоговых проверках. Чтобы снизить риск претензий по контрагентам, стоит проверять их до сделки и сохранять результаты проверки — как это сделать бесплатно, разобрано в чек-листе проверки контрагента по ИНН.
Отдельный вопрос для тех, кто живёт или работает за границей, — налоговое резидентство. Резидентом признаётся человек, который находился в России не менее 183 дней в течение 12 месяцев подряд (ст. 207 НК РФ), и от этого статуса зависит ставка НДФЛ и обязанность платить налог с иностранных доходов — подробно в статье о налоговом резидентстве.
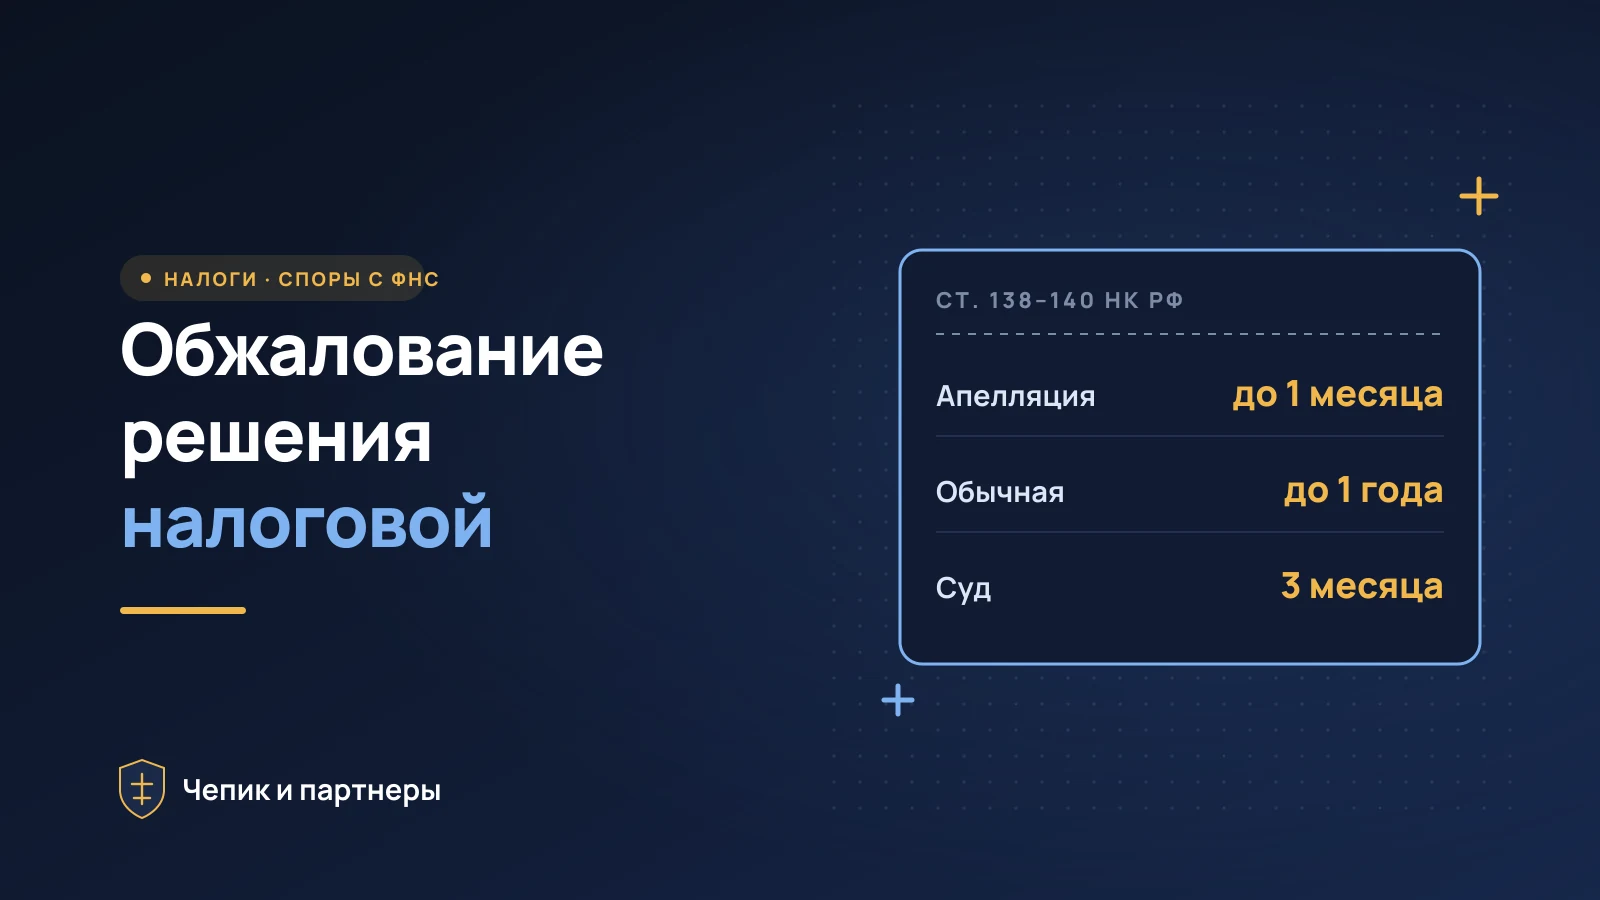
Решение по итогам проверки можно обжаловать: сначала в вышестоящий налоговый орган, а затем в суд (ст. 138 НК РФ). Возражения на акт проверки и жалобу лучше готовить с юристом — от их качества зависит, что удастся отстоять.
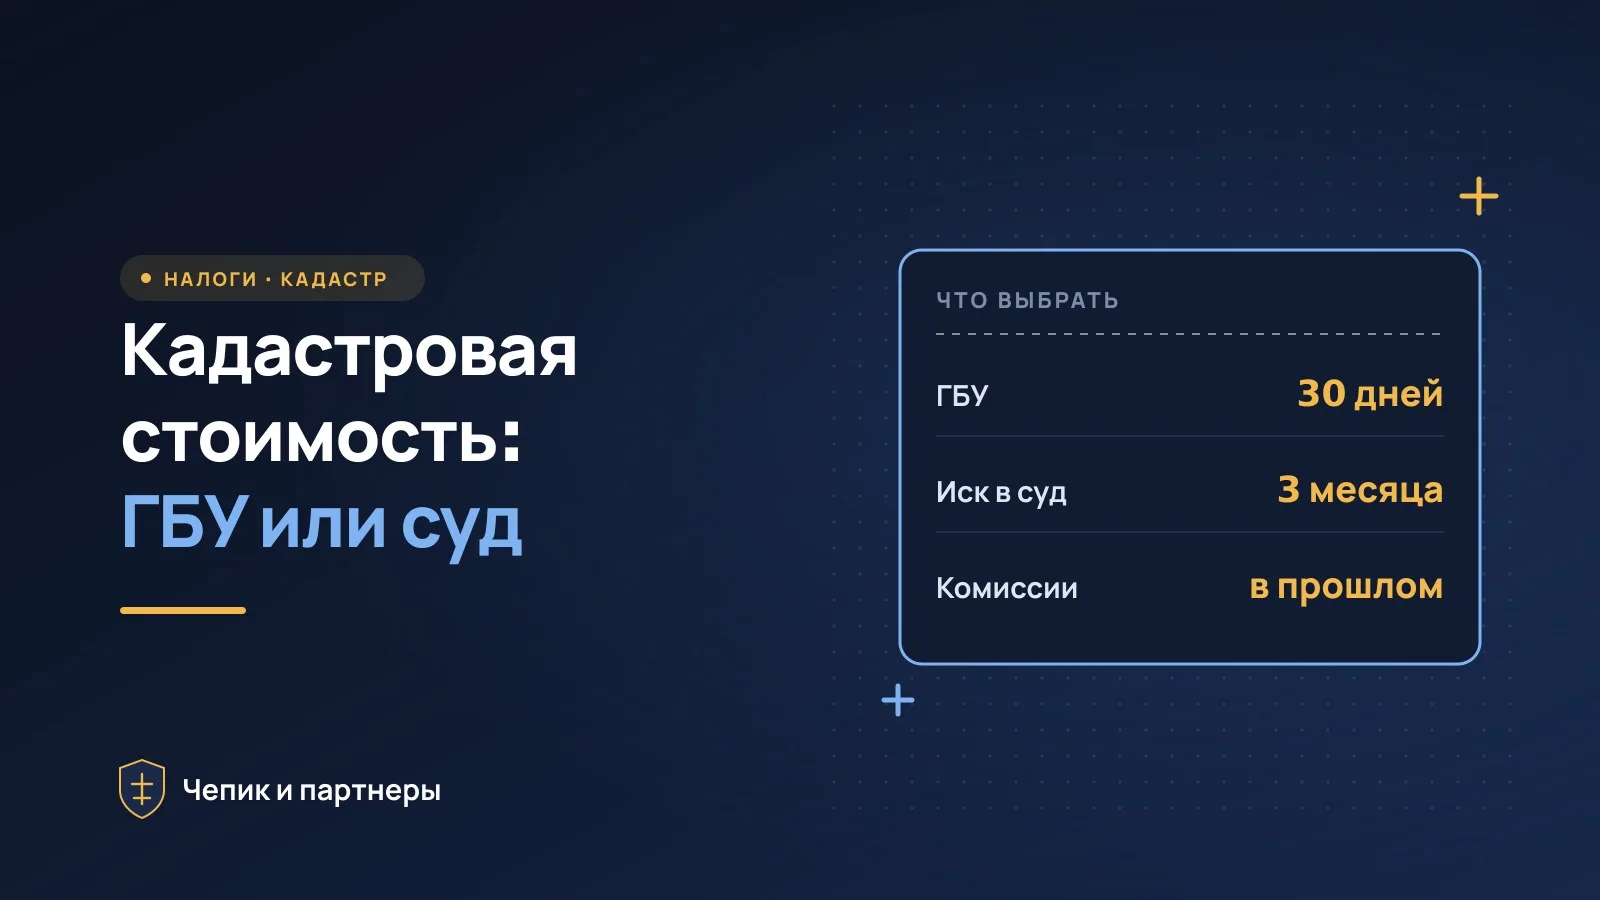
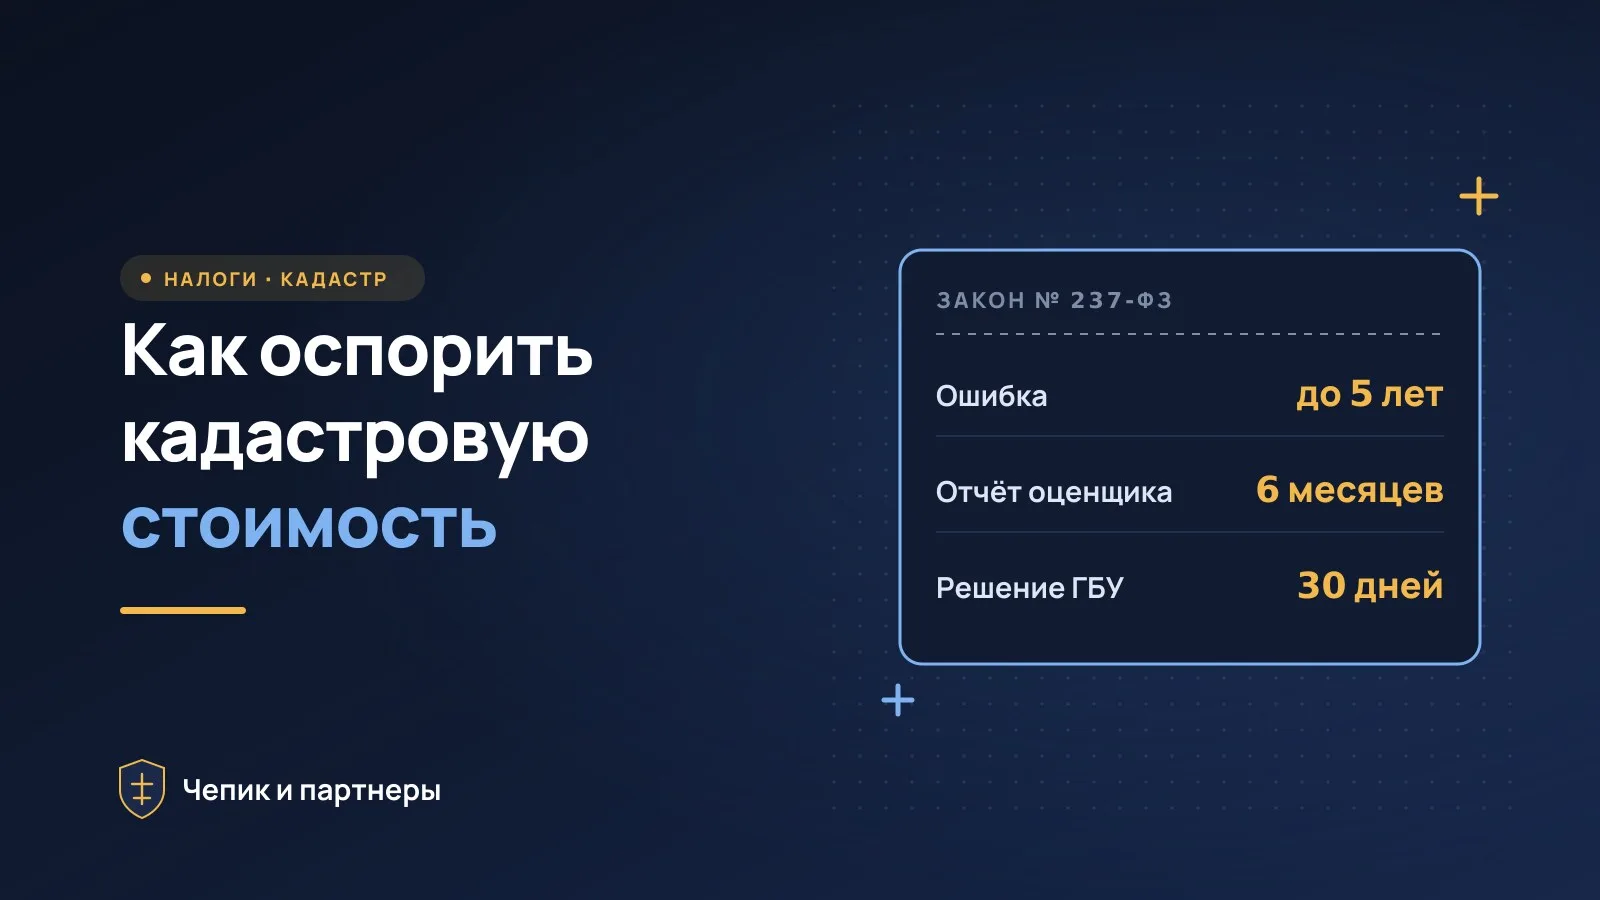
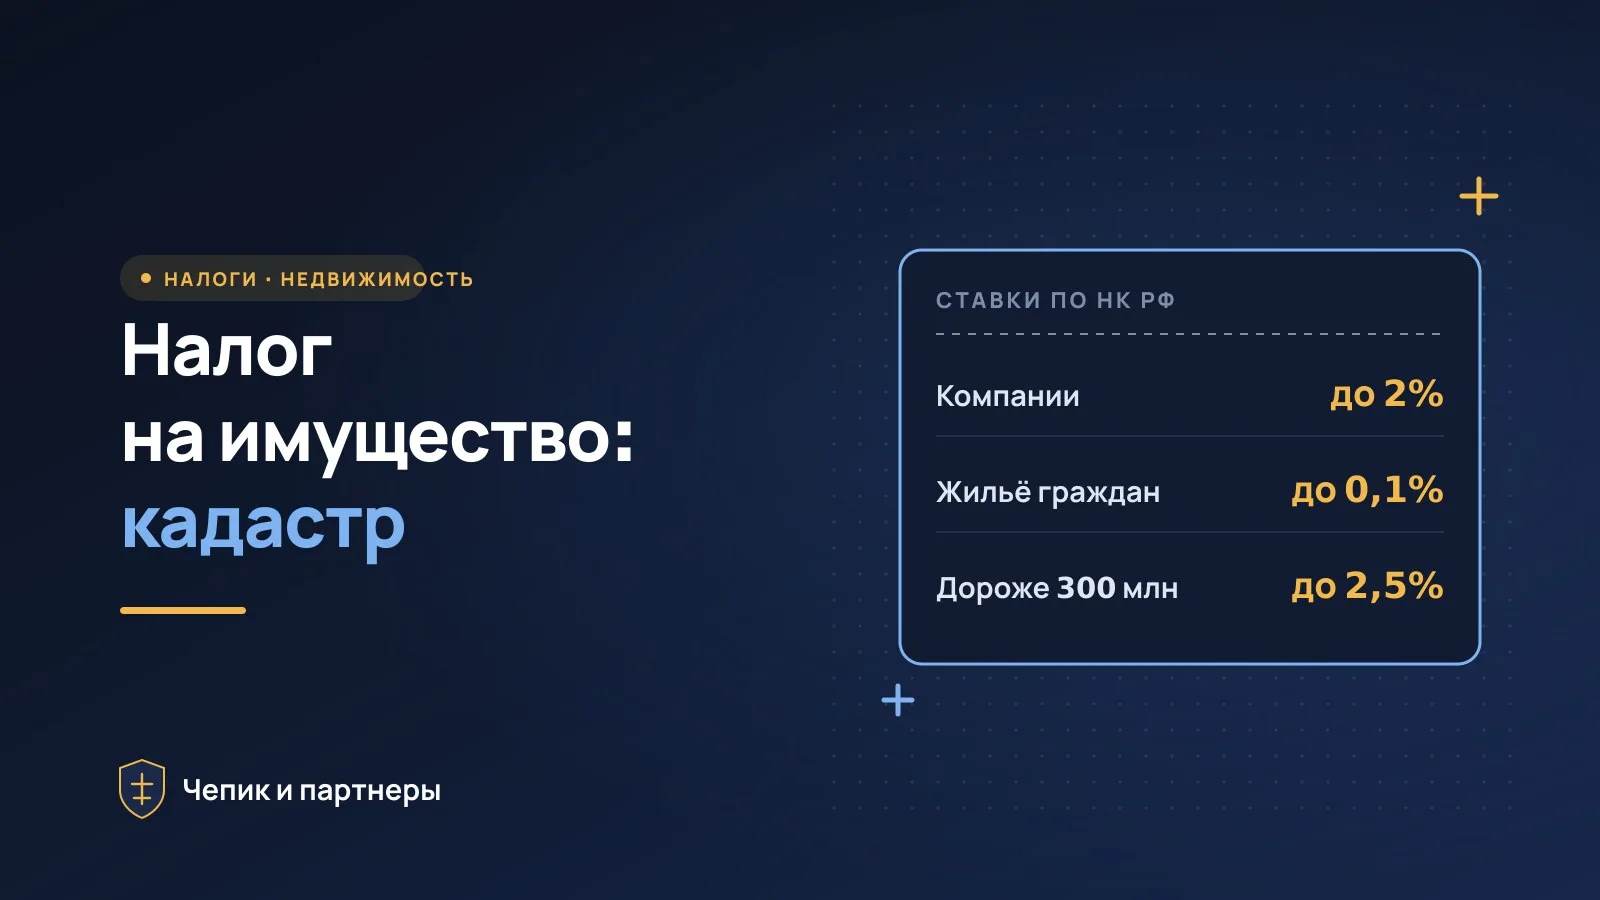
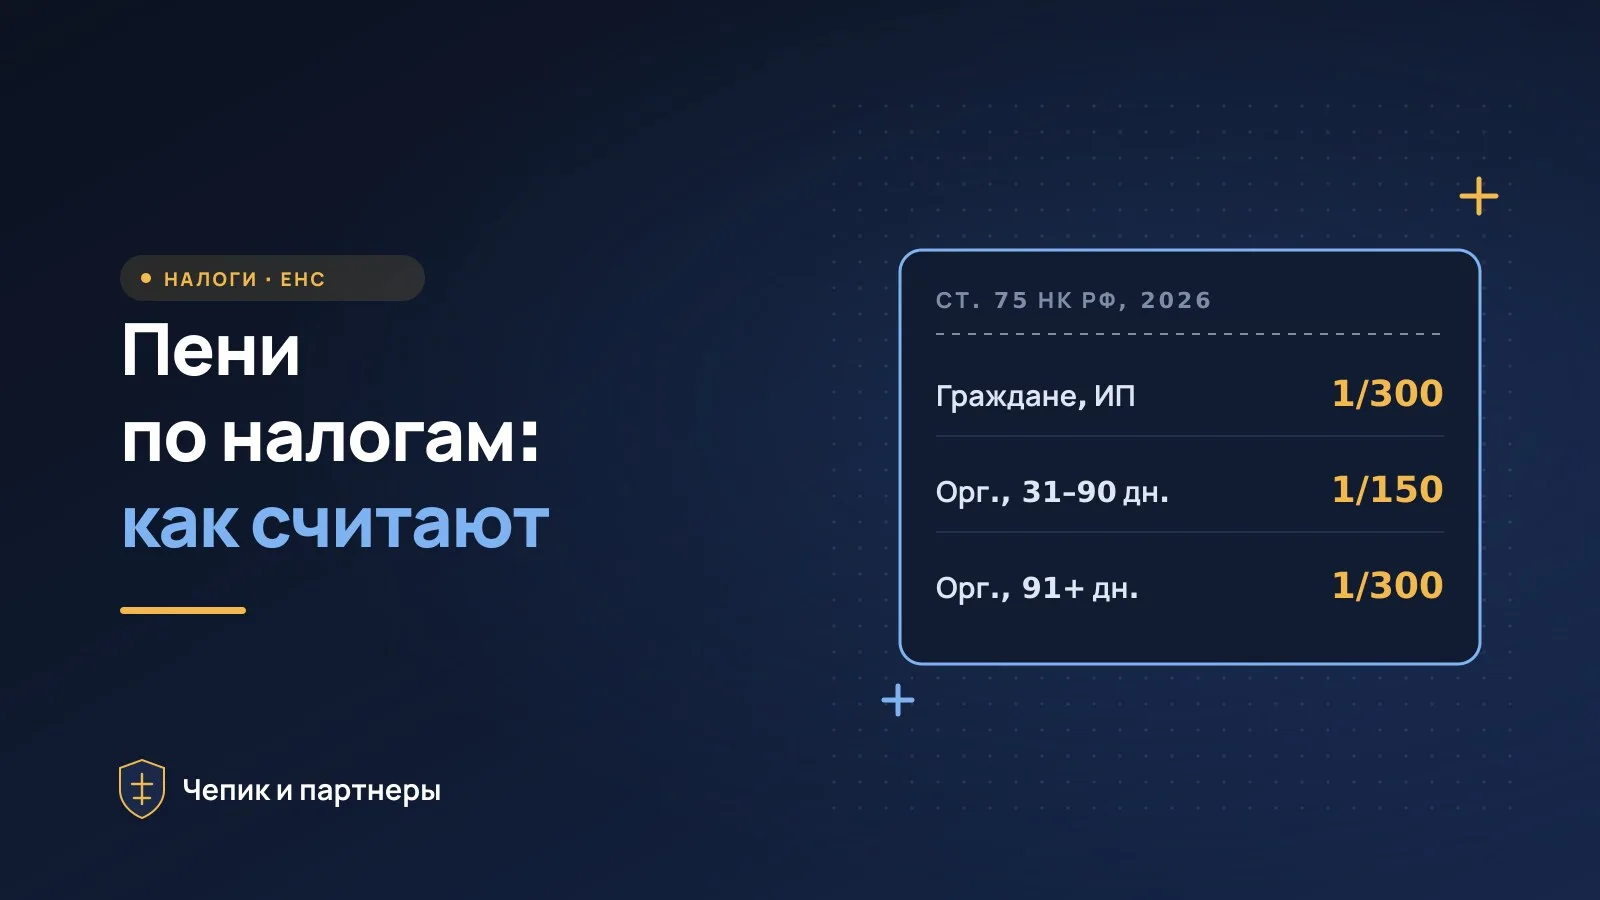
Пени за просрочку налога начисляются за каждый день по ст. 75 НК РФ, а для организаций ставка зависит от длительности просрочки — сумму покажет калькулятор пени по налогам. Если налог на имущество или землю завышен из-за кадастровой стоимости, её можно снизить до рыночной.