Выездная налоговая проверка — самая серьёзная форма налогового контроля. Инспекторы приходят на территорию компании, изучают учёт за несколько лет, допрашивают сотрудников и контрагентов, могут осмотреть склад и изъять документы. Итогом нередко становятся доначисления, которые измеряются миллионами. Ниже — как компанию выбирают для проверки, сколько она длится, что вправе делать проверяющие и как вести себя на каждом этапе, чтобы не ухудшить свою позицию.
Как компанию выбирают для выездной проверки
В отличие от камеральной проверки, которая проводится по каждой декларации, выездную назначают выборочно. Ей предшествует предпроверочный анализ: инспекция изучает отчётность, банковские выписки, данные о контрагентах, может вызвать на комиссию или запросить пояснения. Публичные критерии самостоятельной оценки рисков ФНС опубликовала в Концепции системы планирования выездных проверок (приказ ФНС России от 30.05.2007 № ММ-3-06/333@). Среди них — налоговая нагрузка ниже среднеотраслевой, убытки на протяжении нескольких лет, зарплата ниже средней по отрасли и региону, работа через цепочки посредников без явной деловой цели.
Отдельная группа рисков — схемы, которые инспекция считает искусственными: дробление бизнеса, подмена трудовых договоров договорами с самозанятыми, «технические» контрагенты. Если вас уже вызывали на комиссию по таким вопросам, вероятность выездной проверки выше.
Решение о проверке: что в нём проверить
Проверка начинается с решения руководителя (заместителя руководителя) инспекции (п. 1 ст. 89 НК РФ). В решении должны быть указаны наименование компании, проверяемые налоги, периоды и должности и фамилии проверяющих (п. 2 ст. 89 НК РФ). Сверьте эти данные сразу: именно они определяют, что инспекторы вправе делать и о чём запрашивать документы.
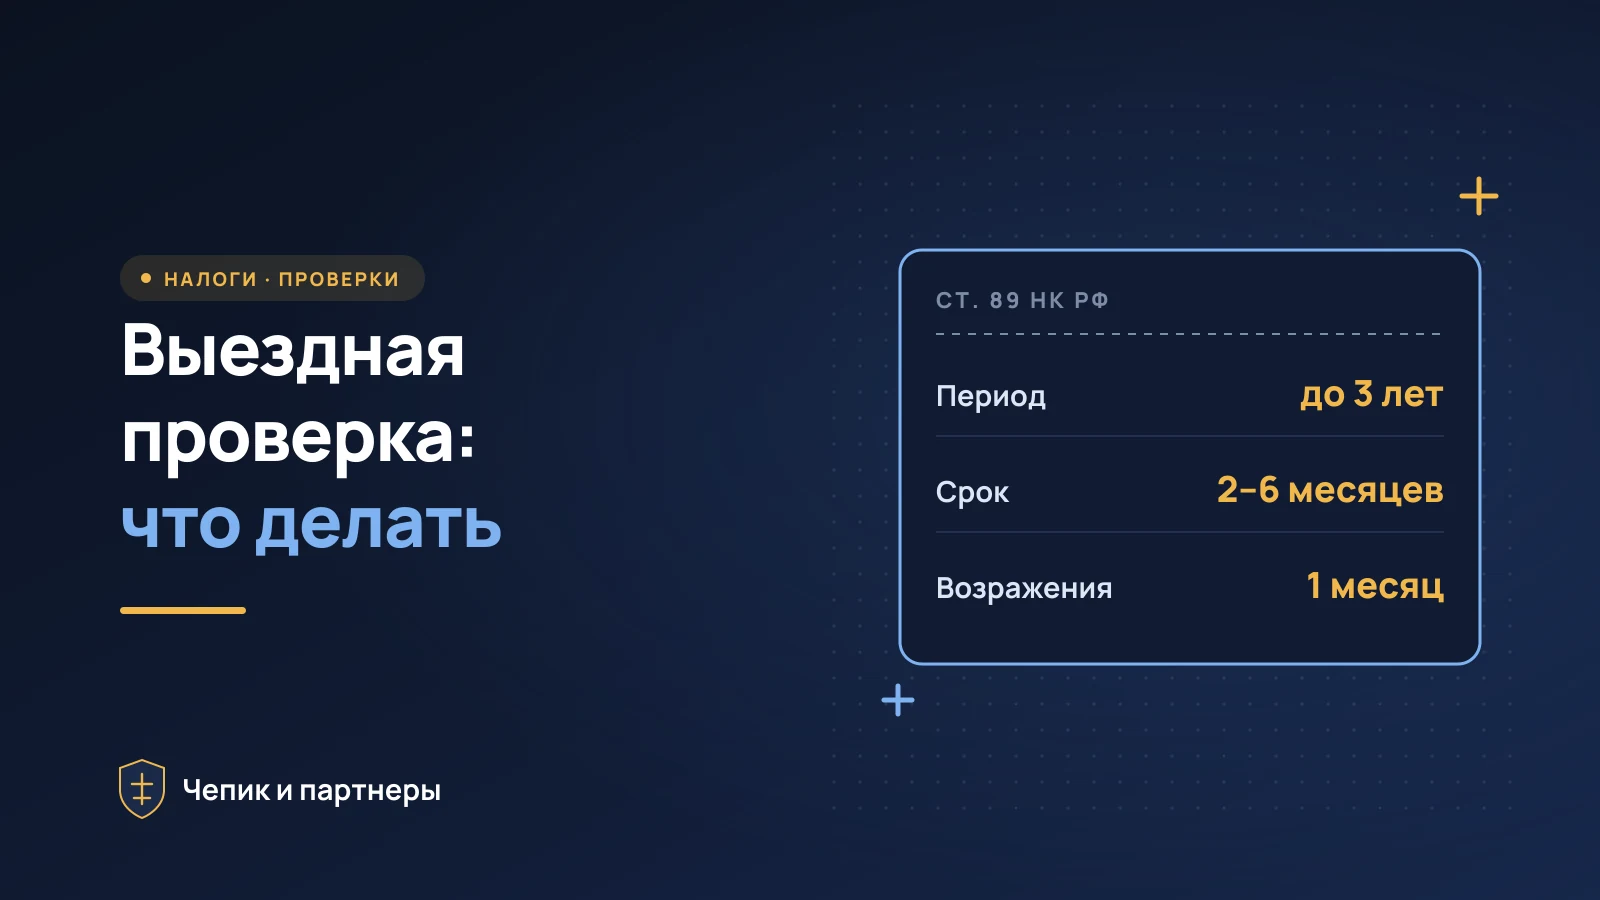
- Период. Не более трёх календарных лет, предшествующих году вынесения решения, плюс завершившиеся налоговые периоды текущего года (п. 4 ст. 89 НК РФ).
- Повторность. Нельзя проводить две выездные проверки по одним и тем же налогам за один и тот же период и более двух выездных проверок одной компании в течение календарного года, если нет решения руководителя ФНС России (п. 5 ст. 89 НК РФ).
- Исключения. Повторная проверка допускается вышестоящим налоговым органом в порядке контроля и в связи с уточнённой декларацией, уменьшающей налог (п. 10 ст. 89 НК РФ), а также при реорганизации или ликвидации компании (п. 11 ст. 89 НК РФ).
Сроки выездной проверки
Срок проверки считается со дня вынесения решения о её назначении до дня составления справки о проведённой проверке (п. 8 ст. 89 НК РФ). В последний день проверяющий обязан составить справку и вручить её налогоплательщику (п. 15 ст. 89 НК РФ). Основная хронология выглядит так.
| Этап | Срок | Норма |
|---|---|---|
| Проверка на территории компании | 2 месяца, продление до 4, в исключительных случаях — до 6 месяцев | п. 6 ст. 89 НК РФ |
| Приостановление проверки | В общей сложности не более 6 месяцев (ещё +3 месяца при запросе в иностранные органы) | п. 9 ст. 89 НК РФ |
| Представление истребованных документов | 10 рабочих дней; если не успеваете — уведомление на следующий день | п. 3 ст. 93 НК РФ |
| Акт проверки | Не позднее 2 месяцев со дня справки о проведённой проверке | п. 1 ст. 100 НК РФ |
| Возражения на акт | 1 месяц со дня получения акта | п. 6 ст. 100 НК РФ |
| Решение | 10 рабочих дней после срока возражений, продление — до 1 месяца; допмероприятия — до 1 месяца | пп. 1, 6 ст. 101 НК РФ |
| Вступление решения в силу | Через 1 месяц со дня вручения, при апелляционной жалобе — после решения УФНС | п. 9 ст. 101, ст. 101.2 НК РФ |
Проверку приостанавливают для истребования документов у контрагентов, запросов в иностранные органы, экспертиз и перевода документов (п. 9 ст. 89 НК РФ). На время приостановления инспекция не вправе запрашивать документы у самой компании и проводить действия на её территории, а истребованные подлинники должна вернуть. Поэтому за датами приостановления и возобновления стоит следить — действия вне этих рамок можно оспаривать.
Что вправе делать проверяющие
- Работать на территории компании. Доступ — при предъявлении служебных удостоверений и решения о проверке (ст. 91 НК РФ). Подлинники документов изучают только на территории налогоплательщика (п. 12 ст. 89 НК РФ).
- Истребовать документы. По требованию — в течение 10 рабочих дней в виде заверенных копий или электронных образов (ст. 93 НК РФ). За каждый непредставленный документ — штраф 200 ₽ (п. 1 ст. 126 НК РФ).
- Проводить осмотр и инвентаризацию. Осмотр — по мотивированному постановлению и в присутствии понятых (ст. 92 НК РФ), инвентаризация имущества — при необходимости (п. 13 ст. 89 НК РФ).
- Производить выемку. Только если есть основания полагать, что документы могут быть уничтожены или изменены: по постановлению, не ночью, с понятыми, с описью и копиями изъятого для компании (ст. 94 НК РФ).
- Допрашивать свидетелей. Сотрудников, бывших работников, контрагентов (ст. 90 НК РФ). Каждый допрос оформляется протоколом, который подписывают все участники и в который можно внести замечания (ст. 99 НК РФ).
- Запрашивать сведения у третьих лиц. Документы о ваших сделках — у контрагентов и банков (ст. 93.1 НК РФ).
Права компании и как себя вести
Налогоплательщик вправе присутствовать при выездной проверке, давать пояснения, представлять интересы через представителя, получать копии акта и решений, участвовать в рассмотрении материалов и не выполнять неправомерные требования (п. 1 ст. 21 НК РФ). На практике это означает несколько правил поведения.
- Назначьте ответственного. Один сотрудник принимает требования, ведёт реестр переданных документов и согласует ответы с юристом.
- Проверяйте требования на относимость. Документы должны касаться проверяемых налогов и периодов. Неясное требование лучше уточнить письменно, чем проигнорировать.
- Передавайте документы по описи. Сохраняйте копию описи с отметкой инспекции — это защита от претензий о непредставлении.
- Готовьте сотрудников к допросам. Не «учить ответам», а объяснить порядок: человек вправе прийти с представителем, прочитать протокол целиком и внести замечания.
- Фиксируйте нарушения процедуры. Действия во время приостановления, выемка без постановления, документы за пределами периода — всё это пригодится в возражениях и жалобе.
- Готовьте позицию заранее. Не ждите акта: по вопросам, которые инспекторы задают на допросах, обычно видно, какие эпизоды станут основой претензий.
Справка, акт и рассмотрение материалов
После справки у инспекции есть два месяца, чтобы составить акт (п. 1 ст. 100 НК РФ). Акт вручают в течение пяти рабочих дней; если компания уклоняется, его направляют заказным письмом, и он считается полученным на шестой день (п. 5 ст. 100 НК РФ). С этого момента начинается месяц на письменные возражения — их можно подать лично, почтой или в электронной форме через ТКС и личный кабинет (п. 6 ст. 100 НК РФ).
До рассмотрения материалов компания вправе ознакомиться со всеми материалами проверки, включая протоколы допросов и ответы контрагентов (п. 2 ст. 101 НК РФ). Рассмотрение может проходить по видео-конференц-связи. Если инспекции не хватает доказательств, руководитель назначает дополнительные мероприятия налогового контроля на срок до одного месяца; их результаты оформляют дополнением к акту, на которое даётся 15 рабочих дней для возражений (пп. 6–6.2 ст. 101 НК РФ).
Нарушение существенных условий процедуры — лишение компании возможности участвовать в рассмотрении и давать объяснения — само по себе основание для отмены решения (п. 14 ст. 101 НК РФ).
Чем заканчивается проверка: доначисления, пени, штрафы
По итогам выносится решение о привлечении к ответственности или об отказе в привлечении (п. 7 ст. 101 НК РФ). В решении указывают недоимку, штраф, а пени начисляются на недоимку за каждый день просрочки — как их считают, разобрано в статье о пенях по налогам.
- Штраф за неуплату — 20% от неуплаченной суммы, при умысле — 40% (ст. 122 НК РФ).
- Смягчающие обстоятельства уменьшают штраф не менее чем в два и не более чем в десять раз (п. 3 ст. 114 НК РФ). Их стоит перечислить уже в возражениях на акт.
- Срок давности привлечения к ответственности — три года (ст. 113 НК РФ).
- Обеспечительные меры. После решения инспекция может запретить отчуждение имущества без её согласия, а если имущества не хватает — приостановить операции по счетам; меры можно заменить банковской гарантией, залогом или поручительством (пп. 10–11 ст. 101 НК РФ).
- Уголовные риски. Если сумма недоимки позволяет предполагать преступление, решение содержит предупреждение об этом (п. 8 ст. 101 НК РФ). Если в течение 75 дней после вступления решения в силу недоимка не погашена, инспекция в течение 10 дней направляет материалы в следственные органы (п. 3 ст. 32 НК РФ).
Решение вступает в силу через месяц после вручения (п. 9 ст. 101 НК РФ). До этого подаётся апелляционная жалоба в УФНС; в суд без досудебного обжалования идти нельзя. Порядок и сроки — в статье об обжаловании решения налоговой. Чем раньше к делу подключится юрист по налоговым проверкам, тем больше возможностей: возражения на акт и участие в рассмотрении часто решают исход спора лучше, чем суд.
Назначили выездную проверку? Напишите нам через страницу налогового юриста или в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
За какой период могут проверить компанию?
За три календарных года, предшествующих году, в котором вынесено решение о проверке, а также за уже завершившиеся периоды текущего года (п. 4 ст. 89 НК РФ). Если решение вынесено в 2026 году, проверить могут 2023–2025 годы и закрытые отчётные периоды 2026 года. Если в ходе проверки вы подаёте уточнённую декларацию, проверяется и период, за который она подана.
Обязана ли компания предоставить помещение для проверяющих?
Выездная проверка проводится на территории налогоплательщика. Если такой возможности нет — например, у компании нет подходящего помещения, — проверку проводят в помещении инспекции (п. 1 ст. 89 НК РФ). Об этом лучше сообщить письменно сразу после получения решения.
Поможет ли уточнённая декларация во время выездной проверки?
Доплатить налог можно, и это уменьшит пени. Но освобождения от штрафа по п. 4 ст. 81 НК РФ уже не будет: оно возможно, только если уточнённая декларация подана до того, как вы узнали о назначении выездной проверки по этому налогу за этот период. Исключение — отсутствие нарушений по итогам выездной проверки за этот период.
Сколько выездных проверок может быть за год?
Не более двух в течение календарного года в отношении одной компании; превысить лимит можно только по решению руководителя ФНС России. Две выездные проверки по одним и тем же налогам за один и тот же период запрещены (п. 5 ст. 89 НК РФ). На повторные проверки — вышестоящим органом или после уточнёнки с уменьшением налога — эти ограничения не распространяются (п. 10 ст. 89 НК РФ).
Что делать, если инспекторы хотят изъять документы?
Выемка возможна только по мотивированному постановлению, утверждённому руководителем инспекции, в присутствии понятых и не в ночное время. Изымать документы и предметы, не относящиеся к предмету проверки, нельзя; с изымаемых подлинников делают заверенные копии для компании (ст. 94 НК РФ). Попросите постановление, проверьте опись в протоколе и внесите в него замечания.
Итог
Выездную проверку назначают по итогам предпроверочного анализа; она охватывает до трёх лет и длится от двух до шести месяцев плюс время приостановления. Проверяющие вправе истребовать документы, допрашивать, осматривать и изымать документы — но только в рамках процедур НК РФ. Компании стоит с первого дня вести реестр переданных документов, контролировать сроки и готовить позицию до акта. На возражения по акту есть месяц, на рассмотрении нужно присутствовать, а решение обжалуется сначала в УФНС. Обзор того, на чём ФНС сосредоточена в 2026 году, — в статье о налоговых проверках 2026 года.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (часть первая: ст. 21, 32, 81, 89–94, 99, 100, 101, 101.2, 113, 114, 122, 126) в действующей редакции.