Претензии о дроблении бизнеса — одна из самых дорогих категорий налоговых споров. Инспекция объединяет доходы нескольких компаний и ИП, работающих на упрощёнке или патенте, и пересчитывает налоги так, будто работала одна организация на общей системе. Ниже — что закон и практика считают дроблением, по каким признакам его выявляют, чем грозит доначисление и как работает амнистия, для которой закон учитывает отказ от дробления только за 2025 и 2026 годы.
Что такое дробление бизнеса
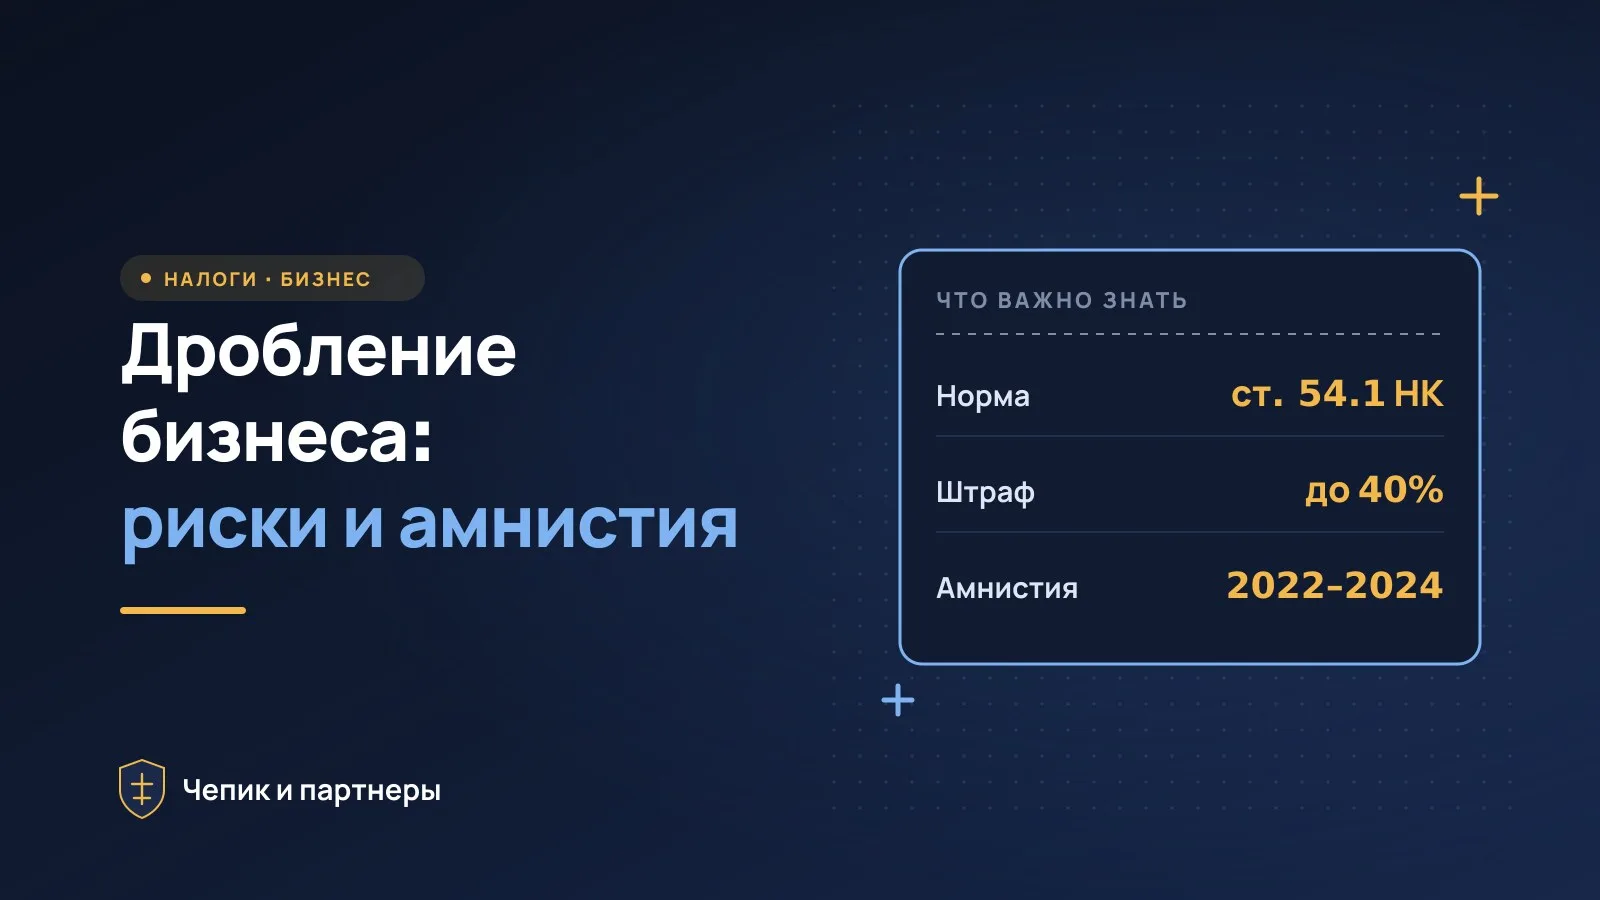
Закон № 176-ФЗ впервые дал определение: дробление бизнеса — это разделение единой предпринимательской деятельности между несколькими формально самостоятельными лицами (организациями, ИП), которые контролируются одними и теми же лицами, направленное исключительно или преимущественно на занижение налогов за счёт применения специальных налоговых режимов с превышением пределов, установленных ст. 54.1 НК РФ (п. 1 ч. 1 ст. 6 закона от 12.07.2024 № 176-ФЗ).
Правовая основа претензий — ст. 54.1 НК РФ. Она запрещает уменьшать налоговую базу через искажение сведений о фактах хозяйственной жизни (п. 1), а уменьшение налога по сделкам допускает, только если их основная цель — не неуплата налога и обязательство исполнено стороной договора (п. 2). Поэтому ключевой вопрос любого спора о дроблении — есть ли у каждой компании собственная деловая цель и самостоятельная деятельность, или это части одного бизнеса.
Признаки, по которым выявляют дробление
Закрытого перечня признаков в НК РФ нет. Они сложились в практике налоговых органов и судов; ФНС обобщила подходы судов в письме от 16.07.2024 № БВ-4-7/8051@. Важно, что оценивается совокупность обстоятельств, а не отдельное совпадение: общий бухгалтер или один адрес сами по себе дробление не доказывают.
| Признак | Как выглядит для инспекции | Что говорит о самостоятельности |
|---|---|---|
| Единое управление | Решения за все компании принимает одно лицо, оно же распоряжается счетами и подписывает договоры | У каждой компании свой руководитель с реальными полномочиями и свой бюджет |
| Общие ресурсы | Один склад, оборудование, транспорт и помещения без оплаты или за символическую плату | Собственные основные средства или аренда по рыночной цене |
| Персонал | Сотрудников переводят между компаниями, кадры и бухгалтерия общие, работники не знают своего работодателя | Свой штат под свою функцию; общие службы — по оплачиваемому договору |
| Технический след | Одинаковые IP-адреса для банка и отчётности, общие телефоны, сайт, почта | Раздельная инфраструктура либо оплачиваемые услуги одного участника другим |
| Клиенты и бренд | Единая клиентская база, одна вывеска и товарный знак, покупатель не понимает, с кем заключает договор | Своя клиентская база и договоры, понятное разделение направлений |
| Выручка у порога | Доходы участников держатся у лимитов спецрежима, новые лица появляются, когда прежние подходят к порогу | Деление объясняется направлениями бизнеса, а не лимитами |
| Финансовые потоки | Деньги перетекают между участниками займами и «услугами», прибыль собирается у одного лица | Расчёты по реальным договорам на рыночных условиях |
Чаще всего инспекция получает эти сведения ещё до проверки: из банковских выписок, данных о кассах и маркировке, IP-адресов входа в банк и сдачи отчётности, допросов сотрудников. Поэтому «зачистить следы» перед проверкой обычно не получается — а попытки создать документы задним числом только подтверждают умысел.
Что само по себе дроблением не является
НК РФ прямо называет обстоятельства, которые не могут быть самостоятельным основанием для претензий: подписание документов неустановленным или неуполномоченным лицом, нарушение закона контрагентом, возможность получить тот же экономический результат другими сделками (п. 3 ст. 54.1 НК РФ). Взаимозависимость участников тоже не доказывает схему: в судах успешно защищаются структуры, где деление объясняется разными направлениями деятельности, разделением рисков, требованиями лицензирования, самостоятельным выходом на рынок каждого участника.
Аргументы в пользу самостоятельности нужно подтверждать документами: бизнес-планами и решениями о создании компаний, договорами на рыночных условиях, отдельными штатами и активами, собственными клиентами. Чем раньше эта доказательная база собрана, тем легче защита.
Чем грозит доначисление
Если инспекция докажет дробление, доходы участников консолидируют и пересчитывают налоги так, будто бизнес вела одна компания: участники теряют право на спецрежим, доначисляются налоги общей системы — налог на прибыль (или НДФЛ) и НДС. Проверить могут три календарных года, предшествующих году решения о выездной проверке (п. 4 ст. 89 НК РФ). Порядок самой проверки разобран в статье о выездной налоговой проверке.
- Пени — за каждый день просрочки по каждому доначисленному налогу; как их считают, разобрано в статье о пенях по налогам.
- Штраф — 20% от неуплаченной суммы, а при умысле — 40% (пп. 1, 3 ст. 122 НК РФ). В делах о дроблении инспекция почти всегда настаивает на умысле.
- Смягчающие обстоятельства снижают штраф не менее чем в два и не более чем в десять раз (п. 3 ст. 114 НК РФ).
- Уголовные риски — при крупных суммах, если недоимка не погашена в течение 75 дней после вступления решения в силу (п. 3 ст. 32 НК РФ).
Простой расчёт: при доначисленном налоге 10 000 000 ₽ штраф за умышленную неуплату составит 4 000 000 ₽ (40%). Если инспекция или суд признают хотя бы одно смягчающее обстоятельство, штраф уменьшат минимум вдвое — до 2 000 000 ₽ или меньше. Налоги, уплаченные участниками по спецрежимам, при этом должны учитываться при определении итоговой недоимки.
Амнистия за дробление: как она работает
Статья 6 закона № 176-ФЗ установила особый механизм для тех, кто готов отказаться от схемы. Его суть: обязанность по уплате налогов за 2022–2024 годы, соответствующих пеней и штрафов по ст. 119, 120 и 122 НК РФ в части нарушений, связанных с дроблением, прекращается, если участники добровольно полностью или частично откажутся от дробления в отношении 2025 и 2026 годов (ч. 2). Добровольный отказ — это исчисление и уплата налогов в размере, определённом при консолидации доходов и других показателей по всей группе (п. 2 ч. 1).
- Кого не касается. Решений по проверкам, вступивших в силу до вступления закона в силу в июле 2024 года (ч. 3).
- Что с уже вынесенными решениями. Вступление в силу решений за 2022–2024 годы в части дробления приостановлено; право обжаловать их сохраняется, сроки обжалования не прерываются (ч. 4).
- Если проверка за 2025–2026 годы дробления не выявит, обязанность за 2022–2024 годы прекращается со дня вступления в силу решения по этой проверке (ч. 5).
- Если выездную проверку за 2025–2026 годы не назначат, приостановленное решение вступит в силу 1 января 2030 года, и одновременно обязанность по нему прекратится (ч. 6).
- Если проверка за 2025–2026 годы выявит дробление, приостановленное решение вступит в силу вместе с новым (ч. 7). Частичный отказ прекращает обязанность в соответствующей части (ч. 8).
- Ликвидация не спасает. При записи о ликвидации, предстоящем исключении из ЕГРЮЛ или банкротстве приостановленное решение вступает в силу, а если бизнес продолжает новая группа под тем же контролем, обязанность переходит на её участников (чч. 12, 13).
Практический вывод: 2026 год — последний налоговый период, отказ за который учитывается законом. Решение об отказе от схемы и пересчёте налогов за 2025–2026 годы нужно принимать с расчётом последствий по каждому участнику — и до того, как инспекция назначит проверку за эти годы (ч. 9).
Как оценить риски и что делать сейчас
- Опишите структуру. Кто владеет и управляет каждой компанией и ИП, какую функцию выполняет каждый участник, кому принадлежат активы и персонал.
- Пройдитесь по признакам. Сопоставьте свою группу с таблицей выше и честно отметьте совпадения.
- Соберите доказательства деловой цели. Решения о создании компаний, бизнес-планы, договоры, переписку о разделении направлений.
- Посчитайте консолидацию. Сколько налогов пришлось бы заплатить при объединении доходов за 2025–2026 годы и сколько грозит за 2022–2024 годы без амнистии.
- Примите решение об отказе от схемы. Если риски высоки, амнистия обычно выгоднее спора. Структуру меняют по существу, а не «косметически».
- Подготовьтесь к контактам с инспекцией. На запросы и вызовы на комиссию отвечайте письменно и согласованно; позиция, заявленная на этом этапе, потом будет в материалах проверки.
Если инспекция уже составила акт, у компании есть месяц на возражения, а решение обжалуется сначала в УФНС — порядок описан в статье об обжаловании решения налоговой. Анализ структуры и расчёт амнистии лучше доверить налоговому юристу для бизнеса до того, как вопрос поставит инспекция.
Оценим риски структуры бизнеса. Напишите нам через страницу налогового юриста или в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
Законно ли владеть несколькими компаниями и ИП?
Да. Группа компаний сама по себе не нарушает закон. Претензии возникают, когда бизнес по сути единый, а деление на лица нужно только для применения спецрежимов: НК РФ запрещает уменьшать налоги через искажение сведений о фактах хозяйственной жизни и сделки, основная цель которых — неуплата налога (ст. 54.1 НК РФ). Если у каждой компании своя функция, ресурсы и деловая цель, структура защитима.
Распространяется ли амнистия на дробление в 2025 и 2026 годах?
Нет. Амнистия прекращает обязанность по налогам, пеням и штрафам за 2022–2024 годы, а 2025 и 2026 годы — это периоды, в которых нужно добровольно отказаться от дробления (ч. 2 ст. 6 закона № 176-ФЗ). Если выездная проверка за 2025–2026 годы выявит дробление, приостановленные решения за прошлые годы вступят в силу (ч. 7 той же статьи).
Можно ли воспользоваться амнистией, если уже идёт выездная проверка?
Если проверка касается 2022–2024 годов, вступление в силу решения в части дробления приостанавливается законом, но право обжаловать его сохраняется (ч. 4 ст. 6 закона № 176-ФЗ). Если же назначена проверка за 2025–2026 годы, отказ от дробления после этого засчитывается за 2022–2023 годы только при условии, что вы откажетесь от него и за 2024 год до вступления в силу решения по этой проверке (ч. 9).
Учтут ли налоги, которые уже заплатили участники группы?
Должны учитываться. При доначислении налогов по общей системе налоговый орган определяет действительные налоговые обязательства с учётом налогов, уплаченных участниками схемы по спецрежимам, — этот подход называют налоговой реконструкцией, он закреплён в судебной практике и отражён в обзоре ФНС. На практике размер зачёта — частый предмет спора, поэтому расчёт инспекции нужно проверять построчно.
Грозит ли за дробление уголовная ответственность?
Риск есть при крупных суммах. Если после вступления решения в силу недоимка не погашена в течение 75 дней и её размер позволяет предполагать преступление, инспекция направляет материалы в следственные органы (п. 3 ст. 32 НК РФ). Для решений за 2022–2024 годы, приостановленных по закону № 176-ФЗ, материалы направляют только после их вступления в силу и не направляют, если обязанность прекращена (ч. 14 ст. 6 закона).
Итог
Дробление — это не любая группа компаний, а деление единого бизнеса ради спецрежимов без самостоятельной деловой цели. Его доказывают совокупностью признаков: общее управление, ресурсы, персонал, клиенты, выручка у порогов. Последствия — налоги по общей системе, пени и штраф до 40%, а при крупных суммах — уголовные риски. Закон № 176-ФЗ даёт последний шанс: долги за 2022–2024 годы прекращаются при добровольном отказе от дробления за 2025 и 2026 годы. Решение нужно принимать сейчас, с расчётом по каждому участнику.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (часть первая: ст. 32, 54.1, 89, 114, 122) и ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ в действующих редакциях.
Источники
- НК РФ, ст. 54.1. Пределы осуществления прав по исчислению налоговой базы и (или) суммы налога
- Федеральный закон от 12.07.2024 № 176-ФЗ (ст. 6 — амнистия за дробление бизнеса)
- Письмо ФНС России от 16.07.2024 № БВ-4-7/8051@ о правовых позициях по делам о дроблении бизнеса
- Налоговый кодекс РФ, часть первая