Требование из налоговой приходит без предупреждения, срок в нём короткий, а формулировки одинаково строгие и для технической сверки, и для начала серьёзной проверки. Ниже — какие требования бывают и сколько дней даётся на каждое, как считать срок после отмены квитанций в 2025 году, что писать в пояснениях и чего не писать, образец ответа и размеры штрафов за молчание.
Какие требования присылает налоговая
Первое, что нужно сделать, — понять, какой именно документ пришёл. От этого зависят и срок, и форма ответа, и последствия молчания.
| Что прислала инспекция | Когда это бывает | Срок | Норма |
|---|---|---|---|
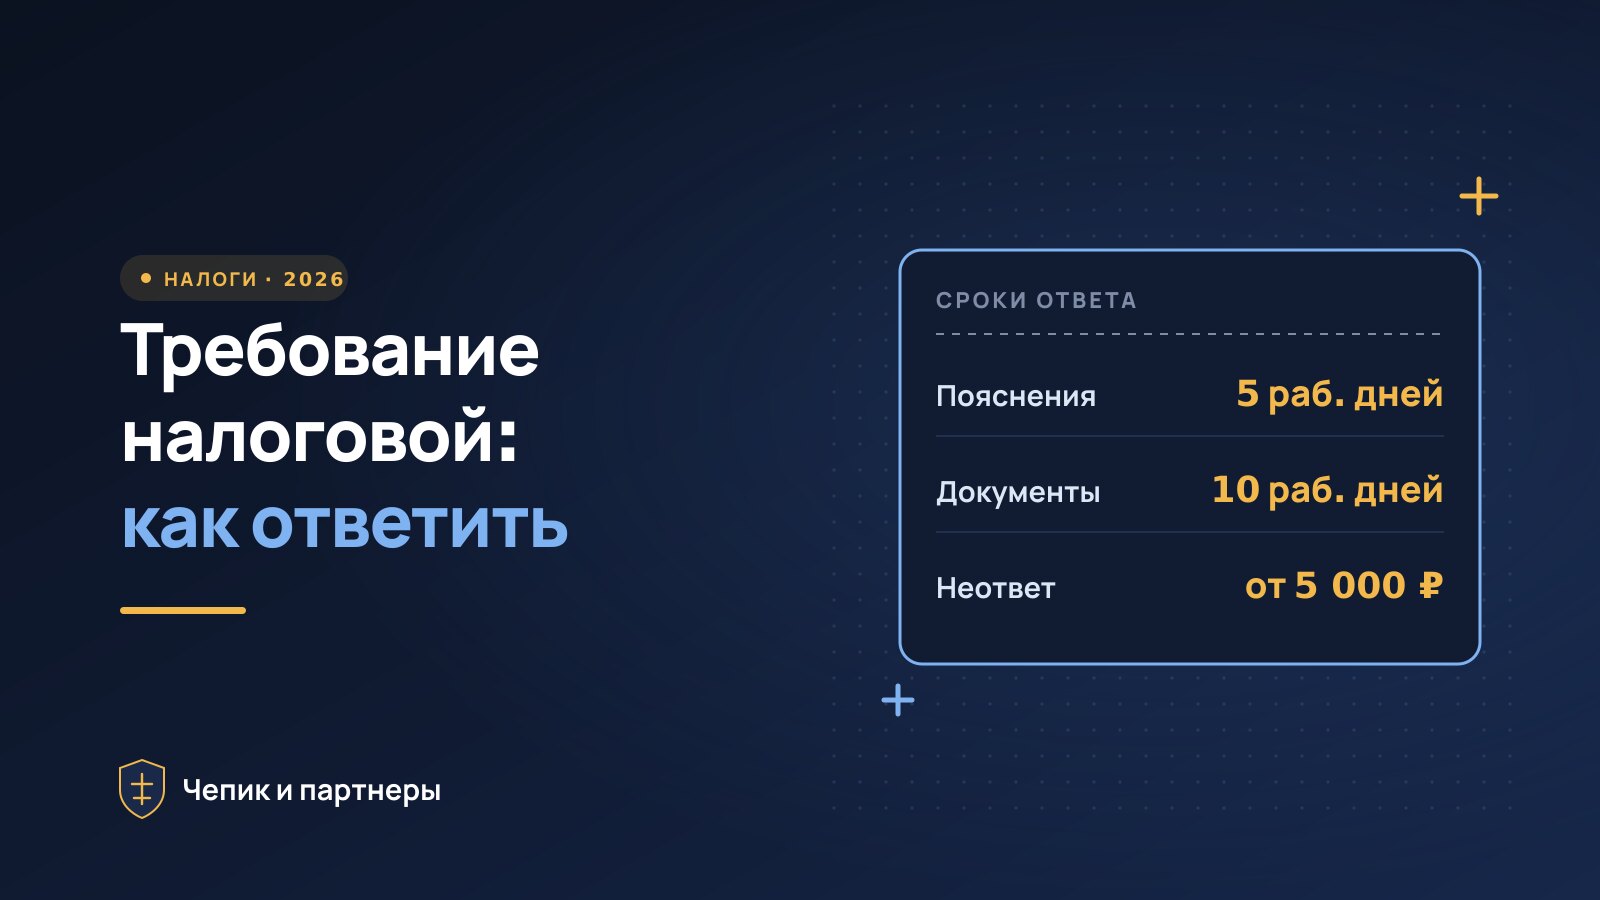
| Требование о представлении пояснений | камеральная проверка нашла ошибки, противоречия или расхождения с данными ФНС; заявлена льгота; уточнённая декларация с уменьшением налога | 5 рабочих дней | п. 3 и 6 ст. 88 НК РФ |
| Требование о представлении документов | идёт камеральная или выездная проверка вашей организации | 10 рабочих дней; для иностранной организации — 30 | п. 3 ст. 93 НК РФ |
| Требование по контрагенту («встречная проверка») | проверяют вашего контрагента и запрашивают документы и информацию о нём | 5 рабочих дней | п. 1, 5 ст. 93.1 НК РФ |
| Требование по конкретной сделке вне проверки | инспекция собирает сведения о сделке без проверки | 10 рабочих дней | п. 2, 5 ст. 93.1 НК РФ |
| Уведомление о вызове для дачи пояснений | «налоговая комиссия», беседа о низкой нагрузке, разрывах по НДС, самозанятых | дата и время из уведомления | подп. 4 п. 1 ст. 31 НК РФ |
| Повестка о вызове свидетеля | допрос руководителя, бухгалтера, сотрудника | дата из повестки; за неявку штраф 1 000 ₽ | ст. 90, 128 НК РФ |
| Информационное письмо «о даче пояснений» без ссылки на статью | инспекция просит пояснить показатели в свободной форме | срок из письма; формально штрафа нет | — |
Требование должно содержать ссылку на статью НК РФ и основание: какая проверка идёт, какие расхождения выявлены, какие документы нужны. Требование без этих сведений или с запросом документов, не связанных с проверкой, можно оспорить, но срок ответа оно всё равно запускает — отвечайте в срок и в ответе укажите, почему запрос не подлежит исполнению в этой части.
Как считать срок ответа
Сроки в Налоговом кодексе считаются в рабочих днях, если прямо не сказано «календарных» (п. 6 ст. 6.1 НК РФ), начинаются со дня, следующего за получением требования (п. 2 ст. 6.1), а если последний день выпадает на выходной — переносятся на ближайший рабочий (п. 7 ст. 6.1). Главный вопрос — какой день считать днём получения.
| Как пришло требование | Когда считается полученным | Норма |
|---|---|---|
| По ТКС через оператора электронного документооборота | на шестой день со дня отправки, указанного в подтверждении оператора; квитанцию о приёме с 5 февраля 2025 года отправлять не нужно | п. 4 ст. 31 НК РФ |
| Через личный кабинет налогоплательщика | на следующий день после размещения в кабинете | п. 4 ст. 31 НК РФ |
| Заказным письмом по почте | на шестой день со дня отправки письма | п. 4 ст. 31 НК РФ |
| Лично под расписку | в день вручения | п. 4 ст. 31 НК РФ |
Пример. Инспекция отправила требование о пояснениях по ТКС в среду 7 октября 2026 года. Полученным оно считается на шестой день — во вторник 13 октября. Пять рабочих дней начинаются 14 октября и заканчиваются во вторник 20 октября. Если открыть требование раньше и ответить сразу, срок, разумеется, соблюдён; откладывать ответ на последний день не стоит: при сбое у оператора доказывать своевременность придётся вам.
До 5 февраля 2025 года срок считали от квитанции о приёме, которую нужно было отправить за шесть дней, а за её отсутствие блокировали счёт. Закон № 259-ФЗ эту конструкцию убрал: квитанции больше нет, дата получения фиксирована. Но обязанность обеспечить приём документов по ТКС осталась: если организация, обязанная сдавать отчётность электронно, не подключена к оператору, инспекция вправе заблокировать счёт через 10 дней после того, как установит этот факт (п. 5.1 ст. 23, подп. 1.1 п. 3 ст. 76 НК РФ). Как проверить и снять блокировку — в статье о блокировке счёта налоговой.
Как продлить срок
Если документов много или их нужно восстанавливать, не позднее следующего рабочего дня после получения требования направьте в инспекцию уведомление о невозможности представить их в срок: укажите причины и срок, в который успеете. Руководитель инспекции в течение двух дней продлит срок или откажет (п. 3 ст. 93 НК РФ). Уведомление подают по ТКС, через личный кабинет или лично. Для пояснений по ст. 88 такой процедуры нет, поэтому если пяти дней не хватает, отправьте в срок то, что есть, и укажите, когда представите остальное.
Что писать в пояснениях
- Реквизиты требования. Дата, номер, статья НК РФ, по которой оно направлено, и дата получения.
- Ответ по каждому пункту отдельно. Если инспекция указала три расхождения, в пояснениях должно быть три раздела с теми же формулировками. Расхождение между выручкой по декларации и поступлениями на счёт объясняют конкретно: возврат займа, пополнение счёта собственными средствами, авансы прошлого периода, обеспечительный платёж.
- Цифры и расчёт. Сверьте показатели и покажите, как получилась каждая сумма. Таблица «показатель — по декларации — по данным инспекции — причина разницы» закрывает большинство вопросов.
- Документы. Прилагайте только то, что подтверждает именно ваши пояснения: договор, платёжное поручение, акт. Лишние документы — лишние вопросы.
- Вывод. «Ошибок в декларации нет, основания для уточнения отсутствуют» или «ошибка подтверждена, уточнённая декларация представлена [дата]».
- Подпись. Руководитель или представитель по доверенности; при отправке по ТКС — электронная подпись.
Для НДС порядок жёстче: пояснения к декларации по НДС подают только в электронной форме по формату ФНС, бумажные не считаются представленными (п. 3 ст. 88 НК РФ). Если инспекция прислала требование с кодами ошибок по разрывам, ответ формируется в программе оператора по каждой строке книги покупок или продаж.
Чего не делать: не оставлять требование без ответа, не писать больше, чем спросили, не признавать «ошибку» без сверки и не подавать уточнённую декларацию, если расхождение объясняется законно. Уточнёнка запускает новую камеральную проверку и возвращает инспекции право требовать документы.
Образец ответа на требование о представлении пояснений
Ниже — пояснения ИП на упрощённой системе о расхождении между доходом в декларации и поступлениями на расчётный счёт. Замените данные в квадратных скобках и подставьте свои причины расхождений.
В ИФНС России № [номер] по г. [город]
от ИП [ФИО], ИНН [номер], адрес: [адрес], тел. [номер], e-mail: [адрес]
Пояснения по требованию от [дата] № [номер]
(получено [дата] по ТКС)
В ответ на требование о представлении пояснений, направленное на основании п. 3 ст. 88 НК РФ в связи с проведением камеральной проверки декларации по УСН за [год], сообщаю следующее.
Расхождение между суммой дохода по декларации ([сумма] ₽) и суммой поступлений на расчётный счёт ([сумма] ₽) составляет [сумма] ₽ и объясняется поступлениями, которые не являются доходом для целей УСН:
1) [сумма] ₽ — возврат займа по договору от [дата] № [номер] (платёжное поручение от [дата] № [номер]); возврат заёмных средств не учитывается в доходах на основании подп. 10 п. 1 ст. 251 НК РФ;
2) [сумма] ₽ — внесение собственных средств предпринимателя на счёт [дата] (назначение платежа «пополнение счёта собственными средствами»);
3) [сумма] ₽ — обеспечительный платёж по договору аренды от [дата] № [номер], подлежащий возврату арендатору по окончании договора.
Доход, отражённый в декларации, соответствует книге учёта доходов и расходов за [год]. Ошибок и противоречий в декларации не выявлено, основания для представления уточнённой декларации отсутствуют.
Приложения: копия договора займа от [дата] № [номер]; копии платёжных поручений от [дата] № [номер], от [дата] № [номер]; копия договора аренды от [дата] № [номер]; выписка из книги учёта доходов и расходов за [год].
ИП [ФИО], [подпись], [дата]
Штрафы за неответ
| Нарушение | Штраф | Норма |
|---|---|---|
| Не представили пояснения по п. 3 ст. 88 и не подали уточнённую декларацию | 5 000 ₽; повторно в течение года — 20 000 ₽ | п. 1 и 2 ст. 129.1 НК РФ |
| Не представили документы по требованию | 200 ₽ за каждый документ | п. 1 ст. 126 НК РФ |
| Не сообщили информацию по контрагенту или сделке | 5 000 ₽; повторно — 20 000 ₽ | п. 6 ст. 93.1, ст. 129.1 НК РФ |
| Руководитель или бухгалтер не представили сведения | 300 – 500 ₽ | ч. 1 ст. 15.6 КоАП РФ |
| Не обеспечили приём документов по ТКС | блокировка счёта через 10 дней после выявления | п. 5.1 ст. 23, подп. 1.1 п. 3 ст. 76 НК РФ |
| Свидетель не явился на допрос | 1 000 ₽; отказ от показаний — 3 000 ₽ | ст. 128 НК РФ |
Штраф — не самое дорогое последствие. Если пояснений нет, инспектор составляет акт камеральной проверки по данным, которые есть у инспекции (п. 5 ст. 88 НК РФ): доначисляет налог, пени и штраф 20 % от недоимки по ст. 122. Оспаривать акт сложнее и дольше, чем ответить на требование. Полную таблицу санкций для предпринимателей смотрите в статье о штрафах для ИП.
Если вызывают на комиссию или допрос
Уведомление о вызове для дачи пояснений (подп. 4 п. 1 ст. 31 НК РФ) — это приглашение на беседу, чаще всего о низкой налоговой нагрузке, разрывах по НДС или о работе с самозанятыми. Идти стоит подготовленным: с расчётом нагрузки, пояснениями по каждому вопросу и, желательно, с юристом. О том, как ФНС выявляет подмену трудовых отношений, мы писали в статье о договорах с самозанятыми.
Повестка свидетелю по ст. 90 НК РФ — другой документ: показания заносят в протокол, за неявку без уважительных причин штраф 1 000 ₽, за отказ от показаний — 3 000 ₽ (ст. 128). Свидетель вправе прийти с представителем, не свидетельствовать против себя и близких (ст. 51 Конституции РФ) и получить копию протокола. Что происходит дальше, если проверка переходит в выездную, разобрано в статье о налоговых проверках в 2026 году.
Требования приходят не раз в год, а каждый квартал после сдачи отчётности. Для компаний на абонентском обслуживании ответы на требования ФНС, уведомления о продлении и сопровождение на комиссиях входят в пакет, а споры по итогам проверок ведёт налоговый юрист.
Пришло требование из налоговой? Юрист подготовит пояснения в срок. Напишите нам в Telegram @lawyerchepik или оставьте заявку на странице налогового юриста.
Частые вопросы
Сколько дней даётся на ответ на требование налоговой?
Пять рабочих дней на пояснения при камеральной проверке и на документы по контрагенту, десять рабочих дней на документы по своей проверке и по сделке вне проверки (п. 3 ст. 88, п. 3 ст. 93, п. 5 ст. 93.1 НК РФ). Срок считают со дня, следующего за получением требования; при отправке по ТКС полученным оно считается на шестой день после отправки (п. 4 ст. 31 НК РФ).
Нужно ли отправлять квитанцию о приёме требования в 2026 году?
Нет. С 5 февраля 2025 года обязанность направлять квитанцию о приёме отменена: документ по ТКС считается полученным на шестой день со дня отправки, указанного в подтверждении оператора (п. 4 ст. 31 НК РФ в редакции Закона № 259-ФЗ). Блокировать счёт за неотправленную квитанцию больше нельзя, но обязанность обеспечить приём документов по ТКС осталась (п. 5.1 ст. 23 НК РФ).
Можно ли продлить срок ответа на требование?
Для документов — да: не позднее следующего рабочего дня после получения требования направьте уведомление о невозможности представить их в срок с причинами и новым сроком; инспекция решит за два дня (п. 3 ст. 93 НК РФ). Для пояснений по ст. 88 процедуры продления нет, но просьбу о дополнительном времени инспекции обычно учитывают, если часть пояснений представлена в срок.
Что будет, если не ответить на требование о пояснениях?
Штраф 5 000 ₽, при повторном нарушении в течение года — 20 000 ₽ (ст. 129.1 НК РФ), а главное — инспекция составит акт камеральной проверки по своим данным (п. 5 ст. 88): доначислит налог и пени так, как видит ситуацию сама. Ответ по существу почти всегда дешевле молчания.
Обязательно ли подавать пояснения по НДС в электронном виде?
Да. Те, кто обязан сдавать декларацию по НДС электронно, представляют пояснения по ней только по ТКС в утверждённом формате; пояснения на бумаге не считаются представленными (п. 3 ст. 88 НК РФ). По другим налогам форма свободная: через ТКС, личный кабинет или письмом.
Можно ли вместо пояснений подать уточнённую декларацию?
Да, п. 3 ст. 88 НК РФ даёт выбор: пояснить расхождения или внести исправления. Если ошибка действительно есть, уточнённая декларация с доплатой налога и пеней до её подачи освобождает от штрафа за неуплату (п. 4 ст. 81 НК РФ). Если ошибки нет, подавайте пояснения — уточнёнка «на всякий случай» запускает новую камеральную проверку.
Итог
Определите вид требования и норму, по которой оно направлено, посчитайте срок от даты получения — для ТКС это шестой день после отправки — и ответьте по каждому пункту с документами. На пояснения отводится 5 рабочих дней, на документы 10, продление возможно только для документов и только по уведомлению на следующий день. Молчание стоит от 5 000 ₽ штрафа до акта проверки по данным инспекции.
Нормы сверены 7 октября 2026 года по Налоговому кодексу РФ и КоАП РФ в действующих редакциях. Статья носит справочный характер; сроки в конкретном требовании и порядок его исполнения уточняйте по тексту документа.