Решение налоговой по итогам проверки — не окончательный приговор. Его можно оспорить, но в строгом порядке: сначала жалоба в вышестоящий налоговый орган, и только потом суд. От того, какую жалобу и когда вы подадите, зависит, вступит ли решение в силу, начнут ли списывать деньги со счёта и какие доводы удастся заявить позже. Разбираем порядок обжалования решения налоговой в 2026 году по шагам.
Проект Минфина: что предлагают изменить в налоговых жалобах
Новость на 5 ноября 2026 года. В СМИ обсуждается проект Минфина о досудебном урегулировании налоговых споров. Он размещён на портале проектов НПА под №172426. Сообщения о нём выходили уже 2 ноября, поэтому дату сегодняшнего обзора нельзя выдавать за дату появления новой обязанности.
По обзору опубликованного проекта предлагаются личное участие заявителя, в том числе по видеосвязи, коллегиальное рассмотрение сложных жалоб, участие медиатора при подготовке и публикация решений с учётом защиты сведений. Для введения описанных норм предлагается 1 января 2029 года. Это проект, а не уже действующая редакция НК РФ.
Практический смысл инициативы — дать сторонам возможность обсудить доказательства и спорные эпизоды до суда. Но готовить текущую жалобу нужно по действующим нормам. Появление проекта не продлевает срок обращения, не отменяет обязательный досудебный порядок и не означает, что инспекция обязана уже сейчас провести заседание по будущей модели.
Например, компания получила решение по проверке и планирует его оспорить. Даже если директор рассчитывает на будущую видеоконференцию, первым действием остаётся проверка даты получения решения и применимого срока жалобы. В обращении следует изложить конкретные доводы, приложить документы и сохранить доказательство подачи. Ожидание принятия проекта создаёт риск пропустить действующий срок.
При обновлении регламента компании отдельно храните две части: действующий порядок и предполагаемые изменения. В рабочем календаре указывайте срок, рассчитанный по текущей норме. В заметке о проекте — его номер, стадию и дату последней проверки. Это помогает бухгалтерии и руководителю не смешивать планируемую реформу с процедурой по уже полученному акту.
Если проект будет принят, перед применением нужно проверить окончательный текст, дату вступления в силу и переходные положения. Отдельные предложения могут быть изменены при рассмотрении. Пока же правильнее подготовить дело к проверке по существу: выделить спорные суммы, связать каждый довод с документом и проверить, в какой орган направляется жалоба.
Для обращения по конкретной проверке можно воспользоваться помощью налогового юриста. Обсуждение проекта не заменяет анализ решения инспекции и не даёт оснований заранее обещать его отмену.
Почему без жалобы в УФНС нельзя
Каждый вправе обжаловать ненормативные акты налоговых органов, действия и бездействие их должностных лиц, если считает, что они нарушают его права (ст. 137 НК РФ). Но для большинства актов досудебное обжалование обязательно: в суд их можно оспорить только после жалобы в вышестоящий налоговый орган (п. 2 ст. 138 НК РФ). Это правило касается и решений по камеральным и выездным проверкам, и требований, и решений о взыскании, и бездействия инспекции. Даже иск о возмещении убытков от незаконного акта подаётся только после жалобы.
Исключений немного. Решения, принятые по жалобам, можно обжаловать как в вышестоящий налоговый орган, так и сразу в суд. Акты и действия ФНС России обжалуются только в суд. А если вышестоящий орган не рассмотрел жалобу в срок, установленный п. 6 ст. 140 НК РФ, путь в суд открыт без его решения.
Апелляционная или обычная жалоба
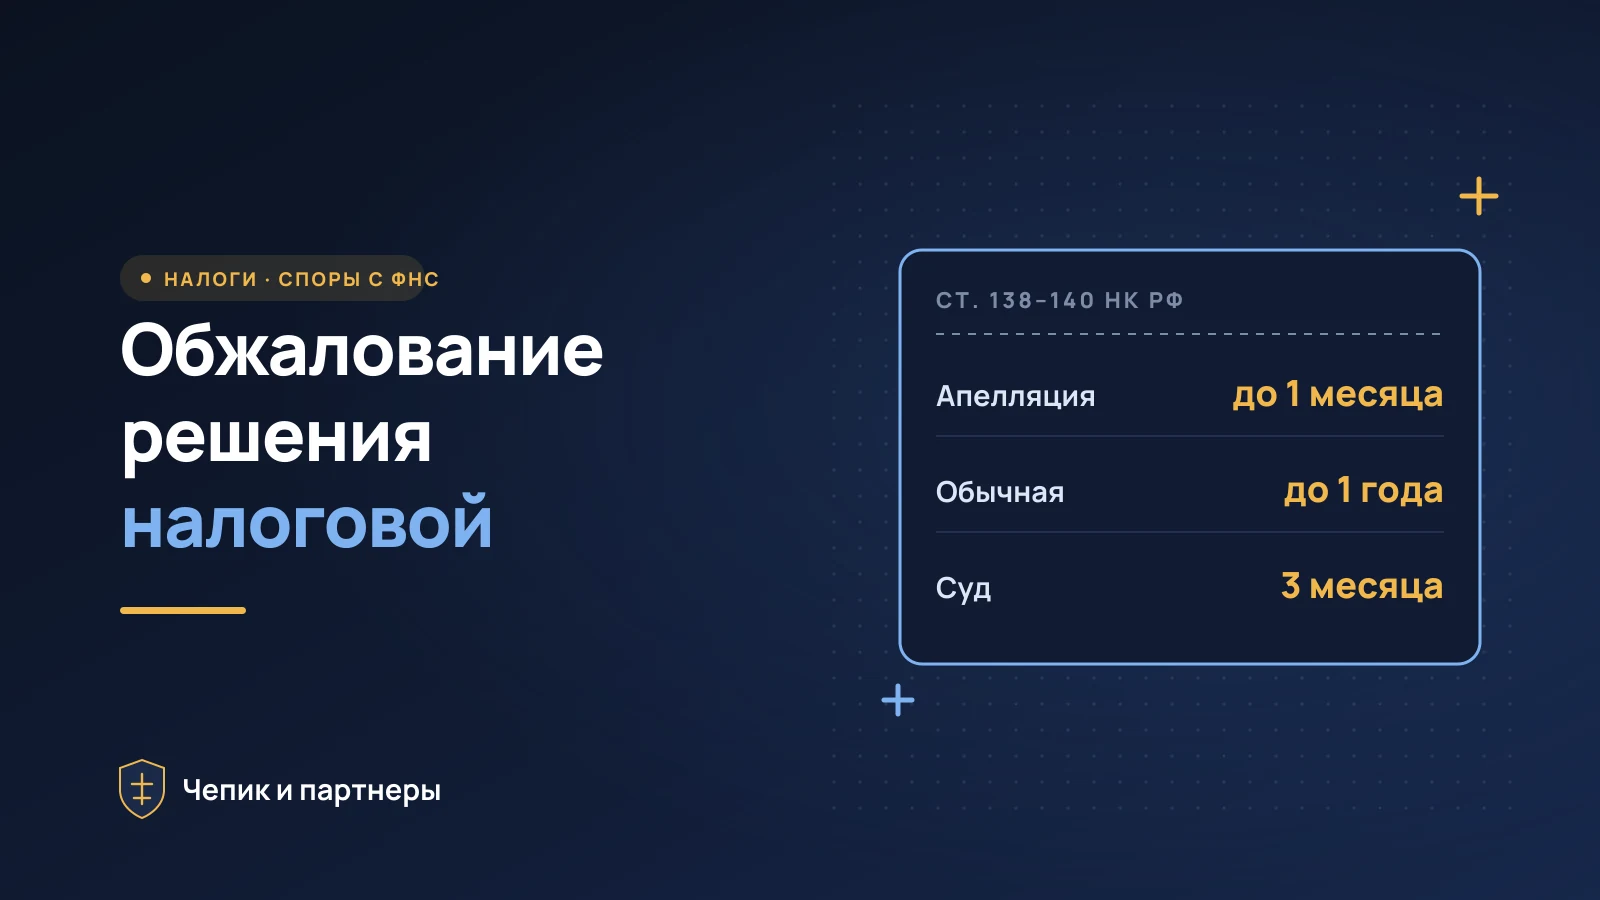
НК РФ различает два вида жалоб (п. 1 ст. 138 НК РФ). Выбор зависит от того, вступило ли решение в силу.
| Параметр | Апелляционная жалоба | Обычная жалоба |
|---|---|---|
| Что обжалуют | Не вступившее в силу решение по итогам проверки (ст. 101 НК РФ) | Вступившие в силу решения, иные акты, действия и бездействие инспекции |
| Срок подачи | До вступления решения в силу, то есть в течение месяца со дня его вручения (п. 2 ст. 139.1, п. 9 ст. 101 НК РФ) | 1 год со дня, когда узнали о нарушении; для решения по проверке — 1 год со дня его вынесения (п. 2 ст. 139 НК РФ) |
| Куда подают | Через инспекцию, вынесшую решение, — она передаёт жалобу в УФНС за 3 рабочих дня | Через инспекцию, чьи акты или действия обжалуются |
| Исполнение решения | Решение не вступает в силу до решения УФНС (ст. 101.2 НК РФ) | Подача не приостанавливает исполнение, кроме случаев пп. 5.1, 5.2 ст. 138 НК РФ |
| Срок рассмотрения | 1 месяц, продление — ещё до 1 месяца (п. 6 ст. 140 НК РФ) | По решениям ст. 101 — 1 месяц + 1; по остальным — 15 рабочих дней + 15 (п. 6 ст. 140 НК РФ) |
Если решение УФНС по жалобе вас не устроило, его можно обжаловать в ФНС России в течение трёх месяцев (п. 2 ст. 139 НК РФ) или сразу в суд. Ходатайство о восстановлении пропущенного по уважительной причине срока подачи обычной жалобы включают в саму жалобу.
Практическое правило: если решение по проверке только что вручено, почти всегда выгоднее апелляционная жалоба. Решение не вступает в силу, его не исполняют, инспекция не выставляет по нему требование и не списывает деньги, а обеспечительные меры, если они приняты, не превращаются во взыскание. Подробнее о том, как налоговая приостанавливает операции по счетам и как это снять, — в статье о блокировке счёта налоговой.
Как составить жалобу
Жалоба подаётся в письменной форме и подписывается заявителем или представителем; её можно направить в электронной форме по ТКС или через личный кабинет налогоплательщика (п. 1 ст. 139.2 НК РФ). В жалобе указывают (п. 2 ст. 139.2 НК РФ):
- наименование и адрес организации или ФИО и место жительства физического лица;
- обжалуемый акт, действие или бездействие и налоговый орган, который их совершил;
- основания, по которым вы считаете свои права нарушенными;
- ваши требования — например, отменить решение полностью или в части;
- способ получения решения по жалобе: на бумаге, по ТКС или через личный кабинет.
Если жалобу подаёт представитель, прикладывают доверенность (п. 4 ст. 139.2 НК РФ): без неё и без подписи жалобу оставят без рассмотрения (ст. 139.3 НК РФ). Документы, подтверждающие доводы, можно приложить сразу или представить до принятия решения (п. 1 ст. 140 НК РФ).
По существу жалоба на решение по проверке строится по эпизодам: для каждого доначисления — что утверждает инспекция, почему это неверно и какими документами это подтверждается. Отдельно — процедурные нарушения и обстоятельства, смягчающие ответственность. Позицию, заявленную в возражениях на акт, стоит развить, а не просто повторить.
Какие доводы работают
- Процедурные нарушения. Если компании не дали участвовать в рассмотрении материалов или представить объяснения, решение подлежит отмене; иные нарушения — если они привели или могли привести к неправильному решению (п. 14 ст. 101 НК РФ). Найдя существенное нарушение, УФНС вправе отменить решение и само рассмотреть материалы (п. 5 ст. 140 НК РФ).
- Доводы по существу. Реальность сделок и исполнение их надлежащей стороной, деловая цель, ошибки в расчёте недоимки, неучтённые вычеты и уплаченные налоги.
- Смягчающие обстоятельства. Стечение тяжёлых личных или семейных обстоятельств, тяжёлое материальное положение физического лица, а также иные обстоятельства, которые инспекция или суд признают смягчающими (ст. 112 НК РФ). При хотя бы одном смягчающем обстоятельстве штраф снижается не менее чем вдвое и не более чем в десять раз (п. 3 ст. 114 НК РФ).
- Срок давности. Привлечь к ответственности нельзя, если на момент решения прошло три года (ст. 113 НК РФ).
Как рассматривают жалобу и что может решить УФНС
Обычно жалобу рассматривают без участия заявителя, но при противоречиях в материалах — с его участием, в том числе по видеосвязи (п. 2 ст. 140 НК РФ). Срок по жалобе на решение по проверке — один месяц, его можно продлить ещё не более чем на месяц; по остальным жалобам — 15 рабочих дней плюс до 15 рабочих дней продления. Решение по жалобе направляют заявителю в течение трёх рабочих дней (п. 6 ст. 140 НК РФ).
По итогам УФНС может оставить жалобу без удовлетворения, отменить акт инспекции, отменить решение полностью или в части, отменить решение и принять новое или признать действия должностных лиц незаконными (п. 3 ст. 140 НК РФ). Если подавалась апелляционная жалоба, решение инспекции вступает в силу в неотменённой части со дня решения УФНС (ст. 101.2 НК РФ).
Жалобу оставят без рассмотрения, если она не подписана, подана с пропуском срока без ходатайства о восстановлении, уже подавалась по тем же основаниям, отозвана или спор уже разрешил суд (ст. 139.3 НК РФ). Отзыв жалобы лишает права подать её повторно по тем же основаниям (п. 7 ст. 138 НК РФ).
Обращение в суд
После решения УФНС — или после истечения срока на его принятие — можно идти в суд. Срок исчисляется со дня, когда стало известно о решении вышестоящего органа, или со дня истечения срока рассмотрения жалобы (п. 3 ст. 138 НК РФ).
- Организации и ИП обращаются в арбитражный суд в течение трёх месяцев (ч. 4 ст. 198 АПК РФ). По ходатайству суд может приостановить действие оспариваемого решения (ч. 3 ст. 199 АПК РФ).
- Граждане обращаются в суд общей юрисдикции по КАС РФ также в течение трёх месяцев (ч. 1 ст. 219 КАС РФ).
- Пропущенный срок суд может восстановить, если причина уважительная, — но рассчитывать на это не стоит.
Порядок действий после получения решения
- Зафиксируйте дату вручения. От неё считается месяц до вступления решения в силу. Если решение пришло по почте, оно считается полученным на шестой день после отправки (п. 9 ст. 101 НК РФ).
- Сверьте решение с актом и возражениями. Какие доводы инспекция отвергла, какие эпизоды добавились, правильно ли посчитаны недоимка, пени и штраф. Пени можно проверить на нашем калькуляторе пени.
- Решите, платить ли бесспорную часть. Добровольная уплата до вступления решения в силу останавливает рост пеней и не мешает обжалованию.
- Подготовьте и подайте апелляционную жалобу через инспекцию, вынесшую решение, — до истечения месяца. Электронная подача через ТКС или личный кабинет фиксирует дату.
- Отслеживайте сроки рассмотрения. Если УФНС продлило срок или запросило документы, реагируйте сразу.
- Готовьте заявление в суд параллельно. Три месяца после решения УФНС — немного для сложного спора.
На каждом этапе, от возражений по акту выездной проверки до суда, помогает последовательная позиция. Если сумма спора значима, имеет смысл подключить налогового юриста для обжалования решения ФНС уже на стадии апелляционной жалобы.
Подготовим жалобу на решение налоговой. Напишите нам через страницу налогового юриста или в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
Можно ли сразу обратиться в суд, минуя УФНС?
Как правило, нет: решения и действия инспекции обжалуются в суд только после жалобы в вышестоящий налоговый орган (п. 2 ст. 138 НК РФ). Исключения — акты и действия самой ФНС России, которые обжалуются сразу в суд, и ситуация, когда вышестоящий орган не рассмотрел жалобу в установленный срок: тогда можно идти в суд, не дожидаясь ответа.
Что делать, если срок апелляционной жалобы пропущен?
Апелляционная жалоба подаётся только до вступления решения в силу. После этого решение можно обжаловать обычной жалобой в течение года со дня его вынесения (п. 2 ст. 139 НК РФ). Пропущенный по уважительной причине срок обычной жалобы вышестоящий орган может восстановить по ходатайству — его нужно включить в саму жалобу, иначе она останется без рассмотрения (ст. 139.3 НК РФ).
Нужно ли платить доначисления, пока УФНС рассматривает жалобу?
Если подана апелляционная жалоба, решение не вступает в силу и не исполняется до решения УФНС. Но пени на недоимку продолжают начисляться, поэтому закон разрешает исполнить решение полностью или частично и до вступления в силу (п. 9 ст. 101 НК РФ) — это останавливает рост пеней. При обычной жалобе решение исполняется; организация или ИП могут приостановить исполнение, представив банковскую гарантию (п. 5.1 ст. 138 НК РФ).
Можно ли дополнить жалобу после подачи?
Да. До принятия решения по жалобе можно представить дополнительные документы, а также попросить приостановить рассмотрение, чтобы их собрать, — не более чем на шесть месяцев (п. 1 ст. 140 НК РФ). Учтите, что срок рассмотрения в этом случае считается заново — со дня получения дополнительных документов.
Кто рассматривает жалобу и можно ли участвовать лично?
Жалобу рассматривает вышестоящий налоговый орган — обычно УФНС по региону — или орган, которому ФНС передала такие полномочия (п. 1.1 ст. 140 НК РФ). Как правило, без участия заявителя. Но если в материалах выявлены противоречия, жалобу рассматривают с вашим участием, в том числе по видео-конференц-связи (п. 2 ст. 140 НК РФ).
Итог
Решение налоговой обжалуется в два этапа: сначала вышестоящий налоговый орган, потом суд. Пока решение не вступило в силу — месяц с вручения, — подавайте апелляционную жалобу: решение не исполняется, а УФНС рассматривает жалобу месяц с возможным продлением. Позже остаётся обычная жалоба в течение года, но решение уже исполняется. В жалобе нужны доводы по каждому эпизоду, процедурные нарушения и смягчающие обстоятельства. После решения УФНС на обращение в суд — три месяца. Если речь о решении по камеральной проверке, порядок тот же.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (часть первая: ст. 101, 101.2, 112–114, 137–140), ст. 198, 199 АПК РФ и ст. 219 КАС РФ в действующих редакциях.