Пени — самая «тихая» часть налогового долга. Их не нужно декларировать и о них не приходит отдельного решения: пока на едином налоговом счёте висит недоимка, пени растут каждый день. В 2025–2026 годах для организаций действует особая шкала, и именно на ней чаще всего ошибаются при проверке расчёта. Разбираем, как считают пени по налогам по ст. 75 НК РФ, с примерами, и как проверить, правильно ли их начислила инспекция.
Что такое пени и когда они начисляются
Пеней признаётся денежная сумма, которую налогоплательщик должен уплатить, если не заплатил налог в установленный срок (п. 1 ст. 75 НК РФ). Пени уплачиваются дополнительно к налогу — независимо от штрафов и других мер (п. 2 ст. 75 НК РФ). Те же правила применяются к сборам, страховым взносам и налоговым агентам (п. 9 ст. 75 НК РФ).
Пени начисляются за каждый календарный день просрочки начиная со дня возникновения недоимки по день исполнения совокупной обязанности включительно (п. 3 ст. 75 НК РФ). Важная деталь эпохи ЕНС: пени не начисляются на ту часть недоимки, которая не превышает положительного сальдо единого налогового счёта в соответствующий день, с учётом денег, зачтённых в счёт предстоящих платежей по конкретному налогу. Иными словами, пени считаются от отрицательного сальдо ЕНС, а не от каждого налога отдельно.
Ставки пени в 2026 году
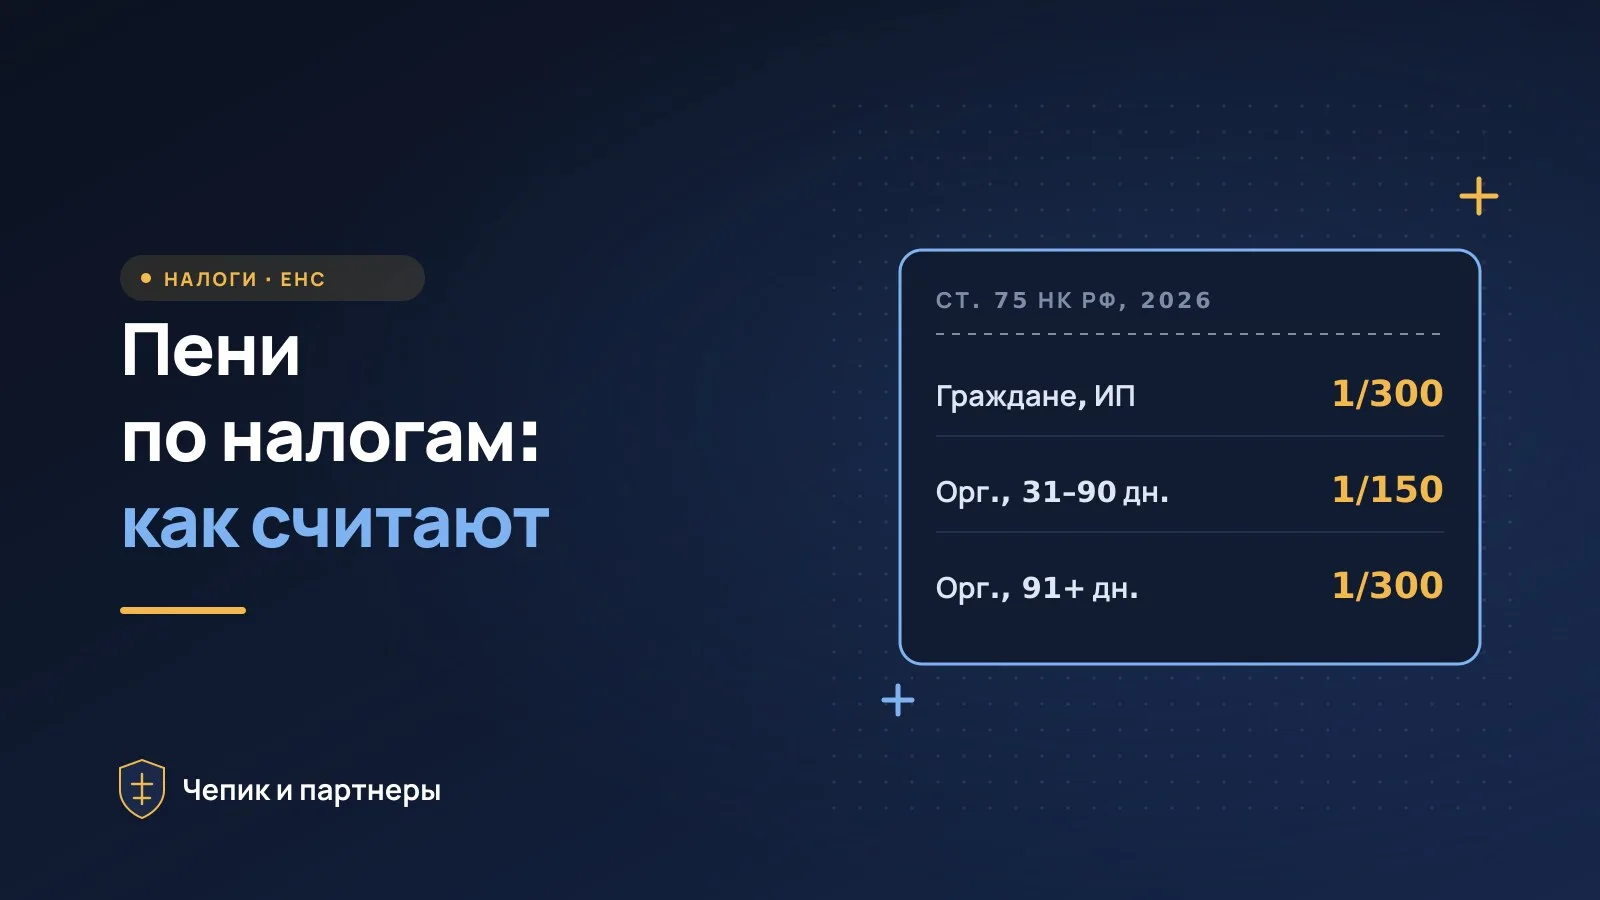
Размер пени за день — процент от суммы недоимки, равный доле ключевой ставки Банка России (п. 4 ст. 75 НК РФ). Доля зависит от того, кто платит и сколько длится просрочка.
| Кто платит | Период и дни просрочки | Доля ключевой ставки | Норма |
|---|---|---|---|
| Физические лица, включая ИП | Весь период просрочки | 1/300 | подп. 1 п. 4 ст. 75 НК РФ |
| Организации, просрочка в 2025–2026 годах | С 1-го по 30-й день | 1/300 | подп. 1 п. 5.1 ст. 75 НК РФ |
| Организации, просрочка в 2025–2026 годах | С 31-го по 90-й день | 1/150 | подп. 2 п. 5.1 ст. 75 НК РФ |
| Организации, просрочка в 2025–2026 годах | С 91-го дня | 1/300 | подп. 3 п. 5.1 ст. 75 НК РФ |
| Организации, с 9 марта 2022 по 31 декабря 2024 года | Весь период просрочки | 1/300 | п. 5 ст. 75 НК РФ |
| Организации, общее правило (вне периодов пп. 5 и 5.1) | Отрицательное сальдо ЕНС до 30 дней — 1/300, свыше — 1/150 | 1/300 и 1/150 | подп. 2 п. 4 ст. 75 НК РФ |
Особая шкала п. 5.1 для организаций действует с 1 января 2025 года по 31 декабря 2026 года. От общего правила она отличается тем, что с 91-го дня ставка снова снижается до 1/300. Для долгой просрочки разница ощутима — это видно в примере ниже. Дни просрочки отсчитывают от срока уплаты конкретного налога, а не от 1 января 2025 года: если недоимка возникла 1 декабря 2024 года, то 1 января 2025 года — уже 32-й день, и с него применяется 1/150. Если просрочка продолжится после 31 декабря 2026 года, с 1 января 2027 года по действующей редакции для неё снова работает общее правило подп. 2 п. 4 ст. 75 НК РФ — 1/150 с 31-го дня просрочки до погашения.
Во всех случаях берётся ключевая ставка, действовавшая в соответствующий день. Если ставка менялась, период просрочки делят на отрезки и по каждому считают отдельно.
Формула и примеры расчёта
Формула за один день: недоимка × ключевая ставка × доля (1/300 или 1/150). За период — сумма по всем дням. В примерах ниже ключевая ставка условная, чтобы показать механику; для реального расчёта берите значения с сайта Банка России.
Пример 1. Индивидуальный предприниматель
ИП должен был уплатить налог 100 000 ₽, срок уплаты — 28 июля 2026 года. Недоимка возникла 29 июля и погашена 11 сентября. Просрочка с 29 июля по 11 сентября включительно — 45 дней. Ключевая ставка (условно) — 16% весь период.
Пени = 100 000 × 16% × 1/300 × 45 = 2 400 ₽.
Пример 2. Организация, долгая просрочка
Организация не заплатила 500 000 ₽ в срок 28 апреля 2026 года. Недоимка возникла 29 апреля и погашена 26 августа — это 120 дней. Ставка (условно) — 16% весь период.
| Отрезок просрочки | Дней | Расчёт | Пени |
|---|---|---|---|
| С 1-го по 30-й день | 30 | 500 000 × 16% × 1/300 × 30 | 8 000 ₽ |
| С 31-го по 90-й день | 60 | 500 000 × 16% × 1/150 × 60 | 32 000 ₽ |
| С 91-го по 120-й день | 30 | 500 000 × 16% × 1/300 × 30 | 8 000 ₽ |
| Итого | 120 | — | 48 000 ₽ |
Если бы действовало общее правило п. 4 ст. 75 (1/150 со 31-го дня до конца просрочки), пени составили бы 8 000 + 500 000 × 16% × 1/150 × 90 = 56 000 ₽. Особая шкала 2025–2026 годов экономит здесь 8 000 ₽.
Пример 3. Ставка изменилась в период просрочки
Недоимка организации — 200 000 ₽, просрочка — 40 дней. Первые 20 дней ключевая ставка (условно) 18%, следующие 20 дней — 17%.
- дни 1–20: 200 000 × 18% × 1/300 × 20 = 2 400 ₽;
- дни 21–30: 200 000 × 17% × 1/300 × 10 = 1 133,33 ₽;
- дни 31–40: 200 000 × 17% × 1/150 × 10 = 2 266,67 ₽.
Итого: 5 800 ₽. Именно такие разбивки — по датам изменения ставки и по границам 30-го и 90-го дня — проще всего доверить калькулятору.
Как пени связаны с единым налоговым счётом
С переходом на ЕНС пени начисляются на общее отрицательное сальдо, а не по каждому налогу. Отсюда два практических следствия.
- Порядок зачёта платежа. Деньги на ЕНС распределяются в установленной очерёдности: сначала недоимка по НДФЛ, затем текущий НДФЛ, недоимка по иным налогам, текущие налоги и взносы, и только потом пени, проценты и штрафы (п. 8 ст. 45 НК РФ). Пока на ЕНС не хватает денег на налоги, пени не гасятся.
- Положительное сальдо защищает. Если на ЕНС в нужный день было достаточно денег, пени на недоимку в этих пределах не начисляются (п. 3 ст. 75 НК РФ). Та же логика освобождает от штрафа за неуплату, если положительное сальдо было непрерывно со срока уплаты до решения (п. 4 ст. 122 НК РФ).
Если налог доначислили по итогам проверки, пени считают с первоначального срока уплаты. Поэтому при доначислениях по камеральной или выездной проверке пени часто сопоставимы со штрафом.
Когда пени не начисляются
- Арест и обеспечительные меры. Если погасить недоимку не давал арест имущества по решению налогового органа или обеспечительные меры суда — приостановление операций по счетам, арест денег или имущества, — пени не начисляются за весь период их действия (п. 3 ст. 75 НК РФ). Заявление об отсрочке само по себе начисление не останавливает.
- Отсрочка и рассрочка. На недоимку, по которой предоставлена отсрочка или рассрочка, пени не начисляются со дня вступления в силу такого решения (подп. 4 п. 7 ст. 75 НК РФ).
- Письменные разъяснения. Если недоимка возникла потому, что вы выполняли письменные разъяснения Минфина, ФНС или другого уполномоченного органа (данные вам или неопределённому кругу лиц), пени не начисляются (подп. 3 п. 7 ст. 75 НК РФ). Правило не работает, если разъяснения основаны на неполной или недостоверной информации от самого налогоплательщика (п. 8 ст. 75 НК РФ).
- Корректировки по контролируемым сделкам — в случаях подп. 1, 2 п. 7 ст. 75 НК РФ.
- Решения Правительства. Для отдельных категорий лиц и регионов начисление пени может быть приостановлено постановлениями Правительства РФ.
Типичные ошибки при расчёте пени
- Одна ставка на весь период. Если ключевая ставка менялась, расчёт по одной ставке даёт неверный результат — в ту или другую сторону.
- Шкала 1/150 «до конца» для организаций. В 2025–2026 годах удвоенная доля действует только с 31-го по 90-й день; с 91-го дня снова применяется 1/300 (п. 5.1 ст. 75 НК РФ).
- Неверный первый день. День уплаты по сроку в просрочку не входит: пени идут со следующего дня, а день погашения включается.
- Расчёт по каждому налогу без учёта ЕНС. Если по одному налогу долг, а на ЕНС есть переплата, пени на недоимку в пределах положительного сальдо не начисляются.
- Пени на штраф или на пени. Их начисляют только на недоимку по налогам, сборам и взносам — это частая ошибка самостоятельных расчётов.
Как проверить начисленные пени
- Получите данные ЕНС. В личном кабинете посмотрите историю сальдо или запросите справку о сальдо и акт сверки — это ваше право (подп. 5.1, 5.2 п. 1 ст. 21 НК РФ).
- Найдите даты. Когда возникло отрицательное сальдо, менялось ли оно, когда погашено. Срок уплаты, выпавший на выходной, переносится на рабочий день (п. 7 ст. 6.1 НК РФ).
- Разбейте период. По датам изменения ключевой ставки и — для организаций — по 30-му и 90-му дню просрочки.
- Посчитайте и сравните. Удобнее всего — на калькуляторе пени по налогам, затем сравните с суммой в личном кабинете или в требовании.
- Если есть расхождение — напишите в инспекцию. Укажите дни, в которые сальдо было положительным, или основания, при которых пени не начисляются, и приложите расчёт.
- Если инспекция не исправила — обжалуйте. Требование или решение о взыскании обжалуется сначала в УФНС, порядок описан в статье об обжаловании решения налоговой.
Крупная недоимка с пенями чревата не только суммой: если её не погасить, инспекция взыскивает долг за счёт денег на счетах и может приостановить операции — о том, как это работает, читайте в статье о блокировке счёта налоговой. Если спор о пенях связан с доначислениями по проверке, поможет юрист по налоговым спорам.
Проверим расчёт пени и ЕНС. Посчитайте сумму на нашем калькуляторе пени или напишите нам в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
С какого дня начисляются пени?
Со дня возникновения недоимки, то есть со следующего дня после установленного срока уплаты, и по день погашения включительно (п. 3 ст. 75 НК РФ). Если срок уплаты выпал на выходной, он переносится на ближайший рабочий день (п. 7 ст. 6.1 НК РФ), и пени начинают идти только после него.
Можно ли уменьшить пени из-за смягчающих обстоятельств?
Нет. Пени — не штраф, а компенсация бюджету за несвоевременную уплату; они уплачиваются дополнительно к налогу независимо от мер ответственности (п. 2 ст. 75 НК РФ). Снижение в два — десять раз при смягчающих обстоятельствах предусмотрено только для штрафов (п. 3 ст. 114 НК РФ). Уменьшить пени можно, лишь доказав ошибку в расчёте или основания, при которых они не начисляются или не могут быть взысканы, — например, если инспекция утратила право взыскать сам налог (постановление КС РФ от 13.05.2025 № 20-П).
Начисляются ли пени на штраф?
Нет. Пени начисляются на сумму недоимки по налогам, а также по сборам и страховым взносам (пп. 1, 9 ст. 75 НК РФ). На штрафы и на сами пени пени не начисляются.
Какую ключевую ставку брать, если она менялась?
Ту, что действовала в каждый конкретный день просрочки. Период делят на отрезки по датам изменения ставки Банка России и считают каждый отдельно, а для организаций — ещё и по границам 30-го и 90-го дня. Калькулятор пени делает такую разбивку автоматически; актуальные значения ставки публикует Банк России на cbr.ru.
Начисляются ли пени, если деньги на ЕНС есть, но платёж зачли не туда?
Пени не начисляются на недоимку в пределах положительного сальдо ЕНС на соответствующий день (п. 3 ст. 75 НК РФ). Если сальдо было положительным, но инспекция всё равно начислила пени, запросите справку о сальдо и акт сверки (подп. 5.1, 5.2 п. 1 ст. 21 НК РФ) и требуйте перерасчёта.
Итог
Пени по налогам начисляются за каждый день просрочки — со дня возникновения недоимки по день погашения включительно — исходя из ключевой ставки, действовавшей в каждый день. Граждане и ИП платят 1/300 ставки. Организации в 2025–2026 годах — 1/300 первые 30 дней, 1/150 с 31-го по 90-й день и снова 1/300 с 91-го дня. Пени считаются от отрицательного сальдо ЕНС и не начисляются в пределах положительного сальдо, при аресте имущества, отсрочке и выполнении письменных разъяснений. Проверить расчёт инспекции помогут выписка ЕНС и калькулятор.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (часть первая: ст. 6.1, 21, 45, 75, 114, 122) в действующей редакции и постановлению КС РФ от 13.05.2025 № 20-П; ставки — по пп. 4, 5, 5.1 ст. 75 НК РФ.