Каждую декларацию и каждый расчёт, которые вы сдаёте в налоговую, инспекция проверяет у себя в кабинете — без визита к вам и без отдельного решения руководителя. Это и есть камеральная налоговая проверка. Чаще всего она проходит незаметно, но если программа нашла расхождения, приходит требование пояснений, а иногда и акт с доначислениями. Разбираем, сколько длится проверка, что инспекция вправе потребовать, как реагировать и чем всё заканчивается.
Что такое камеральная проверка и чем она отличается от выездной
Налоговый кодекс знает два вида налоговых проверок — камеральные и выездные (ст. 87 НК РФ). Камеральная проводится по месту нахождения инспекции на основе поданной декларации, приложенных к ней документов и тех сведений о вашей деятельности, которые у налогового органа уже есть (п. 1 ст. 88 НК РФ). Это выписки банков, данные контрагентов, сведения из реестров, информация о кассах и маркировке.
Главные отличия от выездной проверки:
- Проверяют каждую декларацию. Отбора нет: камеральная проверка начинается автоматически, как только декларация поступила в инспекцию, и решение руководителя для неё не нужно (п. 2 ст. 88 НК РФ).
- Предмет — одна декларация. Инспектор проверяет конкретный налог за конкретный период, а не всю деятельность за три года.
- Права инспекции уже. Документы можно требовать только в перечисленных в ст. 88 случаях, осмотр — только в отдельных ситуациях.
По НДС проверка во многом автоматизирована: инспекция сопоставляет вашу декларацию с декларациями контрагентов и журналами счетов-фактур, и любой «разрыв» в цепочке становится поводом для требования (п. 8.1 ст. 88 НК РФ). Как устроена проверка на территории компании, разобрано в статье о выездной налоговой проверке.
Сколько длится камеральная проверка
Срок зависит от того, что именно проверяют.
| Что проверяют | Срок проверки | Норма |
|---|---|---|
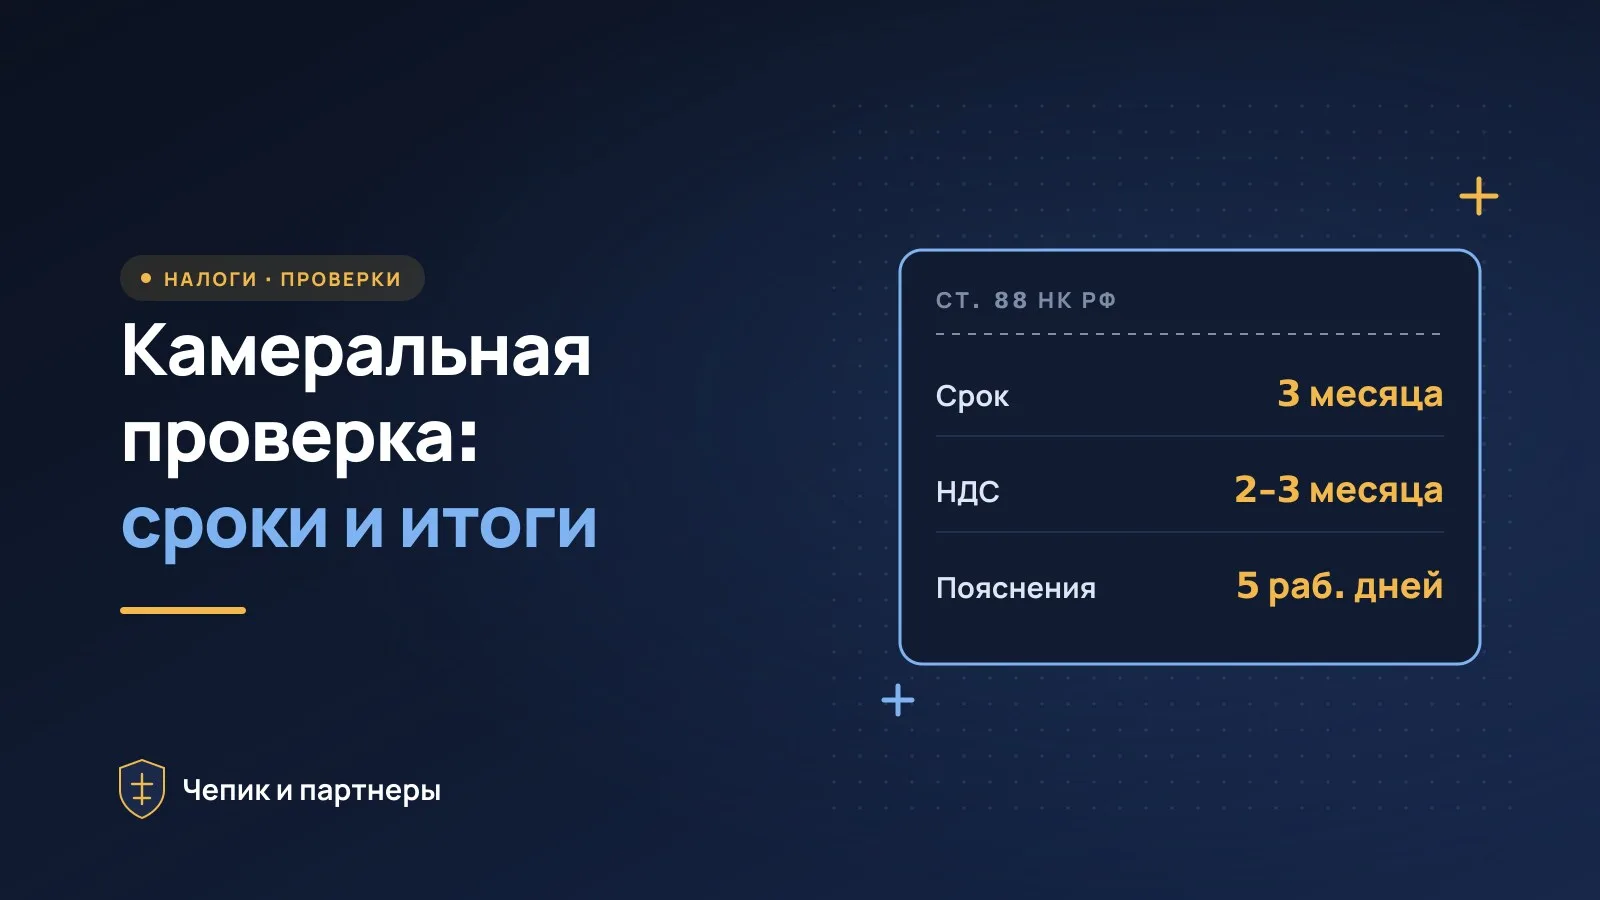
| Обычная декларация или расчёт (налог на прибыль, УСН, 3-НДФЛ, страховые взносы и др.) | 3 месяца со дня представления | п. 2 ст. 88 НК РФ |
| Декларация по НДС | 2 месяца; при признаках нарушения руководитель инспекции может продлить до 3 месяцев | п. 2 ст. 88 НК РФ |
| Заявление о вычете по НДФЛ в упрощённом порядке | 30 календарных дней, продление — до 3 месяцев | п. 2 ст. 88, ст. 221.1 НК РФ |
| Уточнённая декларация, поданная во время проверки | Проверка прежней декларации прекращается, по уточнённой начинается новая | п. 9.1 ст. 88 НК РФ |
| Доход физлица от продажи или дарения недвижимости, декларация не подана | 3 месяца со дня, следующего за днём истечения срока уплаты налога | п. 1.2 ст. 88 НК РФ |
Решение о продлении проверки по НДС инспекция направляет через личный кабинет в течение трёх дней с даты его принятия (п. 2 ст. 88 НК РФ). Срок, исчисляемый месяцами, истекает в соответствующее число последнего месяца (п. 5 ст. 6.1 НК РФ): если декларация по налогу на прибыль подана 25 марта 2026 года, проверка должна завершиться 25 июня 2026 года.
Отдельно стоит помнить о сроках для ответов. Все сроки НК РФ, указанные в днях, считаются в рабочих днях, если прямо не сказано о календарных (п. 6 ст. 6.1 НК РФ). Поэтому «пять дней» на пояснения — это пять рабочих дней со дня получения требования.
Что инспекция вправе потребовать
Пояснения
Если в декларации есть ошибки, противоречия между документами или расхождения с данными инспекции, налогоплательщику направляют требование представить пояснения или внести исправления в течение пяти дней (п. 3 ст. 88 НК РФ). Пояснения вправе потребовать и без ошибок, если вы подали уточнённую декларацию с уменьшением налога, заявили убыток или воспользовались налоговыми льготами (пп. 3, 6 ст. 88 НК РФ). К пояснениям можно приложить выписки из регистров учёта и другие подтверждающие документы (п. 4 ст. 88 НК РФ).
Для НДС есть жёсткое правило: если декларацию вы обязаны сдавать в электронном виде, пояснения тоже подаются только в электронной форме по формату ФНС через оператора ЭДО. Пояснения на бумаге или в другом формате считаются непредставленными (п. 3 ст. 88 НК РФ).
Документы
Общее правило — запрет: при камеральной проверке инспекция не вправе истребовать дополнительные документы, если это не предусмотрено ст. 88 или если их не нужно подавать вместе с декларацией (п. 7 ст. 88 НК РФ). Исключения названы в самой статье: декларация по НДС с возмещением (документы, подтверждающие вычеты), противоречия в декларации по НДС, указывающие на занижение налога, льготы, уточнённая декларация с уменьшением налога, поданная спустя два года после срока подачи, и ряд других случаев (пп. 6, 8–8.10 ст. 88 НК РФ).
Истребованные документы представляют в течение 10 рабочих дней со дня получения требования. Если собрать их в срок не получается, нужно на следующий день после получения требования письменно уведомить инспекцию о причинах и сроке, в который документы будут представлены (п. 3 ст. 93 НК РФ).
Осмотр, допрос, встречные запросы
Осмотр помещений и территорий при камеральной проверке возможен только в случаях, предусмотренных пп. 8, 8.1 и 8.9 ст. 88 НК РФ, — прежде всего при возмещении НДС и расхождениях по НДС (ст. 92 НК РФ). Вызвать на допрос в качестве свидетеля инспекция может любое физическое лицо, которому известны значимые обстоятельства (ст. 90 НК РФ). Документы о ваших сделках инспекция вправе запросить и у контрагентов (ст. 93.1 НК РФ).
Как действовать, если пришло требование
- Определите основание. В требовании указано, к какой декларации и периоду оно относится и на какой пункт ст. 88 опирается. От этого зависит, обязаны ли вы давать документы или только пояснения.
- Посчитайте срок. Пояснения — пять рабочих дней, документы — десять рабочих дней со дня получения требования. Если не успеваете с документами, на следующий день направьте уведомление о продлении.
- Проверьте расхождение по существу. Сверьте данные декларации с учётом, книгами покупок и продаж, выписками банка, данными контрагента.
- Если ошибка подтвердилась — подайте уточнённую декларацию и доплатите налог с пенями. Освобождение от штрафа по п. 4 ст. 81 НК РФ действует, только если уточнёнка подана до того, как вы узнали, что инспекция обнаружила ошибку, и на ЕНС к этому моменту есть сумма налога и пеней. Само по себе требование пояснений, направленное до составления акта, по позиции ФНС ещё не означает, что инспекция обнаружила ошибку (письмо ФНС России от 20.08.2018 № АС-4-15/16075), поэтому уточнёнку с доплатой лучше подать сразу: чем раньше погашена недоимка, тем меньше пени. Проверить их можно по нашему калькулятору пени по налогам.
- Если расхождение объяснимо — дайте письменные пояснения. Коротко и по существу: что за операция, почему данные расходятся, какие документы это подтверждают.
- Сохраните подтверждения. Квитанции о приёме, номера входящих документов, переписку в личном кабинете — они понадобятся, если дело дойдёт до спора.
Подробный порядок ответа и образец пояснений — в статье о том, как ответить на требование налоговой. Если требование пришло в период, когда у компании проблемы с расчётным счётом, посмотрите также, как проверить и снять блокировку счёта.
Чем грозит молчание
Игнорировать требования по камеральной проверке невыгодно по трём причинам.
- Штраф за пояснения. Непредставление пояснений по п. 3 ст. 88 НК РФ, если вы не подали и уточнённую декларацию, — 5 000 ₽, при повторении в течение календарного года — 20 000 ₽ (ст. 129.1 НК РФ).
- Штраф за документы. За каждый непредставленный в срок документ — 200 ₽ (п. 1 ст. 126 НК РФ). При больших требованиях сумма быстро растёт.
- Акт без ваших доводов. Если пояснений нет, инспекция оценивает ситуацию по своим данным и составляет акт (п. 5 ст. 88 НК РФ). Опровергать готовые выводы потом сложнее, чем дать объяснения сразу.
Чем заканчивается камеральная проверка
Если нарушений не нашли, проверка просто завершается: акт не составляют и никаких документов не присылают. Если нашли — должностные лица составляют акт налоговой проверки (п. 5 ст. 88, ст. 100 НК РФ). Дальше процедура такая же, как после выездной проверки.
| Этап | Срок | Норма |
|---|---|---|
| Составление акта, если найдено нарушение | 10 рабочих дней после окончания проверки | п. 1 ст. 100 НК РФ |
| Вручение акта | 5 рабочих дней с даты акта; по почте акт считается полученным на шестой день | п. 5 ст. 100 НК РФ |
| Письменные возражения на акт | 1 месяц со дня получения акта | п. 6 ст. 100 НК РФ |
| Рассмотрение материалов и решение | 10 рабочих дней после срока возражений, продление — не более чем на месяц | п. 1 ст. 101 НК РФ |
| Дополнительные мероприятия налогового контроля | До 1 месяца; возражения на дополнение к акту — 15 рабочих дней | пп. 6–6.2 ст. 101 НК РФ |
| Вступление решения в силу | Через 1 месяц со дня вручения, если не подана апелляционная жалоба | п. 9 ст. 101 НК РФ |
До рассмотрения материалов вы вправе ознакомиться с ними: инспекция обязана предоставить такую возможность не позднее двух рабочих дней со дня подачи заявления (п. 2 ст. 101 НК РФ). Рассмотрение может проходить по видео-конференц-связи, а неявка надлежаще извещённого налогоплательщика рассмотрению не мешает. Не ходить на рассмотрение — ошибка: это последняя возможность объяснить позицию до решения.
Для деклараций, поданных с 26 июля 2026 года, есть одно исключение. Если организация или ИП опоздали с декларацией, а других нарушений проверка не выявила, акт не составляют: решение о штрафе по п. 1 ст. 119 НК РФ или об отказе в нём выносят без участия налогоплательщика в течение пяти рабочих дней после окончания проверки (п. 1 ст. 100, п. 1.1 ст. 101 НК РФ в ред. закона от 26.06.2026 № 201-ФЗ). По декларациям, поданным раньше, акт составляют в общем порядке.
Обжаловать решение сразу в суд нельзя: сначала — жалоба в вышестоящий налоговый орган (п. 2 ст. 138 НК РФ). Пока решение не вступило в силу, подаётся апелляционная жалоба; как её составить и в какие сроки — в статье об обжаловании решения налоговой.
Типичные ошибки на камеральной проверке
- Пояснения по НДС на бумаге. Они считаются непредставленными, со всеми последствиями.
- Документы «на всякий случай». Лишние документы сверх требования дают инспекции новый материал. Отвечайте на то, о чём спросили, и в пределах прав инспекции.
- Уточнёнка без оплаты. Если подать уточнённую декларацию с доплатой, но не пополнить ЕНС, недоимка и пени продолжат расти, а освобождение от штрафа по п. 4 ст. 81 НК РФ, если оно ещё было возможно, будет потеряно.
- Пропуск срока возражений. Месяц на возражения по акту пролетает быстро, а доводы, не заявленные на этом этапе, потом труднее отстаивать.
- Попытка сразу идти в суд. Без жалобы в УФНС суд заявление не рассмотрит.
Если инспекция уже составила акт или сумма возможных доначислений существенна, разумно подключить налогового юриста по проверкам и спорам с ФНС до подачи возражений: на этом этапе ещё можно повлиять на решение, не доводя дело до жалобы.
Пришло требование или акт по камеральной проверке? Напишите нам через страницу налогового юриста или в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
Сообщает ли инспекция о начале камеральной проверки?
Как правило, нет. Камеральная проверка начинается сама с момента подачи декларации и не требует решения руководителя инспекции (п. 2 ст. 88 НК РФ). Отдельное уведомление приходит, только если проверку проводит не ваша инспекция, а другой уполномоченный налоговый орган: его направляют в течение пяти дней (п. 1 ст. 88 НК РФ). О ходе проверки вы узнаете из требований, если они появятся.
Можно ли подать уточнённую декларацию, пока идёт проверка?
Можно. Проверка первоначальной декларации прекращается, и по уточнённой начинается новая, со своим сроком (п. 9.1 ст. 88 НК РФ). Сведения, которые инспекция уже успела собрать, она вправе использовать дальше. Если уточнёнка увеличивает налог и подана до того, как вы узнали об обнаружении ошибки инспекцией, а на ЕНС к этому моменту есть сумма налога и пеней, штрафа не будет (п. 4 ст. 81 НК РФ).
Что будет, если не ответить на требование о пояснениях?
За непредставление пояснений, если вы не подали и уточнённую декларацию, грозит штраф 5 000 ₽, а при повторении в течение календарного года — 20 000 ₽ (ст. 129.1 НК РФ). Главное же последствие в другом: инспекция вправе составить акт по тем данным, которые у неё есть, без ваших объяснений (п. 5 ст. 88 НК РФ).
Могут ли при камеральной проверке вызвать директора на допрос?
Могут. Свидетелем в налоговом контроле может быть любое физическое лицо, которому известны значимые обстоятельства, в том числе директор или бухгалтер (ст. 90 НК РФ). Отказаться от показаний можно только по основаниям, предусмотренным законом, — например, не свидетельствовать против себя. Протокол перед подписью нужно прочитать целиком и внести в него замечания.
Сколько проверяют декларацию 3-НДФЛ?
Три месяца со дня подачи, как и любую обычную декларацию. Если же вычет заявлен в упрощённом порядке — заявлением, которое формирует сама инспекция, — проверка занимает 30 календарных дней, а при признаках нарушения может быть продлена до трёх месяцев (п. 2 ст. 88 НК РФ).
Итог
Камеральная проверка — плановая процедура для каждой декларации: три месяца для обычных налогов, два-три месяца для НДС. Инспекция вправе требовать пояснения в течение пяти рабочих дней, а документы — только в случаях, прямо указанных в ст. 88 НК РФ. Отвечать нужно в срок и по существу; если ошибка подтвердилась, — подать уточнённую декларацию, обеспечив на ЕНС налог и пени. Если по итогам составлен акт, у вас есть месяц на возражения и право участвовать в рассмотрении, а решение обжалуется сначала в УФНС.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (часть первая: ст. 6.1, 81, 87, 88, 90, 92, 93, 100, 101, 119, 126, 129.1, 138) в действующей редакции.