Для многих объектов налог на имущество давно считается не от балансовой, а от кадастровой стоимости — той, что внесена в ЕГРН по итогам государственной оценки. Для граждан это общее правило, для компаний — для офисов, торговых площадей и жилья. Чем выше кадастровая стоимость, тем выше налог, и после очередной переоценки он может вырасти в разы. Разбираем, кто и как платит налог на имущество по кадастровой стоимости в 2026 году, как его посчитать и законно уменьшить.
Что значит «налог по кадастровой стоимости»
Налоговая база в этом случае — кадастровая стоимость объекта, внесённая в ЕГРН и подлежащая применению с 1 января года, за который платится налог (п. 1 ст. 403 НК РФ, ст. 378.2 НК РФ). Изменение кадастровой стоимости в течение года на налог за этот и прошлые годы, как правило, не влияет (п. 15 ст. 378.2, п. 2 ст. 403 НК РФ). Исключение — изменение вследствие установления рыночной стоимости и исправление ошибок: тогда новая стоимость применяется с дат, которые определяет закон о кадастровой оценке.
По тому же принципу считается земельный налог: его база — кадастровая стоимость участка на 1 января (ст. 390, 391 НК РФ). Поэтому всё сказанное ниже о проверке и снижении кадастровой стоимости касается и земли.
Организации: какие объекты и по каким правилам
Для компаний налог по кадастровой стоимости — исключение из общего правила, и применяется он к видам имущества, названным в п. 1 ст. 378.2 НК РФ:
- административно-деловые и торговые центры и помещения в них;
- нежилые помещения, которые по документам предназначены или фактически используются под офисы, торговлю, общепит и бытовые услуги;
- недвижимость иностранных организаций, не работающих в России через постоянное представительство;
- жилые помещения, жилые и садовые дома, гаражи, машино-места, объекты незавершённого строительства и некоторые хозяйственные постройки.
Здание признаётся деловым или торговым центром, если под офисы, торговлю, общепит или бытовые услуги по документам предназначено или фактически используется не менее 20% его площади; то же правило 20% действует для отдельных помещений (пп. 3–5 ст. 378.2 НК РФ). Применять кадастровую стоимость к офисам, торговым объектам и жилью регион может только после того, как примет соответствующий закон (п. 2 ст. 378.2 НК РФ).
Ключевой документ — региональный перечень. Уполномоченный орган субъекта не позднее 1 марта определяет перечень офисных и торговых объектов на год и публикует его на своём сайте (п. 7 ст. 378.2 НК РФ). Если объект из этой категории в перечень не попал, в текущем году налог по нему считается по среднегодовой стоимости (подп. 2 п. 12 ст. 378.2 НК РФ).
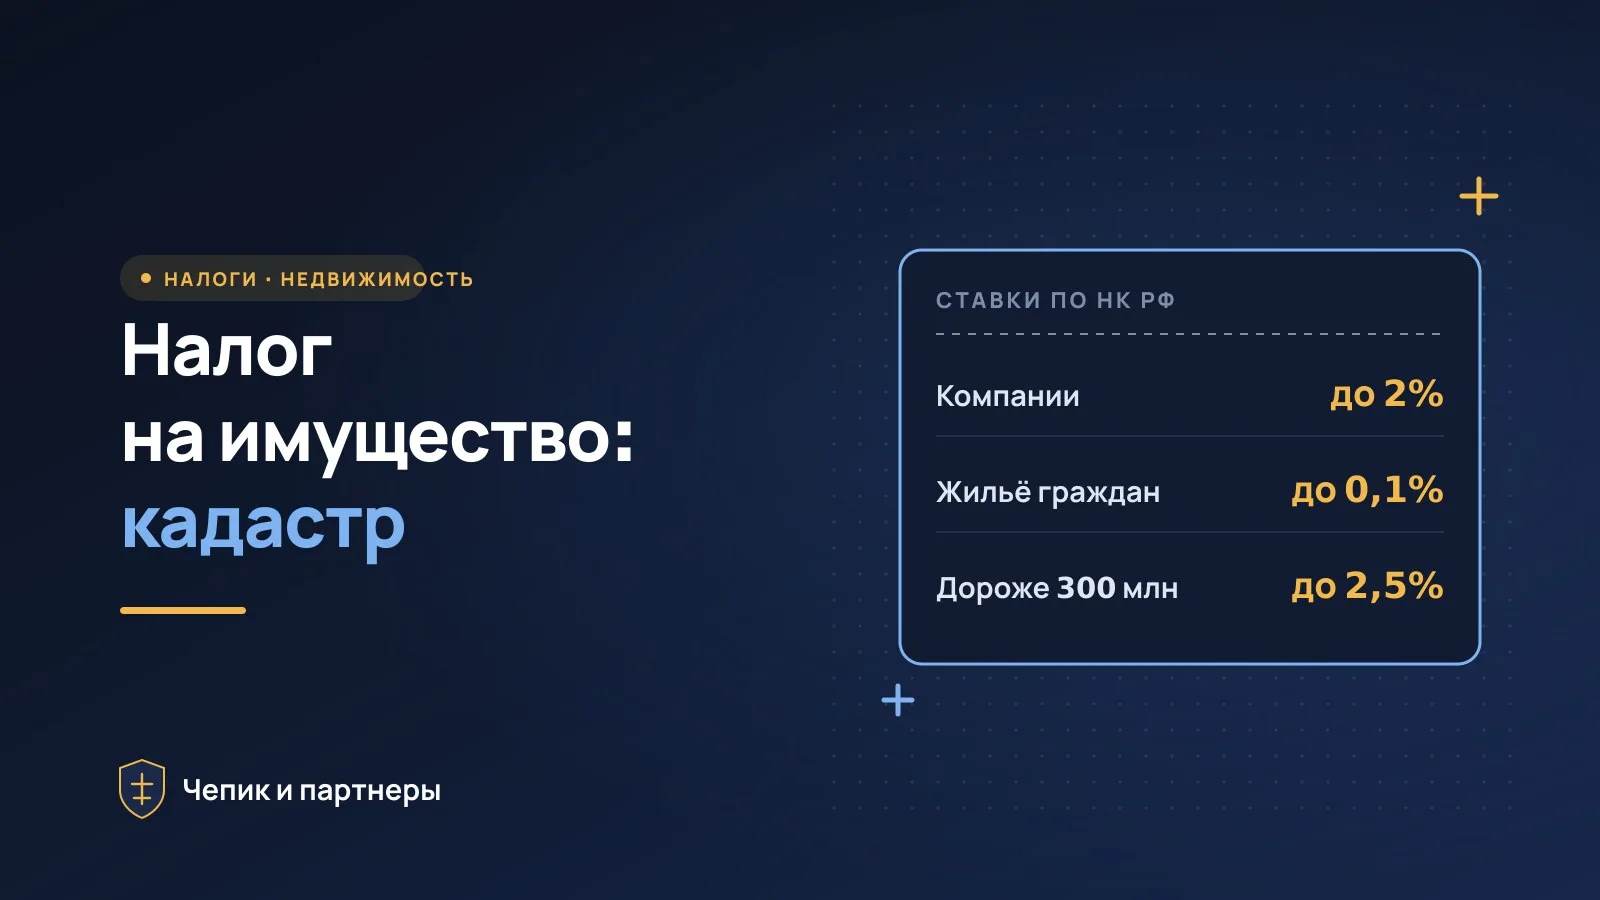
Ставку устанавливает закон субъекта: не выше 2%, а для объектов с кадастровой стоимостью свыше 300 млн ₽ — не выше 2,5% (пп. 1.1, 1.3 ст. 380 НК РФ). Если регион ввёл авансовые платежи, каждый из них равен четверти кадастровой стоимости, умноженной на ставку (подп. 1 п. 12 ст. 378.2 НК РФ). Налог уплачивают до 28 февраля следующего года, авансы — до 28-го числа месяца после квартала (п. 1 ст. 383 НК РФ). Объекты, облагаемые по кадастровой стоимости, в декларацию не включают: налог считает инспекция и направляет компании сообщение об исчисленной сумме (п. 1 ст. 386 НК РФ). Освобождения на УСН для таких объектов нет (п. 2 ст. 346.11 НК РФ).
Граждане: база, вычеты, ставки
Для физических лиц, включая ИП, кадастровая стоимость — основная база налога на имущество (ст. 403 НК РФ). Из неё вычитают стоимость необлагаемой площади (пп. 3–6.1 ст. 403 НК РФ):
- квартира, часть дома — 20 кв. м;
- комната, часть квартиры — 10 кв. м;
- жилой дом — 50 кв. м;
- единый недвижимый комплекс с жилым домом — 1 млн ₽;
- собственникам с тремя и более детьми — дополнительно 5 кв. м квартиры или комнаты и 7 кв. м дома на каждого ребёнка (по одному объекту каждого вида).
Ставки устанавливают муниципалитеты (в Москве, Санкт-Петербурге и Севастополе — законы городов) в пределах ст. 406 НК РФ: до 0,1% для жилья, гаражей и машино-мест (ставку можно снизить до нуля или увеличить не более чем втрое), до 2% для объектов из регионального перечня, до 2,5% для объектов дороже 300 млн ₽ и до 0,5% для прочих объектов. Налог уплачивают по уведомлению до 1 декабря следующего года (ст. 409 НК РФ). ИП на упрощёнке и патенте освобождены от налога по имуществу для бизнеса, кроме объектов из перечня (ст. 346.11, 346.43 НК РФ).
Сравнение и примеры расчёта
| Параметр | Организации | Граждане (включая ИП) |
|---|---|---|
| Какие объекты | Административно-деловые и торговые центры, офисные и торговые помещения, жильё, объекты иностранных компаний (п. 1 ст. 378.2 НК РФ) | Квартиры, дома, комнаты, гаражи, машино-места, иные здания и помещения (ст. 401 НК РФ) |
| Налоговая база | Кадастровая стоимость на 1 января года (ст. 378.2 НК РФ) | Кадастровая стоимость на 1 января года за вычетом необлагаемой площади (ст. 403 НК РФ) |
| Ставка | Устанавливает регион, не выше 2%, для объектов дороже 300 млн ₽ — не выше 2,5% (ст. 380 НК РФ) | Устанавливает муниципалитет: жильё — до 0,1%, объекты из перечня — до 2%, дороже 300 млн ₽ — до 2,5%, прочее — до 0,5% (ст. 406 НК РФ) |
| Кто считает | Инспекция: направляет сообщение об исчисленной сумме, декларацию по этим объектам не сдают (ст. 386 НК РФ) | Инспекция: направляет налоговое уведомление |
| Срок уплаты | Налог — до 28 февраля следующего года, авансы — до 28-го числа после квартала, если их ввёл регион (ст. 383 НК РФ) | До 1 декабря следующего года (ст. 409 НК РФ) |
| Ограничение роста | Нет | Не больше чем на 10% к прошлому году (с третьего года расчёта по кадастровой стоимости в муниципалитете), кроме объектов из регионального перечня (п. 8.1 ст. 408 НК РФ) |
Пример 1. Квартира. Квартира площадью 60 кв. м, кадастровая стоимость — 12 000 000 ₽, то есть 200 000 ₽ за метр. Вычет 20 кв. м — 4 000 000 ₽. База — 8 000 000 ₽. При ставке 0,1% налог за год — 8 000 ₽. Если по сравнению с прошлым годом налог вырос больше чем на 10%, к уплате выставят сумму с ограничением роста по п. 8.1 ст. 408 НК РФ.
Пример 2. Офисное помещение компании. Помещение включено в перечень, кадастровая стоимость — 40 000 000 ₽, ставка по закону региона — условно 2%. Налог за год — 800 000 ₽. Если регион ввёл авансы, каждый квартальный платёж — 40 000 000 × 1/4 × 2% = 200 000 ₽. Снижение кадастровой стоимости на 10 000 000 ₽ уменьшило бы налог на 200 000 ₽ в год.
Как проверить начисление
- Закажите выписку из ЕГРН о кадастровой стоимости. В ней — стоимость, дата её применения и дата внесения в реестр.
- Сверьте характеристики объекта. Площадь, назначение, вид разрешённого использования участка, год постройки, состояние. Ошибка в характеристиках — частая причина завышенной стоимости.
- Проверьте перечень региона. Есть ли объект в перечне на текущий год и по какому основанию он туда попал.
- Сравните с рынком. Если кадастровая стоимость заметно выше цен на похожие объекты, оспаривание может окупиться.
- Проверьте расчёт инспекции. Для граждан — налоговое уведомление (вычеты, ставка, льготы), для компаний — сообщение об исчисленной сумме: на него можно представить пояснения и документы.
Как законно снизить налог
- Исключить объект из перечня. Если помещение не отвечает критериям ст. 378.2 НК РФ, налог по кадастровой стоимости за него не начисляется.
- Исправить ошибку в кадастровой стоимости. Заявление подают в региональное бюджетное учреждение в течение пяти лет с внесения стоимости в ЕГРН (ч. 6 ст. 21 закона № 237-ФЗ). Уменьшенная из-за ошибки стоимость, как правило, применяется с даты начала применения ошибочной — то есть и за прошлые периоды (ч. 2 ст. 18 закона № 237-ФЗ).
- Установить кадастровую стоимость в размере рыночной. По заявлению в бюджетное учреждение с отчётом оценщика (ст. 22.1 закона № 237-ФЗ), а в регионах, которые ещё не перешли на этот порядок, — в комиссии или суде (ст. 22 того же закона). Новая стоимость применяется с 1 января года подачи заявления, поэтому подавать его выгодно до конца года.
- «Архивная» стоимость для граждан. После Постановления КС РФ от 14.07.2026 № 48-П гражданин, не являющийся ИП, может оспорить стоимость, по которой уже начислен налог за прошлые годы, — в пределах трёх лет до года подачи заявления.
- Льготы и вычеты. Для граждан — льготы по ст. 407 НК РФ и местные льготы; их нужно заявить, если инспекция не применила их сама.
Пошаговый порядок — в статье о том, как оспорить кадастровую стоимость, а когда достаточно заявления в бюджетное учреждение и когда нужен суд — в материале «Кадастровая стоимость: заявление в ГБУ или суд». Оценить экономию и подготовить документы поможет налоговый юрист.
Проверим, можно ли снизить налог. Оставьте заявку на странице налогового юриста или напишите нам в Telegram @lawyerchepik — ответим в течение часа в рабочее время.
Частые вопросы
Платит ли компания на УСН налог на имущество по кадастровой стоимости?
Да. Упрощёнка освобождает организацию от налога на имущество, но не в отношении объектов, налоговая база по которым — кадастровая стоимость (п. 2 ст. 346.11 НК РФ). ИП на УСН или патенте тоже платят налог на имущество физлиц по объектам, включённым в региональный перечень (п. 3 ст. 346.11, ст. 346.43 НК РФ).
Что делать, если помещение ошибочно включили в перечень?
Сначала проверьте, по какому критерию его включили: назначение по ЕГРН, разрешённое использование участка или фактическое использование — не менее 20% площади под офисы, торговлю, общепит или бытовые услуги (пп. 3–5 ст. 378.2 НК РФ). Если критерий не выполняется, обратитесь в уполномоченный орган региона; включение можно оспорить и в суде — административным иском о признании пункта перечня недействующим (гл. 21 КАС РФ), отказ региона для этого не обязателен. Не включённый в перечень офисно-торговый объект облагается в этом году по среднегодовой стоимости (подп. 2 п. 12 ст. 378.2 НК РФ).
С какого года применяется сниженная кадастровая стоимость?
Стоимость, установленная бюджетным учреждением в размере рыночной, применяется с 1 января года, в котором подано заявление (п. 6 ч. 2 ст. 18 закона № 237-ФЗ). Поэтому заявление, поданное до конца декабря, снижает налог уже за текущий год. Если стоимость уменьшена из-за исправления ошибки, она, как правило, применяется с даты начала применения ошибочной стоимости.
Пересчитают ли налог гражданину за прошлые годы?
Перерасчёт налога на имущество физических лиц возможен не более чем за три налоговых периода, предшествующих году направления уведомления о перерасчёте (п. 2.1 ст. 52 НК РФ). Для «архивной» кадастровой стоимости Конституционный суд в Постановлении от 14.07.2026 № 48-П разрешил гражданам, не являющимся ИП, обращаться в бюджетное учреждение в течение года с момента, когда они узнали о налоговых последствиях, — в пределах трёх лет, предшествующих году подачи заявления.
Почему налог вырос, если ставка не менялась?
Обычно из-за новой кадастровой оценки: база меняется вместе с кадастровой стоимостью. Для граждан рост ограничен: начиная с третьего года расчёта по кадастровой стоимости в муниципалитете налог не может увеличиться больше чем на 10% к прошлому году, кроме объектов из регионального перечня (п. 8.1 ст. 408 НК РФ). Для организаций такого ограничения нет, поэтому им особенно важно проверять кадастровую стоимость после каждой переоценки.
Итог
Налог на имущество по кадастровой стоимости платят граждане — практически за всю недвижимость — и компании — за офисные и торговые объекты из регионального перечня, жильё и некоторые другие объекты. Ставки ограничены НК РФ: до 2% (2,5% для объектов дороже 300 млн ₽) для компаний, от 0,1% для жилья граждан. Считает налог инспекция, но проверять её расчёт и кадастровую стоимость нужно самим. Снизить налог можно, исключив объект из перечня, исправив ошибку в оценке или установив стоимость в размере рыночной — и заявление, поданное до 31 декабря, работает уже на текущий год.
Нормы сверены на 24 октября 2026 года по Налоговому кодексу РФ (ст. 52, 346.11, 346.43, 378.2, 380, 383, 386, 390, 391, 401, 403, 406, 408, 409), закону № 237-ФЗ (ст. 18, 21, 22, 22.1), КАС РФ (гл. 21) в действующих редакциях и Постановлению КС РФ от 14.07.2026 № 48-П.
Источники
- НК РФ, ст. 378.2. Особенности определения налоговой базы в отношении отдельных объектов недвижимого имущества
- НК РФ, ст. 403. Налоговая база (налог на имущество физических лиц)
- НК РФ, ст. 406. Налоговые ставки (налог на имущество физических лиц)
- Федеральный закон от 03.07.2016 № 237-ФЗ «О государственной кадастровой оценке»
- Постановление Конституционного суда РФ от 14.07.2026 № 48-П