Выбор между ООО и ИП — первое юридическое решение нового бизнеса, и от него зависит больше, чем налоги. Форма определяет, рискуете ли вы личным имуществом, можно ли взять партнёра или инвестора, как забирать деньги из бизнеса и что будет, если дело придётся продать или закрыть. Ниже — сравнение ООО и ИП по ключевым критериям и вопросы, которые помогут выбрать форму под вашу ситуацию.
Главное различие: чьим имуществом вы отвечаете
Индивидуальный предприниматель — это гражданин, который ведёт бизнес от своего имени (ст. 23 ГК РФ). Отдельного имущества бизнеса у него нет: по долгам перед поставщиками, банком или налоговой он отвечает всем своим имуществом, кроме того, на которое закон запрещает обращать взыскание (ст. 24 ГК РФ). Если долги не получается погасить, предпринимателя можно признать банкротом как гражданина (ст. 25 ГК РФ).
ООО — самостоятельное юридическое лицо. Участники не отвечают по его обязательствам и рискуют только стоимостью своих долей (п. 1 ст. 87 ГК РФ). Но защита не абсолютна:
- пока доля не оплачена, участник отвечает по долгам общества в пределах неоплаченной части;
- при банкротстве по вине участников или других контролирующих лиц на них может быть возложена субсидиарная ответственность (п. 3 ст. 3 закона № 14-ФЗ);
- если компанию исключили из реестра с долгами, кредитор может потребовать субсидиарной ответственности директора и участников, действовавших недобросовестно или неразумно (п. 3.1 ст. 3);
- директор возмещает компании убытки, причинённые недобросовестными или неразумными действиями (ст. 53.1 ГК РФ).
На практике банки, выдавая кредит небольшой компании, часто просят личное поручительство владельца — тогда по этому долгу он отвечает своим имуществом, как и ИП.
ООО и ИП: сравнение по ключевым критериям
| Критерий | ИП | ООО |
|---|---|---|
| Ответственность по долгам бизнеса | Всем личным имуществом, кроме защищённого законом (ст. 24 ГК РФ) | Отвечает компания; участники рискуют вкладом, но директор и контролирующие лица могут отвечать лично |
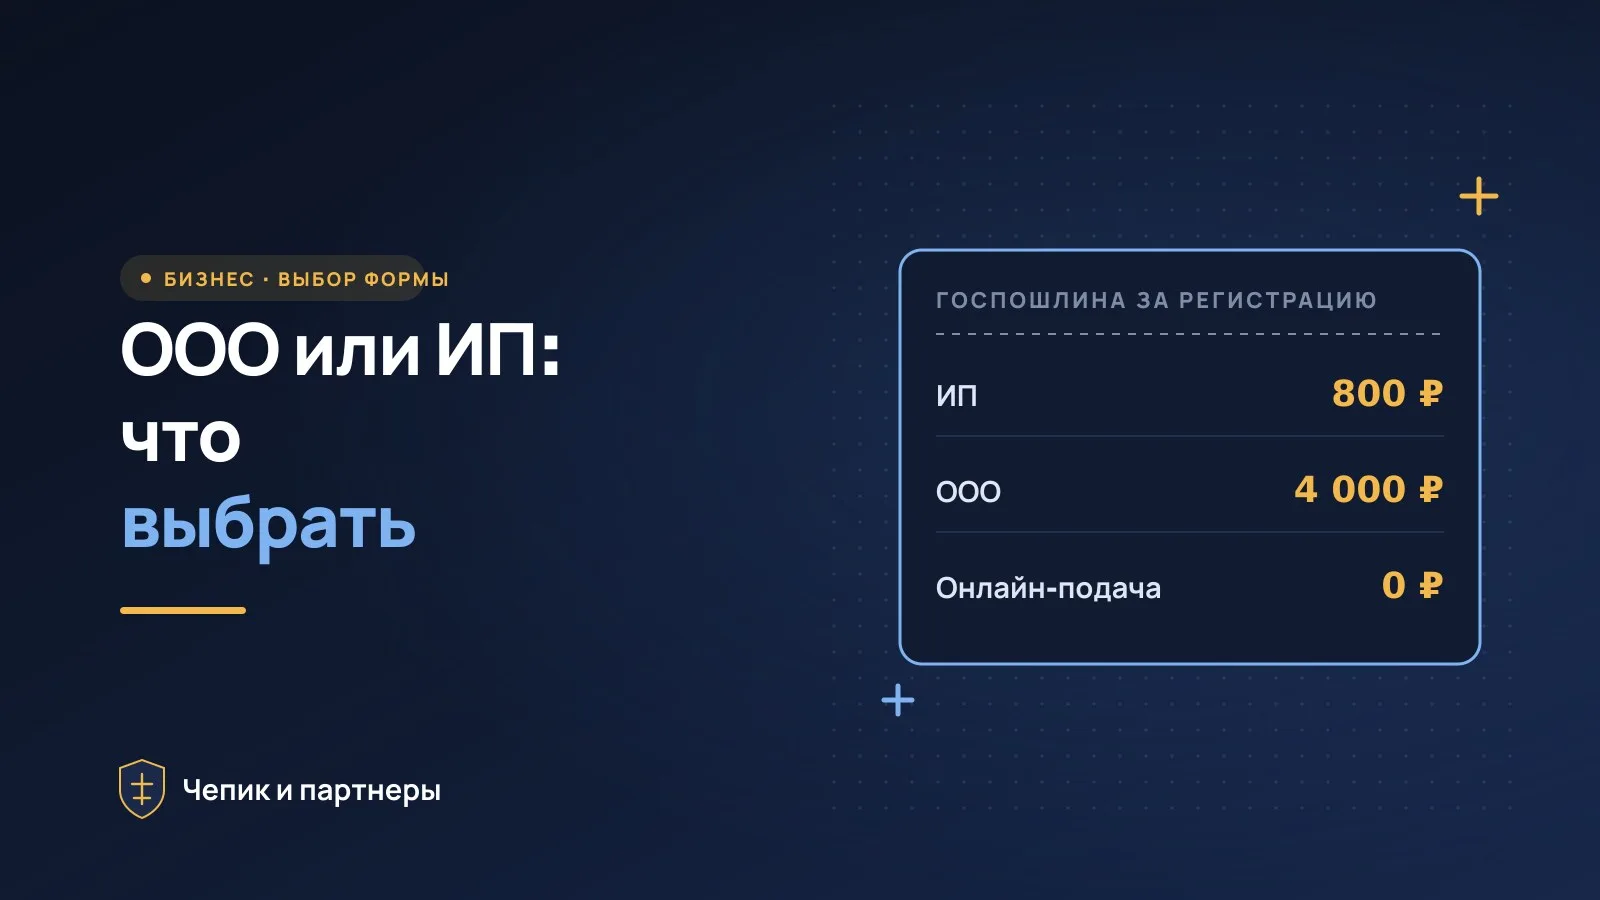
| Госпошлина за регистрацию на бумаге | 800 ₽ | 4 000 ₽ |
| Срок регистрации | До 3 рабочих дней | До 3 рабочих дней |
| Партнёры | Только один владелец | До 50 участников с долями |
| Налоговые режимы | ОСН, УСН, патент, налог на профессиональный доход | ОСН, УСН |
| Взносы «за себя» | Фиксированные: 57 390 ₽ за 2026 год плюс 1 % с дохода свыше 300 000 ₽ | Нет; взносы платятся с выплат работникам |
| Бухгалтерский учёт | Можно не вести, если ведётся налоговый учёт доходов (ч. 2 ст. 6 закона № 402-ФЗ) | Обязателен |
| Доступ к деньгам | Доход — сразу деньги предпринимателя | Через дивиденды не чаще раза в квартал или зарплату |
| Административные штрафы | Как для должностного лица | Как для юридического лица — обычно значительно выше |
| Продажа бизнеса | Продаются имущество и права, статус ИП не передаётся | Продаётся доля через нотариуса |
| Закрытие | Заявление, госпошлина 160 ₽, до 5 рабочих дней | Ликвидация — несколько месяцев |
Госпошлина за регистрацию ИП — 800 ₽, ООО — 4 000 ₽, прекращение деятельности ИП — 20 % от 800 ₽, то есть 160 ₽ (подп. 1, 6 и 7 п. 1 ст. 333.33 НК РФ). При электронной подаче документов пошлину за регистрацию не платят.
Налоги и взносы: общие правила
Подробный выбор налогового режима зависит от вида деятельности, оборота, расходов и числа работников, поэтому здесь — только принципиальные различия.
- Режимы. И ООО, и ИП могут применять упрощённую систему; уведомить о переходе на неё можно в течение 30 календарных дней с даты постановки на учёт (п. 2 ст. 346.13 НК РФ). Только ИП доступны патентная система и, при соблюдении условий, налог на профессиональный доход.
- Взносы предпринимателя за себя. ИП платит их независимо от того, есть ли доход: за 2026 год — 57 390 ₽, а при доходе свыше 300 000 ₽ ещё 1 % с превышения, но не более 321 818 ₽ (п. 1.2 ст. 430 НК РФ). У ООО таких взносов нет, оно платит взносы с выплат работникам.
- Учёт. ИП может не вести бухгалтерский учёт, если ведёт налоговый учёт доходов или доходов и расходов (п. 1 ч. 2 ст. 6 закона № 402-ФЗ). ООО обязано вести бухучёт и составлять бухгалтерскую отчётность.
Как выводить деньги из бизнеса
Деньги на счёте ИП — его собственные: после уплаты налогов предприниматель распоряжается ими как хочет. У ООО деньги принадлежат компании. Участники получают их как дивиденды: общество вправе распределять чистую прибыль ежеквартально, раз в полгода или раз в год по решению общего собрания, а выплатить её нужно не позднее 60 дней со дня решения (п. 1 и 3 ст. 28 закона № 14-ФЗ). Распределять прибыль нельзя, пока не оплачен уставный капитал, при признаках банкротства или если чистые активы меньше уставного капитала и резервного фонда (ст. 29).
Если владелец ООО просто переводит деньги компании себе без решения о дивидендах, без договора займа или зарплаты, это создаёт риски — от претензий налоговой до оспаривания платежей при банкротстве компании.
Партнёры и инвесторы
У ИП не может быть совладельцев: предприниматель всегда один. Объединиться с другими предпринимателями можно только по договору простого товарищества, сторонами которого для предпринимательской деятельности могут быть лишь ИП и коммерческие организации (п. 2 ст. 1041 ГК РФ), — но общего юридического лица и долей при этом не возникает.
В ООО может быть до 50 участников с долями. Права партнёров закрепляются в уставе, а договорённости о финансировании, выходе и продаже долей — в корпоративном договоре. Инвестор может войти в компанию, купив долю или внеся вклад при увеличении уставного капитала. Именно поэтому бизнес с партнёрами почти всегда оформляют как ООО.
Продажа и закрытие бизнеса
Статус ИП нельзя продать или подарить. Покупателю передают имущество, права аренды, товарные знаки, клиентские договоры — каждый актив отдельно. ООО продаётся целиком: покупатель получает долю, а вместе с ней — компанию с её договорами, лицензиями и историей. Сделка удостоверяется нотариусом. Выход из ООО возможен, только если его разрешает устав, — о порядке и выплате стоимости доли читайте в статье о выходе участника из ООО.
Закрыть ИП просто: подаётся заявление по форме Р26001, регистрация прекращения занимает до пяти рабочих дней (ст. 8 и 22.3 закона № 129-ФЗ). Но долги предпринимателя не исчезают — после закрытия ИП он отвечает по ним как гражданин. Закрыть ООО сложнее: добровольная ликвидация длится несколько месяцев, потому что кредиторам дают не менее двух месяцев на предъявление требований. Все способы — в статье «Как закрыть ООО».
Ограничения и штрафы
Часть видов деятельности доступна только организациям — например, розничная продажа крепкого алкоголя, банковская и страховая деятельность. Для некоторых сфер, связанных с детьми или перевозкой пассажиров, при регистрации ИП налоговая запрашивает сведения о судимости (подп. «к» п. 1 ст. 22.1 закона № 129-ФЗ). Предприниматели отвечают по КоАП как должностные лица, если кодекс не устанавливает иное (примечание к ст. 2.4 КоАП РФ), а организации — как юридические лица, и штрафы для них обычно значительно выше. Какие штрафы грозят ИП, собрано в статье «Штрафы для ИП в 2026 году».
Частые ошибки при выборе формы
- Выбрать ООО «чтобы ни за что не отвечать». Защита имущества работает, пока директор и участники действуют добросовестно. Вывод денег перед банкротством, неуплата налогов, «брошенная» компания с долгами — типичные основания для субсидиарной ответственности.
- Оформить ИП или компанию на родственника. Формальный владелец отвечает по долгам и подписывает документы, а фактический не имеет никаких прав на бизнес. Кроме того, разделение одного бизнеса между несколькими формально независимыми ИП и компаниями налоговая проверяет как дробление бизнеса.
- Забыть о взносах ИП. Фиксированные взносы начисляются за весь период, пока предприниматель зарегистрирован, даже если он не работает. Если бизнес не идёт, ИП лучше закрыть, а не держать «на всякий случай».
- Открыть ООО с партнёром поровну и без правил. При долях 50 на 50 и типовом уставе любой конфликт парализует компанию: ни назначить директора, ни распределить прибыль без согласия обоих нельзя.
- Брать деньги из ООО как из своего кошелька. Платежи участнику без решения о дивидендах, договора займа или зарплаты потом трудно объяснить и налоговой, и кредиторам.
Как выбрать: пять вопросов
- Будут ли партнёры? Если да — ООО: у ИП совладельцев не бывает.
- Насколько велики риски? Крупные контракты, кредиты, возможные претензии клиентов на большие суммы — аргумент за ООО, чтобы не рисковать личным имуществом.
- Нужен ли вид деятельности, доступный только организациям? Тогда выбора нет.
- Как часто нужны деньги из бизнеса? Если доход идёт на жизнь каждый месяц, ИП удобнее: не нужны собрания и решения о дивидендах.
- Как вы видите выход из бизнеса? Если планируете продать дело целиком или привлечь инвестора, проще с ООО; если это личная практика — ИП быстрее открыть и закрыть.
Если выбрали ИП, порядок действий описан в статье о регистрации ИП, если ООО — в инструкции «Как открыть ООО». Подготовить документы и подать их можно и с юристом — в рамках регистрации ООО и ИП под ключ.
Поможем выбрать форму бизнеса. Оставьте заявку на странице регистрации ООО и ИП или напишите нам в Telegram @lawyerchepik.
Частые вопросы
Можно ли быть одновременно ИП и участником ООО?
Да. Закон не запрещает гражданину быть индивидуальным предпринимателем и одновременно участником или директором общества. Но это два разных бизнеса: налоги, отчётность и ответственность считаются отдельно, а сделки между ИП и собственной компанией налоговая может проверять особенно внимательно.
Можно ли перевести ИП в ООО?
Преобразовать ИП в ООО нельзя: это разные формы, и статус предпринимателя не передаётся. Нужно зарегистрировать ООО, перезаключить договоры и при необходимости передать компании имущество, а затем, если ИП больше не нужен, прекратить его деятельность.
Отвечает ли участник ООО по долгам компании своим имуществом?
По общему правилу нет: участники несут риск убытков в пределах стоимости долей (п. 1 ст. 87 ГК РФ). Исключения — неоплаченная часть доли, субсидиарная ответственность при банкротстве по вине участника (п. 3 ст. 3 закона № 14-ФЗ) и после исключения компании из реестра, если долги не погашены из-за недобросовестных или неразумных действий (п. 3.1 ст. 3). Подробнее — в статье о субсидиарной ответственности.
Что дешевле в обслуживании — ИП или ООО?
Обычно ИП: можно не вести бухгалтерский учёт, а доход сразу принадлежит предпринимателю. Но ИП на любой системе налогообложения платит фиксированные взносы за себя — 57 390 ₽ за 2026 год, даже если дохода нет. ООО обязано вести бухучёт и сдавать бухгалтерскую отчётность, для выплаты дивидендов нужно проводить собрание. Расходы на юридическое сопровождение ИП зависят от задач: разовая проверка договора и постоянная работа с сотрудниками требуют разного объёма помощи.
Может ли ИП нанимать работников?
Да. ИП может заключать трудовые договоры и становится работодателем со всеми обязанностями: кадровые документы, налоги и взносы с зарплаты, отчётность. Ограничение по числу работников есть только в отдельных налоговых режимах, поэтому его нужно проверять при выборе режима.
Итог
ИП подходит тому, кто работает один, с понятными и небольшими рисками и хочет свободно распоряжаться доходом: его быстро открыть и закрыть, учёт проще, но по долгам бизнеса предприниматель отвечает всем личным имуществом и платит взносы за себя. ООО выбирают, когда есть партнёры, крупные контракты или планы продать бизнес: имущество участников по общему правилу защищено, но обслуживание сложнее, деньги выводятся через дивиденды, а директор и контролирующие лица могут отвечать лично за недобросовестные действия.
Нормы сверены на 24 октября 2026 года по Гражданскому кодексу, закону № 14-ФЗ, закону № 129-ФЗ, Налоговому кодексу, закону № 402-ФЗ о бухгалтерском учёте и КоАП РФ в действующих редакциях.
Источники
- Гражданский кодекс РФ, часть первая
- Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»
- Налоговый кодекс РФ, часть вторая
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте»
- Федеральный закон от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»
- Кодекс РФ об административных правонарушениях