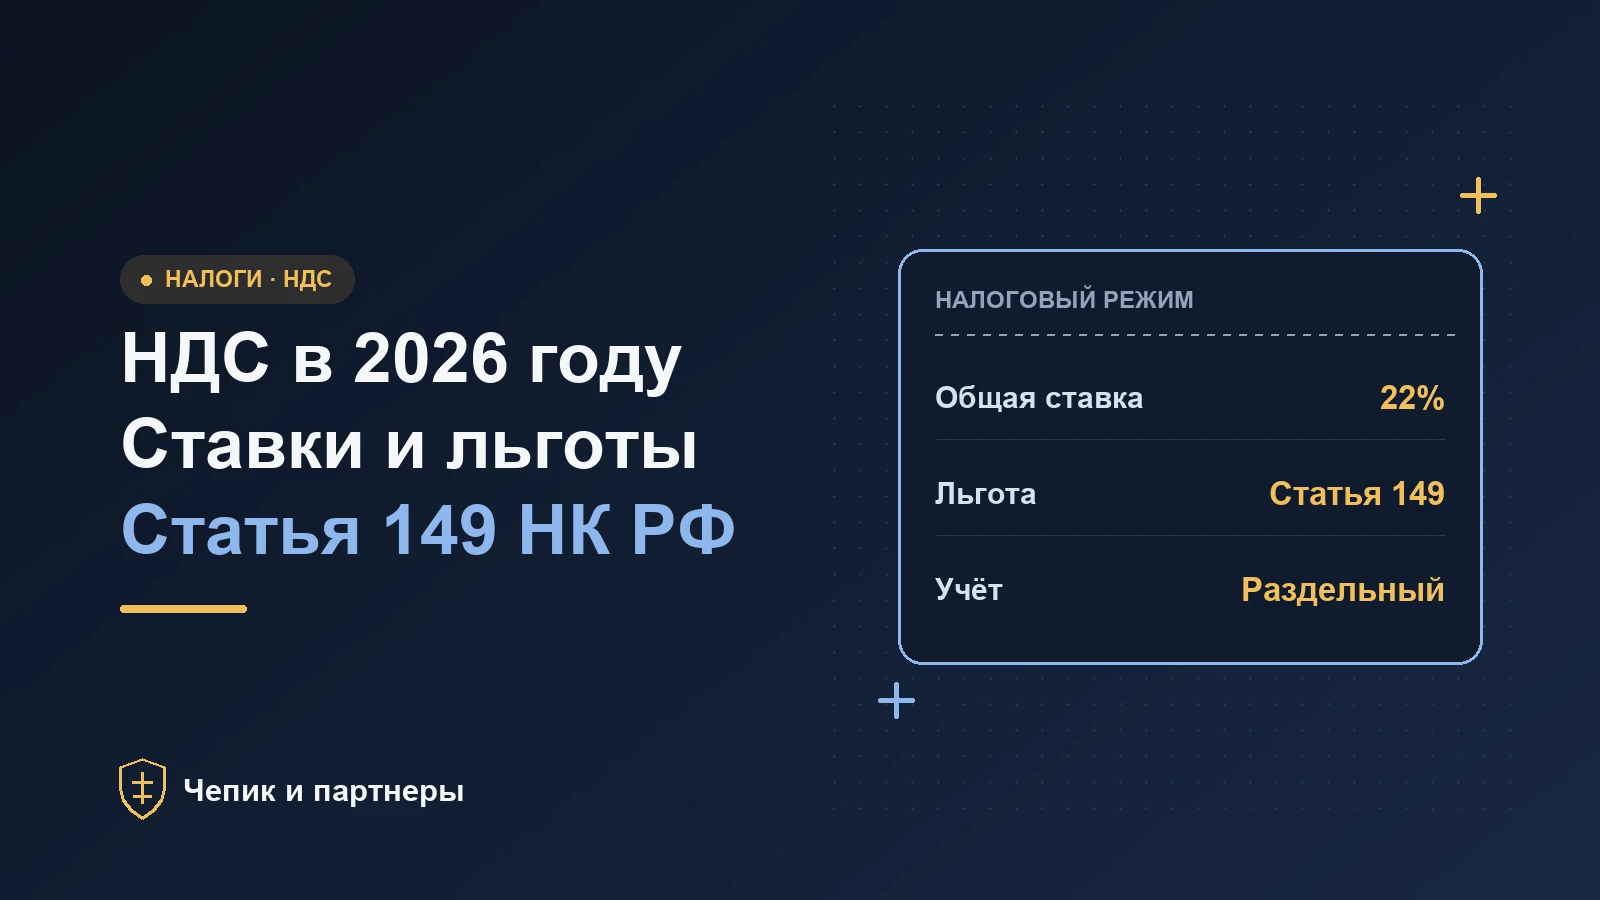
Коротко. Основная ставка НДС в России с 1 января 2026 года — 22%. Для отдельных операций предусмотрены ставки 10% и 0%, а для части бизнеса на УСН — 5% и 7%. Статья 149 НК РФ освобождает от налога конкретные операции при выполнении её условий. Право на освобождение проверяют по каждому договору и виду реализации.
Как понять, какая ставка применяется
Начните с даты операции, места реализации и предмета договора. Ставка 22% применяется к облагаемым операциям, для которых законом не установлена другая ставка. Ставка 10% предусмотрена, в частности, для отдельных продовольственных, детских и медицинских товаров. При её применении проверьте код товара и действующий перечень. Для ставки 0% у экспорта и других перечисленных операций действуют собственные требования к подтверждению.
При цене 100 000 ₽ без НДС налог по основной ставке составляет 22 000 ₽. Если 122 000 ₽ уже включают НДС, при применении расчётной ставки сумма составит те же 22 000 ₽: 122 000 × 22/122. Выберите формулу с учётом основания расчёта и условий сделки. Например, при получении облагаемого аванса расчётная ставка применима к сумме, содержащей налог. В гражданском договоре отдельно проверьте, включён ли налог в согласованную цену и есть ли основания изменить её.
| Основание | Что проверить | Последствие для учёта |
|---|---|---|
| Ставка 22% или 10% | Дату, базу, вид товара или услуги | Начислить налог и проверить условия вычетов |
| Ставка 0% | Наличие оснований по статье 164 и подтверждение | Отразить налогооблагаемую операцию по специальной ставке |
| Освобождение по статье 145 | Статус и доход налогоплательщика, ограничения | Определить объём освобождения от обязанностей, проверить специальные случаи |
| Освобождение по статье 149 | Конкретную операцию и условия её подпункта | Отдельно учесть освобождённую реализацию и входной НДС |
| Ставки 5% и 7% при УСН | Лимит дохода, период, условия применения | Начислить НДС по специальной ставке с применимыми ограничениями вычетов |
Когда компания на УСН начинает платить НДС
Для 2026–2029 годов по действующей статье 145 порог доходов для освобождения составляет 20 млн ₽. При проверке начала 2027 года сравнивают предусмотренные законом доходы за 2026 год с 20 млн ₽ включительно. Изменение закреплено законом от 4 июля 2026 года № 228-ФЗ. Для некоторых компаний прежний расчёт на 15 млн ₽ к 2027 году требует пересмотра. В 2030 году по действующей редакции порог составляет 15 млн ₽, с 2031 года — 10 млн ₽.
Если в течение 2026 года налогоплательщик на УСН превысил 20 млн ₽, по общему правилу обязанности возникают с первого числа следующего месяца. Для утраты самого права на УСН действуют другие условия и даты. Например, если допустимые для освобождения доходы превысили 20 млн ₽ 18 ноября и право на УСН сохраняется, точка перехода по этому основанию — 1 декабря. Поступления и отгрузки на границе этой даты следует сверить отдельно. Посмотрите, не требуется ли уплата НДС также как налоговым агентом либо при ввозе.
Если освобождение по порогу не применяется, сравните специальные ставки 5% и 7% с общеустановленными ставками. Сравнение должно учитывать вычеты, вид покупателя и цену по договору. При выборе специальных ставок вычеты по обычному входному НДС ограничены. При общей ставке проверьте условия применения вычета и документы. После определения режима проверьте операции по статье 149, включая те, которые будут освобождены и после возникновения обязанности по облагаемым сделкам.
Какие операции подпадают под статью 149
Откройте статью и возьмите точный пункт и подпункт. Сопоставьте предмет договора, продавца, покупателя, требуемую лицензию и фактическое исполнение. Для регулируемых услуг может потребоваться лицензия на соответствующую деятельность. При предусмотренных законом условиях освобождается ряд медицинских и образовательных услуг. Содержание приложения к договору важно, если один счёт включает несколько видов работ.
Для программного обеспечения проверьте подпункт 26 пункта 2. Существенны наличие программы или базы данных в предусмотренном законом реестре, передаваемое право и установленные исключения. Договор на поддержку, интеграцию и передачу лицензии может объединять обязательства с разными налоговыми последствиями. Например, проверьте, относится ли доступ к функциональности к переданным правам, а внедрение — к самостоятельной услуге. Название «лицензионный пакет» в счёте не определяет результат.
Если льгота применяется к части услуг, определите, как выделить их цену и отразить исполнение. Сохраните документы, действовавшие в конкретном периоде, например реестровую запись, акт, спецификацию, сведения о лицензии и подтверждение нужного показателя дохода. При отказе от освобождения по операциям пункта 3 проверьте порядок, ограничения и сроки из пункта 5 статьи 149. Возможность такого отказа зависит от основания и не сводится к договорённости с одним покупателем.
Как проверить освобождение для общепита
Общее правило для услуг общественного питания закреплено в подпункте 38 пункта 3 статьи 149. Среди условий — доход за прошлый год не более 3 млрд ₽, доля доходов от общепита не менее 70% и применимое требование к среднемесячным выплатам работникам. Проверьте определение услуг и способ расчёта каждого значения. Сам факт, что в меню есть готовая еда, не позволяет отнести любую поставку к услугам общественного питания.
С 1 апреля по 31 декабря 2026 года действует временное правило для подпадающих под закон компаний и ИП на УСН, утративших освобождение по НДС с 1 января, и ИП, утративших право на патент с 1 января. Для соответствующих категорий проверьте доходы за 2025 год до 60 млн ₽ включительно и долю общепита не ниже 70%. Условие о соответствии выплат среднеотраслевому уровню для этого послабления не применяется. При планировании работы с января 2027 года заново проверьте основания и применимые условия.
Допустим, кафе на УСН получило за 2025 год 48 млн ₽, из них 36 млн ₽ составили подтверждённые доходы от услуг общепита. Доля — 75%. Чтобы проверить временное правило, найдите дату утраты освобождения и рассмотрите расчёты отдельно за январь–март и апрель–декабрь. Для смешанных поступлений нужна расшифровка реализации по договорам и кассовым данным. Розничная продажа и оказание услуг могут относиться к разным видам операций.
Как оформить льготу в документах и учёте
- В карточке операции укажите применимый пункт закона, фактические обстоятельства и подтверждающие документы. Зафиксируйте дату проверки.
- Разведите денежные потоки по облагаемым и освобождённым операциям. При общем расходе определите порядок учёта входного налога по статье 170 НК РФ.
- Сверьте формулировки о цене, налоге и принадлежности аванса в договоре и первичных документах. Если условия изменились, проверьте дату действия дополнения.
- Определите, какие сведения отражаются в декларации, и сохраните расчёт. При наличии обязанности декларирования проверьте актуальный порядок заполнения раздела 7.
Пример смешанных расходов. Компания передаёт права на реестровую программу и одновременно выполняет облагаемые работы по отдельному договору. Есть прямые расходы по каждому направлению и общие расходы на офис. По прямым позициям укажите, для каких операций они приобретены. Для общих определите порядок распределения и закрепите его в учётных документах. Проверьте также необходимость восстановления налога, если назначение актива изменилось.
Что проверить в действующих договорах
Составьте перечень договоров, по которым аванс, исполнение и оплата приходятся на разные периоды. Отдельно выпишите цену, дату отгрузки, вид операции и налоговый режим продавца. Если обсуждаете оплату дополнительной суммы НДС покупателем, проверьте законное или договорное основание и оформите согласие в применимом порядке. Для смены режима пригодится отдельная инструкция по переходу с УСН на ОСНО.
При запросе налоговой полезно представить сверку по конкретной операции, а не только выписку о виде деятельности организации. Приложите соответствующие первичные документы и поясните, какой подпункт и какая редакция относятся к периоду. Убедитесь, что документы подтверждают долю доходов или лицензию именно того лица, которое заявляет освобождение.
Как проверить несколько операций за один квартал
Предположим, ИТ-компания продаёт право использования реестровой программы, дорабатывает её для конкретного заказчика и отдельно предоставляет доступ к площадке с предложениями продавцов. Для первого договора поднимите реестровые сведения и текст передаваемых прав. Для второго изучите предмет работ, способ приёмки и то, что фактически получил заказчик. Для третьего проверьте исключения подпункта 26, в том числе связанные с возможностью размещать предложения или искать покупателей. Сам факт, что площадка работает на реестровой программе, не разрешает вопрос о налоге по конкретному договору.
Для каждой операции выпишите, какое доказательство подтверждает право на льготу. Покупателю понадобится понять, что оплачивается, а бухгалтерии — сколько поступило по каждой строке. Если финансирование перечислено одним платежом, свяжите его со спецификацией и первичными документами. Перед выставлением счёта проверьте, что главный договор, приложение и фактическое назначение платежа описывают одну и ту же операцию.
Если покупатель требует документ со ставкой 0%, сначала уточните, для какой цели. В учёте освобождённая операция отражается по применимому основанию. Случай, когда освобождённый продавец выставил счёт-фактуру с выделенным налогом, требует отдельной проверки пункта 5 статьи 173 НК РФ. При обнаружении ошибки сохраните исходный документ, сведения о вручении и принятых исправлениях. У покупателя и продавца должны сходиться даты, наименование и сумма по согласованной операции.
В квартальной сверке полезно отдельно выделить договоры, по которым подтвердить условие удалось только после завершения периода. Укажите, какой документ ожидался и какой вывод следовал по имеющимся сведениям на момент сдачи отчётности. Это поможет подготовить пояснение, если инспекция запросит основание льготы.
Частые вопросы
Какая сейчас основная ставка НДС?
С 1 января 2026 года основная ставка — 22%. Для специальных операций и категорий она определяется по применимому правилу статьи 164 НК РФ.
Статья 149 означает ставку 0%?
Статья 149 освобождает названные операции. Нулевая ставка — отдельный способ обложения, требующий предусмотренного подтверждения.
Можно ли применять льготу после превышения порога на УСН?
По конкретной операции может действовать статья 149 при соответствии её условиям. Облагаемые операции и учёт входного налога проверяют отдельно.
Что делать, если в договоре две разные услуги?
Уточните предмет и цену каждой, проверьте документы об исполнении и налоговое основание. При смешанных операциях организуйте раздельный учёт.