Как ФНС рассчитывает налог на проценты по вкладам
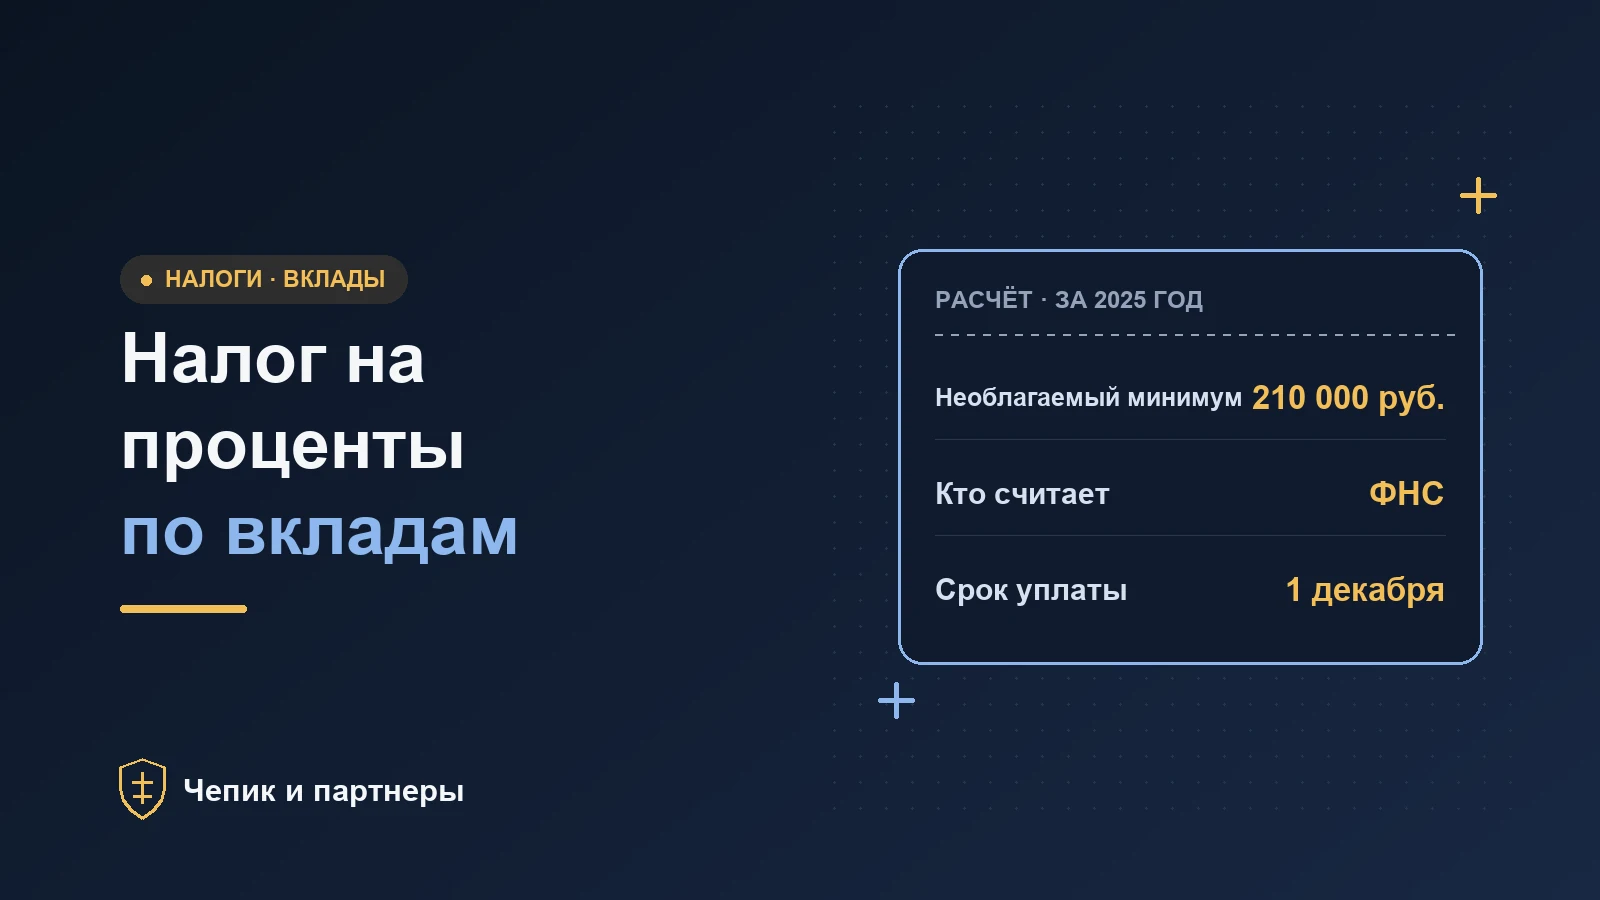
ФНС складывает проценты, полученные за 2025 год по вкладам и счетам в российских банках. В расчёт входят, например, проценты по накопительному счёту. Общий минимум применяется один раз ко всем учитываемым процентам. ФНС рассчитывает его по статье 214.2 НК РФ: 1 млн ₽ умножают на максимальную ключевую ставку ЦБ из тех, которые действовали на первое число каждого месяца 2025 года. Такой ставкой была 21%.
Пример. В одном банке вы получили 125 000 ₽ процентов, в другом — 115 000 ₽. Общий доход составляет 240 000 ₽. После вычета минимума остаётся 30 000 ₽. Если к этой сумме применяется ставка 13%, НДФЛ составит 3 900 ₽.
Для налогового резидента РФ по доходам за 2025 год действует ставка 13% в пределах 2,4 млн ₽ совокупной налоговой базы соответствующей группы и 15% с превышения. Поэтому при наличии других доходов в той же группе проверяйте сводный расчёт ФНС. Зарплата учитывается по своей шкале. Основания расчёта приведены в статьях 210, 214.2 и 224 НК РФ. Разъяснение ФНС о процентах по вкладам.
Какие поступления включают в расчёт за 2025 год
| Поступление | Как проверять |
|---|---|
| Проценты по вкладу и накопительному счёту | Сложите учитываемые выплаты всех российских банков за 2025 год. Сверьте даты и суммы по справкам. |
| Капитализация | Проверьте, когда банк зачислил проценты в пополнение того же вклада. Для обычного вклада это дата получения соответствующего дохода. |
| Валютные проценты российского банка | Для каждой выплаты применяют официальный курс Банка России на дату её фактического получения. |
| Низкопроцентный рублёвый счёт или эскроу | Из расчёта исключают проценты по счетам эскроу и по рублёвому счёту со ставкой не выше 1% годовых в течение всего налогового периода. |
| Возврат основной суммы вклада | Выделите по назначению платежа возврат тела вклада и отдельно проверьте строку процентного дохода. |
Если вы закрыли вклад в декабре, проверьте, в каком году банк действительно выплатил проценты. При ежемесячной капитализации сравните все даты зачисления. При единовременной выплате в конце срока запросите справку, в которой отдельно указаны фактическая дата выплаты и, для договора, отвечающего требованиям ст. 214.2 НК РФ, суммы начислений по годам. Открыв новый вклад в том же банке, не суммируйте остатки двух продуктов. Для расчёта берите только учитываемые проценты.
При зачислении валютных процентов несколько раз за год для каждой выплаты используют официальный курс на дату получения дохода. Применение курса на 31 декабря ко всей сумме может дать расхождение даже при одинаковом валютном итоге. Попросите банк указать даты и рублёвые суммы в справке. Как ФНС определяет налоговую базу по банковским процентам.
Как проверить ставку на примере
Проценты меньше минимума. Если за 2025 год по трём вкладам начислены и зачислены 52 000 ₽, 76 000 ₽ и 71 000 ₽ учитываемых процентов, в налоговый расчёт попадёт сумма 199 000 ₽. Она ниже необлагаемых 210 000 ₽. НДФЛ с этих процентов не возникает. Другие строки уведомления, например налог за квартиру, нужно проверять отдельно.
Налоговая база выше 2,4 млн ₽. Для простоты возьмём случай налогового резидента, у которого в соответствующей группе учтены только банковские проценты и нет особенностей долгосрочного вклада. При сумме процентов 2 810 000 ₽ база после общего минимума составит 2 600 000 ₽. Налог на первые 2,4 млн ₽ по ставке 13% составляет 312 000 ₽, на оставшиеся 200 000 ₽ по ставке 15% — 30 000 ₽. Итого 342 000 ₽. Если в сводном расчёте есть другие доходы той же группы, применённую ставку проверяйте по группе в целом.
Статус налогового резидента имеет значение для ставки. По разъяснениям ФНС для нерезидентов к такому процентному доходу применяется 15%. Отдельно проверьте, какой статус учла инспекция и какие сведения о доходах вошли в базу. Если статус или раздел начисления вызывает вопрос, запросите расшифровку расчёта. Разъяснение ФНС о ставках за 2025 год.
Где посмотреть налоговое уведомление и что сверить
- Найдите уведомление за 2025 год. Проверьте личный кабинет физлица на сайте ФНС и Госуслуги. В личном кабинете ФНС откройте «Доходы» → «Сводный расчёт НДФЛ». Для сверки используйте детализацию самого уведомления.
- Сопоставьте суммы по банкам. Запросите справку о выплаченных процентах за 2025 год или возьмите выписку, если в ней отдельно видны зачисления процентов. Проверьте банк, год зачисления и сумму. Переводы между своими счетами и возврат суммы вклада можно отсеять по назначению операции.
- Проверьте налоговую базу. Посмотрите, учтён ли общий минимум 210 000 ₽. Отдельно проверьте, какие доходы ФНС включила в ту же группу при определении ставки. Проценты по счетам эскроу и по рублёвым вкладам и счетам со ставкой не выше 1% годовых в течение всего налогового периода исключаются из расчёта.
- Проверьте дату платежа. Для обычного уведомления за 2025 год срок уплаты — 1 декабря 2026 года включительно. Если ФНС уже пересчитала налог, смотрите срок в новом уведомлении.
По долгосрочному вкладу проверьте договор. Если он изначально заключён на срок свыше 15 месяцев и проценты выплачиваются в конце срока, налоговая база может уменьшаться на неиспользованный необлагаемый остаток за годы начисления этих процентов. Попросите банк дать разбивку по годам и сопоставьте её с расчётом ФНС. Статья 214.2 НК РФ.
Как исправить ошибку в уведомлении ФНС
Если расходится сумма процентов по конкретному банку, начните со справки банка. Укажите, какой вклад и какая выплата вызывают вопрос. Например, при досрочном закрытии банк мог пересчитать проценты, а в уведомлении осталась прежняя сумма. Запросите подтверждение возврата или перерасчёта процентов и попросите банк передать уточнённые сведения в ФНС, если исходные данные были неверными.
Если суммы банка совпадают с уведомлением, а вопрос возник к минимуму, налоговой базе или ставке, обращайтесь за перерасчётом в ФНС. Приложите уведомление, банковскую справку и короткий расчёт. Укажите номер уведомления, налоговый период, спорную строку и сумму, которую считаете верной. Обращение можно подать через личный кабинет налогоплательщика. Сохраните номер обращения и проверяйте, появилось ли новое уведомление, особенно если приближается 1 декабря. Порядок проверки и перерасчёта на сайте ФНС.
Если ФНС оставила начисление в силе, запросите мотивированный ответ и сохраните расчёт и переписку с банком. С этими документами налоговый юрист сможет проверить основания для дальнейшего обжалования.
Если срок прошёл и на едином налоговом счёте есть задолженность, оцените начисление с помощью калькулятора пеней по налогам. Для сверки возьмите размер и период недоимки из личного кабинета ФНС.
Что проверить, если проценты накопились за несколько лет
Для долгосрочного вклада попросите две цифры: сколько банк фактически выплатил за 2025 год и сколько из выплаченного начислено за каждый год действия договора. Для расчёта по специальному правилу нужно, чтобы срок по договору превышал 15 месяцев и выплата происходила в конце срока. Срок договора ровно 15 месяцев этому критерию не отвечает.
При соблюдении обоих условий инспекция сначала применяет общий минимум года выплаты. Если остаётся облагаемая сумма, её можно дополнительно уменьшить по правилам ст. 214.2 НК РФ с учётом остатка минимума прошлых лет и начислений, которые относятся к этим годам. Ранее использованный остаток второй раз учесть нельзя. Если в справке отражена только общая сумма, попросите банк уточнить, какие сведения с разбивкой по годам он передал в ФНС.
Сверяя уведомление, сравните также условия продления и досрочного закрытия. Сумма, рассчитанная по первоначальному графику, может отличаться от выплаты после досрочного расторжения. Для проверки возьмите итоговую справку и документ, в котором банк указал применённую ставку и дату зачисления. Сохраните их, даже если новый вклад открыли на ту же сумму в тот же день.
Как оформить сверку процентов для перерасчёта
Сделайте одну таблицу для себя: банк, продукт или номер договора, дата зачисления, сумма в справке, сумма в ФНС, разница. Если у банка несколько продуктов, уточните, передал ли он общую сумму или детализацию. Обозначьте, относится ли расхождение к дате получения, капитализации, валютному пересчёту или сумме после досрочного закрытия. Так инспекции проще понять, какую запись требуется проверить.
К запросу приложите актуальное уведомление, справку банка за 2025 год, а при расхождении по долгосрочному договору — условие о сроке и моменте выплаты процентов. Если банк сообщил об исправлении, запросите подтверждение передачи обновлённых сведений и его дату. После перерасчёта сравните исходную строку с новой. При уплате сохраните чек и проверьте состояние единого налогового счёта. Если уже заплатили больше, попросите инспекцию объяснить, как излишек отразился на ЕНС.
Прошу проверить сумму процентного дохода за 2025 год по сведениям [название банка] в уведомлении № [номер]. В расчёте ФНС указано [сумма], по справке банка за тот же период — [сумма]. Расхождение относится к операции от [дата]. Прилагаю расчёт и справку. Прошу сообщить результат проверки и при наличии оснований пересчитать НДФЛ.
Если уведомление вообще не сформировано или исчезло из кабинета после обращения, сначала проверьте дату и канал доставки. Пошаговый порядок и правила получения экземпляра описаны в статье о неполученном налоговом уведомлении за 2025 год.
Нужно ли подавать 3‑НДФЛ и что обсуждает Госдума
Проценты по вкладам в российских банках ФНС рассчитывает сама по сведениям банков. Если вы получили только такие проценты и у вас нет других оснований для подачи декларации, подавать 3‑НДФЛ из-за вклада не нужно. Если уведомления нет, а по вашему расчёту налог возникает, проверьте личный кабинет или запросите сведения в инспекции.
19 ноября 2026 года Госдума одобрила во втором чтении законопроект № 617‑9 об изменениях в Налоговый кодекс. Для уведомления за 2025 год и платежа в декабре 2026 года применяются правила, описанные выше. Стадию будущих изменений можно сверять в карточке законопроекта.
Частые вопросы
Порог 210 000 ₽ действует отдельно для каждого банка?
ФНС применяет один общий минимум к учитываемым процентам по российским банкам за 2025 год. Разбивка по банкам нужна для сверки исходных сведений.
Вклад ещё открыт. Почему в уведомлении появились проценты?
Банк мог ежемесячно перечислять проценты на другой счёт или пополнять ими сам вклад. Смотрите дату зачисления в справке и условия договора. Если договор заключён на срок свыше 15 месяцев с выплатой в конце срока, проверьте особенности учёта начислений по годам.
Можно ли уменьшить этот налог обычным имущественным или социальным вычетом?
По разъяснению ФНС эти вычеты не уменьшают налоговую базу по банковским процентам. Для неё действует специальный необлагаемый минимум и, при соблюдении условий, механизм учёта остатка по долгосрочному вкладу.
Я получил проценты по счёту в иностранном банке. Подойдёт этот расчёт?
Правила статьи 214.2 НК РФ, изложенные выше, относятся к вкладам и счетам в российских банках. По иностранным процентам отдельно проверьте налоговое резидентство и обязанность по декларированию. На автоматический российский расчёт по таким доходам ориентироваться нельзя.
Источники
- Статья 214.2 НК РФ о налоговой базе по банковским процентам, статьи 210 и 224 НК РФ о группах баз и ставках.
- ФНС России о расчёте НДФЛ, валютных процентах и исправлении сведений банка. Порядок расчёта и действий при ошибке.
- ФНС России о доходах 2025 года и данных личного кабинета. Разъяснение по уплате налога в 2026 году.