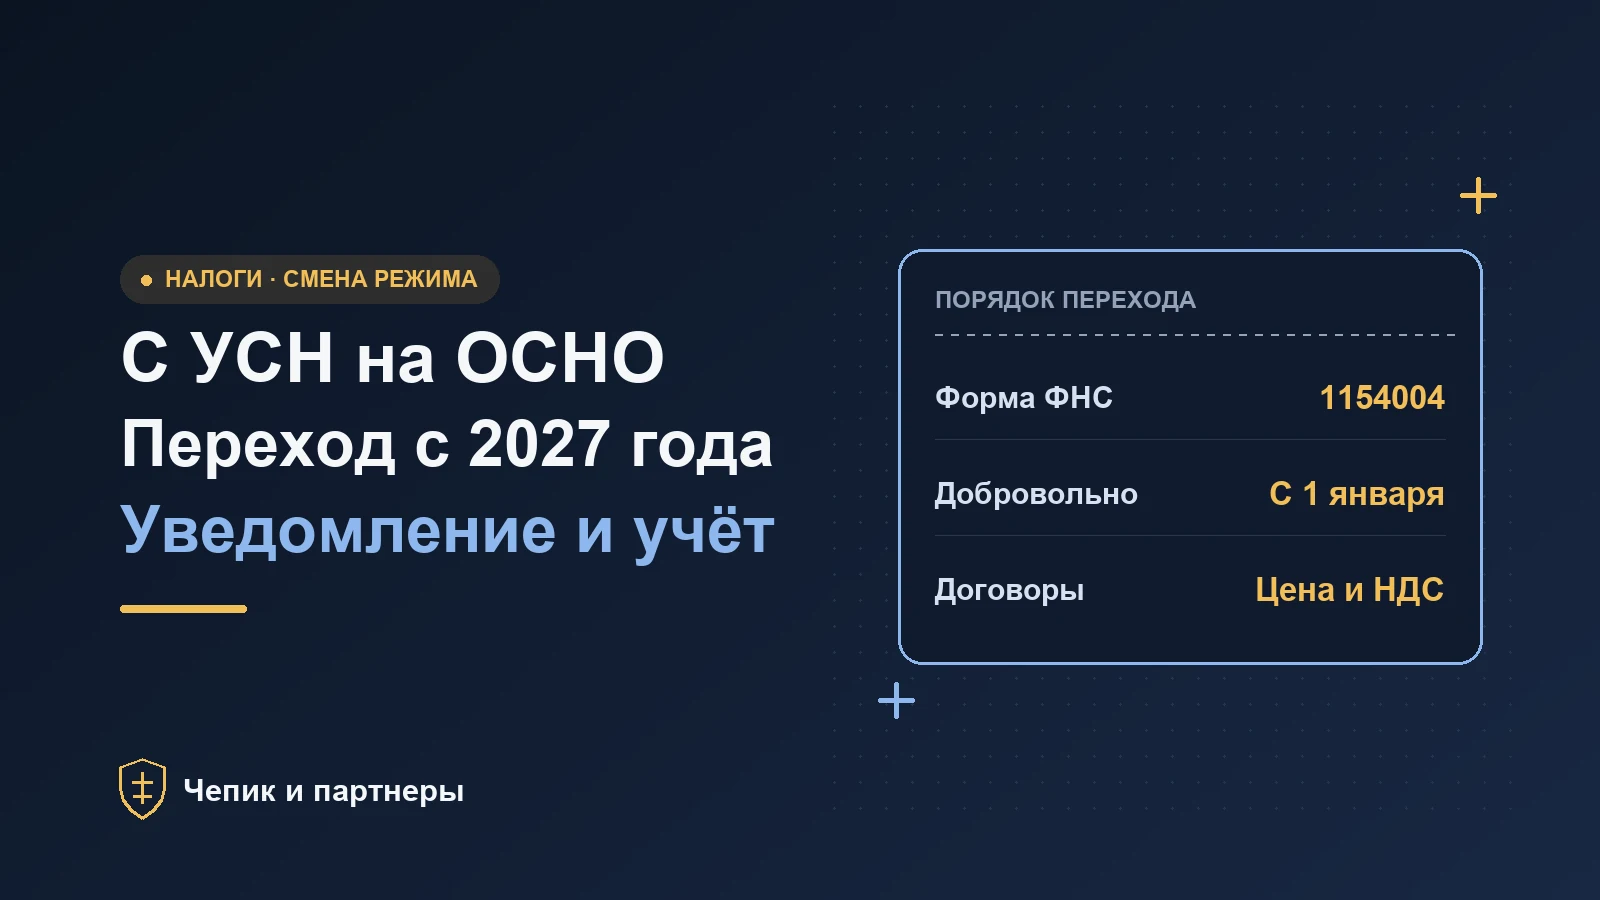
Коротко. Добровольно перейти с УСН на общую систему можно с 1 января 2027 года, уведомив инспекцию по форме КНД 1154004 до 15 января включительно. При утрате права на УСН основание, дата и раздел формы другие. Для перехода заранее сверяют НДС, налог на прибыль или НДФЛ, остатки, долги и договоры, исполнение которых приходится на оба режима.
В каких случаях бизнес переходит на общий режим
Если бизнес сохраняет право на УСН, решение о добровольном переходе обычно связано с планируемой структурой закупок, ожидаемой выручкой или требованиями покупателей. Сравните расходы и предполагаемые налоги год к году. Учитывайте, что бизнес на УСН при определённых условиях уже может платить НДС. Попросите расчёт по тем сделкам, ради которых рассматривается переход.
При утрате права на упрощёнку дата определяется пунктом 4 статьи 346.13. По общему правилу переход происходит с первого числа месяца, в котором допущено превышение или другое указанное в законе несоответствие. Фактические операции с этой даты нужно проверить, даже если компания обнаружила нарушение позже. Проверьте применимый критерий: доходы, численность, установленные ограничения для деятельности или иное обстоятельство.
Для лимита доходов за 2026 год ФНС использует 490,5 млн ₽, а на 2027 год с учётом коэффициента 1,153 — 518,85 млн ₽. Сверяйте год и правила учёта суммы. Например, превышение порога освобождения по НДС в 20 млн ₽ при сохранении остальных условий не означает утрату УСН. Обычно оно вызывает обязанности по НДС со следующего месяца, а утрата УСН влечёт переход на другой режим с начала месяца нарушения. Ставки и основания освобождения разобрали в статье о НДС и статье 149 НК РФ.
| Причина | Дата перехода | Что направить в инспекцию |
|---|---|---|
| Добровольный отказ с 2027 года | 1 января 2027 года | КНД 1154004, основание 3, раздел 3 до 15 января 2027 года |
| Утрата права по статье 346.13 НК РФ | По общему правилу с начала месяца нарушения | КНД 1154004, основание 6, раздел 6 в срок пункта 5 статьи 346.13 |
| Только превышение порога освобождения по НДС | Режим УСН сохраняется при соблюдении его условий | Проверить дату начала обязанностей по НДС и необходимую отчётность |
Как подать КНД 1154004
Форма утверждена приказом ФНС от 30 апреля 2026 года № ЕД-1-3/285@. Она применяется с 31 июля 2026 года и заменила ранее рекомендованные бланки. Для добровольного перехода заполните титульный лист и раздел 3. Укажите данные организации или ИП, соответствующую инспекцию и год, с которого переходите. Для сообщения об утрате права используются титульный лист и раздел 6.
По пункту 6 статьи 346.13 добровольный отказ заявляют не позднее 15 января года, с начала которого применяется общий режим. При утрате права пункт 5 устанавливает срок в течение 15 календарных дней по истечении соответствующего отчётного или налогового периода. Проверьте, какой период установлен главой об УСН и к какому периоду относится нарушение. Даты подачи сообщения и расчёта налога могут различаться.
Подайте документ через доступный официальный канал и сохраните сам отправленный файл и подтверждение приёма. Для бумажного отправления пригодятся опись и квитанция. Если позднее выяснилось, что выбран неверный раздел, проверьте статус документа и порядок исправления до окончания срока. Для добровольного перехода подготовьте учёт к 1 января, даже если подаёте уведомление после новогодних выходных.
Какие налоги и учёт меняются
Для организации на общей системе основными вопросами становятся налог на прибыль при применимой базе, НДС и имущественные налоги. ИП проверяет НДФЛ с предпринимательских доходов, НДС и другие обязанности по своим операциям и объектам. Разные нормы действуют по налогу на прибыль организации и НДФЛ предпринимателя. Проверьте правила подтверждения расходов, период признания и применимое освобождение.
Составьте список последней отчётности по УСН и первой по общему режиму. Для обычного завершения налогового периода применяются общие сроки УСН. При утрате права предусмотрены специальные сроки сдачи декларации и уплаты налога. Отдельно проверьте декларацию по НДС за первый применимый квартал, формат отправки и готовность электронного документооборота. Если компания совмещала режимы, сделайте сверку по каждой деятельности, которую затронул переход.
Проверьте, как учтены основные средства, запасы и НДС, который поставщики предъявили раньше. Возможность вычета зависит от прежнего режима обложения НДС, назначения покупки, наличия счёта-фактуры и выполнения других условий. Поднимите карточки активов и документы поставщиков. Сумма остатка по складу не заменяет проверку каждой существенной позиции.
Как провести авансы, отгрузки и долги
На дату смены режима разделите сделки по четырём событиям: получение аванса, отгрузка, оплата и возврат. В одну папку поместите договор, спецификацию, нужные акты, накладные и платёжные поручения. Для НДС проверьте правила определения базы и ставки на каждую дату. Для налога на прибыль организации, переходящей на метод начисления, применяйте специальные правила пункта 2 статьи 346.25 к переходным доходам и расходам.
Например, компания на УСН получила аванс в декабре 2026 года, а товар отгрузит в январе 2027 года. Выпишите, была ли она освобождена от НДС на момент аванса, какой договорный порядок цены и когда состоялась реализация. Для начисления налога с январской операции отдельно определите ставку, налоговую базу, документы и наличие основания для вычета ранее исчисленного налога. Если есть несколько авансов, распределите их по отгрузкам по документам.
В другом примере товары отгружены в декабре, а покупатель оплатит их в феврале. Для ООО, которое переходит на метод начисления, проверьте, была ли стоимость признана доходом на УСН и как непогашенная дебиторская задолженность учитывается по статье 346.25. На дату перехода поднимите акты сверки. Когда покупатель оплатит счёт, убедитесь, что та же сумма не попала в доход повторно. Для ИП проверьте нормы, применимые к его расчёту НДФЛ.
Как проверить цену в действующих договорах
Разделите договоры на те, где цена прямо указана с НДС, и те, где предусмотрено дополнительное начисление либо цена согласована при ином режиме. Прочитайте условия изменения цены и уведомления контрагента. Не выставляйте доплату, пока не проверили договорное или законное основание. Если нужно согласование, оформите дополнение и применяйте его к указанным сторонами операциям и периоду.
Особенно важно сверить договоры с длительными поставками, фиксированным бюджетом закупки и заказами, исполненными частично. Составьте по каждому список открытых обязательств и сроков подписания закрывающих документов. Сопоставьте приложения о цене с формулировками первичного документа и счёта-фактуры. Если для перехода требуется одновременно переоформить несколько договоров и ответить покупателям, эти задачи можно включить в абонентское юридическое сопровождение бизнеса.
Что сверить до первой операции на ОСНО
- Зафиксируйте основание и дату и назначьте ответственного за подачу формы и сохранение подтверждения приёма.
- Проведите сверку по складу, основным средствам, дебиторской и кредиторской задолженности. Выделите авансы и перечисленные обеспечительные платежи.
- Настройте расчёт НДС в учётной системе и документы на отгрузку. Проверьте условия для тех операций, которые будут облагаться по разным ставкам или освобождаться.
- Согласуйте с бухгалтерией и договорным подразделением порядок первой отгрузки, выставления счёта-фактуры и сверки денег. Проверьте кассовые настройки, если используете кассу.
- После закрытия первого месяца проверьте суммы и исключите пропуски и повторный учёт переходных операций. Сохраните регистр с исходными данными.
Если уведомление подано, а в личном кабинете всё ещё отображается прежний режим, в инспекцию отправляют копию формы и подтверждение её представления. Запросите уточнение по конкретной записи. В работе храните отдельно факт сдачи уведомления, дату применения режима и подтверждающие хозяйственные документы. Для изменения первой декларации может потребоваться своя процедура.
Пример при утрате права. Организация превысила применимый лимит в ноябре 2026 года, а обнаружила это при закрытии декабря. Нужно поднять доходы с начала года, определить месяц превышения и собрать документы по операциям с 1 ноября. Сравните предъявленные счета и декларации по НДС, если налог уже применялся на УСН. Затем выясните, по каким сделкам и с какой даты следует исправить налоговый учёт, первичные документы и заявления контрагентам.
Уточните, какие сроки действительно изменились в этой ситуации. Для сообщения по форме, декларации по УСН и уплаты могут действовать разные даты. Отдельно проверьте налог на прибыль или НДФЛ, а также те обязательства, которые раньше возникали по другим основаниям. Проверьте платёжные записи после обработки отчётности и приложите сверку к рабочим материалам первого периода на ОСНО.
При добровольном переходе организуйте тестовую отгрузку в учётной системе до начала января. Проверьте вывод ставки и суммы в счёте-фактуре, кассе и договорном приложении. Если одни покупатели рассчитываются по авансам, а другие после поставки, пройдите оба сценария. Отметьте, где нужны новые условия и где достаточно обновить настройки учёта. Сохраните контрольные расчёты по каждой схеме и дату их проверки.
Частые вопросы
Можно ли добровольно уйти с УСН в середине года?
По общему правилу добровольный переход осуществляется с начала календарного года. При потере права применяется отдельный порядок.
Какой бланк действует при переходе с 2027 года?
Используйте КНД 1154004. Для добровольного перехода заполняют титульный лист и раздел 3, для утраты права — титульный лист и раздел 6.
Нужно ли переходить на ОСНО из-за НДС на УСН?
Проверьте конкретный порог и режим. Возникновение обязанностей по НДС само по себе не прекращает право на упрощёнку при соблюдении её условий.
Можно ли просто добавить НДС к цене старого договора?
Проверьте условия цены, порядок её пересмотра и наличие законного основания. При необходимости согласуйте изменения с контрагентом и привяжите их к соответствующим поставкам.