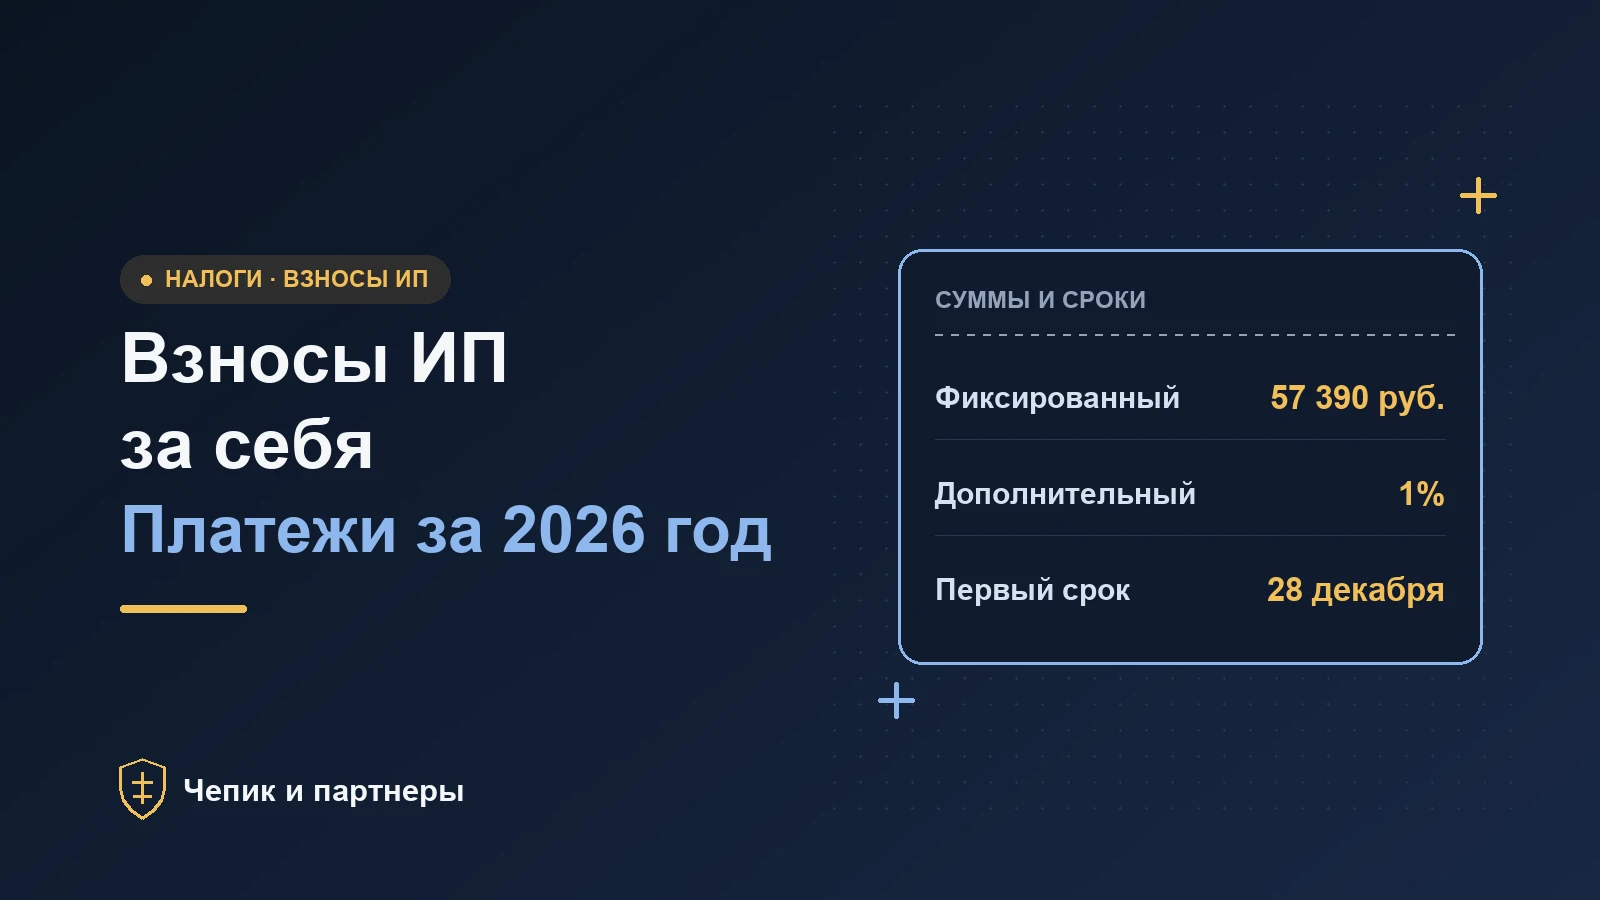
Коротко. За полный 2026 год ИП по общему правилу платит 57 390 ₽ фиксированных взносов за себя до 28 декабря. При доходе, определённом по статье 430 НК РФ, свыше 300 000 ₽ доплачивают 1% с превышения. Предел дополнительного взноса за 2026 год — 321 818 ₽, срок — до 1 июля 2027 года. При регистрации или закрытии в течение года фиксированную часть пересчитывают.
Какую сумму нужно заплатить за 2026 год
Взносы за себя состоят из фиксированной и, при превышении порога, дополнительной части. Если ИП числился весь год и к нему не применяются специальные правила, фиксированная часть составляет 57 390 ₽. Она начисляется в общем случае даже при отсутствии поступлений. Платёж за работников рассчитывается отдельно, поэтому наличие сотрудников не заменяет взносы самого предпринимателя.
| Что уплачивается | Размер | Срок |
|---|---|---|
| Фиксированные взносы за полный год | 57 390 ₽ | Не позднее 28 декабря 2026 года |
| Дополнительный взнос | 1% суммы свыше 300 000 ₽, до 321 818 ₽ | Не позднее 1 июля 2027 года |
| Остаток при прекращении статуса ИП | По расчёту за период регистрации | Не позднее 15 календарных дней с даты снятия с учёта |
Если годовой доход для расчёта составил 1 200 000 ₽, превышение равно 900 000 ₽, дополнительный взнос — 9 000 ₽. Вместе за полный год получается 66 390 ₽ с двумя сроками платежа. Если получен доход ровно 300 000 ₽, доплата с превышения отсутствует. Для крупного дохода сначала посчитайте 1%, затем примените верхнюю границу именно дополнительной части. Фиксированный взнос учитывают отдельно.
Прежде чем списывать сумму по календарю, проверьте, не относится ли предприниматель к специальной категории, не применял ли он НПД или АУСН в части года и не было ли предусмотренного законом периода освобождения. В этом случае общий расчёт за весь год может не подходить. Для каждого периода используйте подтверждённые даты статуса и режима.
Как определить доход для дополнительного 1%
Пункт 9 статьи 430 НК РФ устанавливает правила по режимам. При УСН с объектом «доходы» ориентируются на доходы по статье 346.15. На объекте «доходы минус расходы» применяют специальный порядок определения доходов с учётом законных расходов и исключением собственных обязательных взносов, установленных статьёй 430. С 2026 года это прямо отражено в редакции нормы. Используйте признанные по налоговым правилам суммы и храните подтверждение каждой позиции, которую вычитаете.
На патенте проверяйте потенциально возможный к получению доход в порядке, предусмотренном главой о ПСН, с учётом срока патента. Для общего режима прежде всего определите доход от предпринимательства и применимый профессиональный вычет в порядке статьи 430. Если режимы совмещаются, рассчитайте показатель по каждому и суммируйте величины. Порог 300 000 ₽ применяется к расчётной сумме, а не отдельно к каждому патенту или виду деятельности.
Пример. На УСН «доходы минус расходы» предприниматель признал 2 млн ₽ доходов и 1,4 млн ₽ допустимых расходов без собственных обязательных взносов. При этих исходных данных взнос составит 3 000 ₽: разница 600 000 ₽ минус порог 300 000 ₽, затем 1%. Если та же выручка получена на объекте «доходы», результат по 1% при прочих равных составит 17 000 ₽. Сохраните регистр, который объясняет отличие.
Если предприниматель совмещал УСН и патент, банковская выписка сама по себе может дать иной итог. Для УСН разберите доходы по книге учёта. Для патента поднимите сам патент и документ с расчётной величиной за соответствующий период. Сверьте, не попало ли одно поступление в две таблицы. Отдельно проверьте суммы, не относящиеся к предпринимательскому доходу по применимым нормам.
Как пересчитать взнос за неполный год
Отсчитайте полные месяцы и дни статуса в неполных месяцах. Фиксированная часть за полный месяц определяется делением годовой суммы на двенадцать. За неполный месяц эту величину распределяют пропорционально календарным дням статуса в соответствующем месяце. Даты регистрации и прекращения сверяйте по ЕГРИП. День регистрации и день прекращения учитываются в предусмотренном законом порядке.
Пример. Если гражданин зарегистрирован как ИП 16 сентября и числится до конца 2026 года, полными будут октябрь, ноябрь и декабрь. Для сентября берут долю за 15 календарных дней с 16 по 30 сентября включительно. Дополнительную часть проверяют отдельно по фактическим признаваемым доходам за период. Точную сумму на конкретные даты можно сверить с калькулятором страховых взносов ФНС.
Если ИП закрылся 10 ноября, проверьте дату снятия с учёта и срок 15 календарных дней по статье 432. Посчитайте начисления до даты прекращения и вычтите исполненные обязательства. Если применимое правило сдвигает последний день, сверяйте календарь отдельно. Закрытие счёта в банке и внесение записи о прекращении предпринимательства могут происходить в разные дни.
Отсутствие заказов или сезонная пауза по общему правилу не останавливают начисление. При предусмотренных законом обстоятельствах, например в период ухода за ребёнком до полутора лет без деятельности, проверьте правила освобождения и какие документы требуются. При наличии операций за часть такого периода разделите даты и проверьте пропорциональный расчёт.
Как уплатить и проверить зачисление
- Сверьте карточку расчётов и определите, какие обязательства уже отражены на едином налоговом счёте. Подготовьте расчёт фиксированной суммы и 1% отдельно.
- Пополните ЕНС через личный кабинет ИП, сервис ФНС или банк. Проверьте ИНН и реквизиты по актуальному источнику.
- В дату срока проверьте, достаточно ли средств для исполнения обязательства. При наличии старого долга уточните, как распределились деньги.
- Сохраните платёжный документ и после отражения операций проверьте начисление и исполнение за конкретный год. Если осталось отрицательное сальдо, возьмите подробную расшифровку.
Для собственных фиксированных и дополнительных взносов по общему порядку отдельное уведомление об исчисленных суммах подавать не требуется. Отчётность по работникам живёт по своему порядку. Если перечисление не видно, выясните, где оно находится и не погашены ли за счёт него другие начисления. Для сверки спорной задолженности пригодится порядок проверки начислений и платежей через ФНС.
Когда взносы влияют на налог по УСН
Для ИП на объекте «доходы» проверьте возможность уменьшения налога или аванса на учитываемые взносы. Возможность и предел зависят от того, производит ли ИП выплаты физлицам, и от вида взноса. Для предпринимателей с работниками действует ограничение в общем порядке, установленном статьёй 346.21. Для собственного фиксированного взноса и дополнительного 1% определите по этой статье период, в котором их можно учесть. Одну и ту же сумму дважды не учитывают.
Например, за квартал налог посчитан с учётом предстоящих собственных взносов, а в декабре деньги ещё не поступили на ЕНС. Сверьте право уменьшить налог и самостоятельный срок уплаты взноса. Соберите отдельную ведомость с годом возникновения взноса и периодом его учёта для налога. При смене объекта или режима эта ведомость поможет пересчитать остаток и избежать повторного уменьшения.
Что проверить, если налоговая начислила другую сумму
Запросите детализацию записи, период, дату начала и прекращения начисления и использованные сведения о доходе. Сопоставьте с выпиской ЕГРИП, отчётностью по режиму и фактически зачисленными платежами. Если подавали уточнение, проверьте его статус. Ошибка может относиться к сумме расчёта, к периоду или к зачёту перечисления. В обращении укажите конкретную операцию и приложите подтверждающие документы.
При наличии задолженности проверьте, были ли в неё включены пени, за какой период и по какой сумме. Для предварительной сверки применимого начисления можно открыть калькулятор пени по налогам и взносам. Сверяйте результат с историей сальдо ЕНС и расшифровкой инспекции, особенно если в течение спорного периода перечисляли деньги частями.
Пример сверки взносов на едином счёте
Предприниматель перечислил на ЕНС 60 000 ₽ в начале декабря. К моменту срока у него отражается более раннее обязательство и остаток доступных средств меньше суммы фиксированных взносов. Проверка должна охватить обе записи: куда направлена часть денег и сколько остаётся к сроку. Платёжное поручение показывает перечисление. Чтобы проверить исполнение, нужны записи ЕНС, которые отражают начисление и распределение по обязательствам.
Если дополнительный 1% посчитан исходя из 1,2 млн ₽, а налоговая отражает другой доход, сверяйте не только годовую цифру. Поднимите декларацию, сведения об уточнении и документы по каждому применявшемуся режиму. Например, новый размер может появиться после того, как инспекция обработала уточнённую декларацию. Приложите копии регистра и подтверждения отправки, если нужно выяснить причину расхождения. В обращении укажите, за какой расчётный период просите провести сверку.
Если часть доходов оспаривается, запишите и обоснуйте обе версии расчёта. В каждой укажите, какие суммы признаны доходом, какие расходы учтены, есть ли совмещение режимов и как применён порог. Для закрывшегося ИП добавьте дату из ЕГРИП и квитанции по окончательному платежу. Когда ответ поступит, сравните значения по каждой строке и уточните остаток, подлежащий уплате или корректировке.
До уплаты за текущий год проверьте, что вы используете расчёт именно за 2026 год. В справке или истории платежей могут соседствовать фиксированная сумма за текущий период и 1% за предыдущий. Для каждой суммы держите в календаре её срок и год, к которому она относится. Сведения при смене обслуживающего банка проверяйте по налоговому счёту, где отражается итог распределения.
Частые вопросы
Сколько платит ИП без дохода за полный 2026 год?
По общему правилу — 57 390 ₽. Проверьте специальных плательщиков, режимы и периоды законного освобождения, если они применимы.
Когда платить дополнительный 1%?
За 2026 год общий срок — до 1 июля 2027 года включительно. При прекращении статуса ИП проверьте специальный срок по статье 432 НК РФ.
Учитывать ли расходы на УСН?
Определите объект. На УСН «доходы минус расходы» применяются предусмотренные статьёй 430 правила с учётом расходов и установленных исключений.
Что делать, если сумма не зачлась на ЕНС?
Сверьте реквизиты, дату, сальдо и распределение платежа. Если требуется уточнение, направьте в инспекцию платёжный документ и опишите конкретное расхождение.