С 1 апреля 2025 года площадки, блогеры, рекламные сети и агентства перечисляют в федеральный бюджет 3% дохода от интернет-рекламы. Эти отчисления называют «налогом на рекламу», хотя формально это обязательный платёж по ст. 18.2 Закона о рекламе. С августа 2025 года действуют правила исчисления и уплаты, утверждённые постановлением Правительства № 1224. Ниже — кто платит, с какой суммы, как не заплатить дважды в цепочке договоров, когда Роскомнадзор формирует расчёт и в какие сроки платить.
Юрист по рекламе: проверка и защита от штрафов →
Что это за платёж
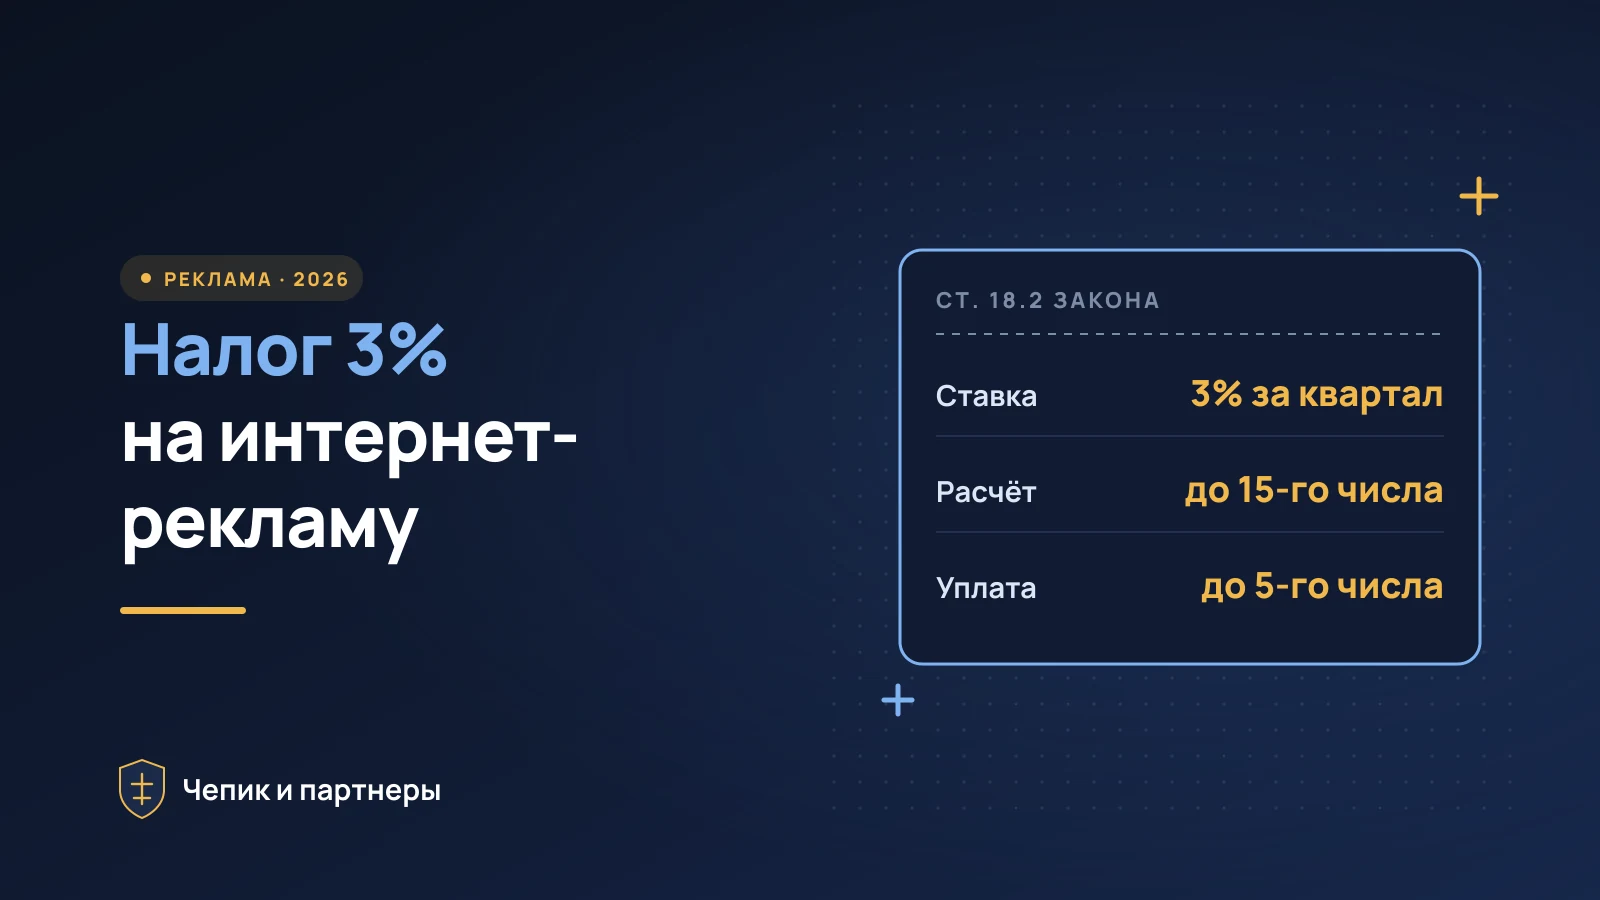
Статья 18.2 Закона о рекламе введена Законом от 26.12.2024 № 479-ФЗ и действует с 1 апреля 2025 года. Деньги идут в федеральный бюджет и направляются на поддержку российского ПО и отдельных информационных ресурсов (ч. 1 ст. 18.2). Размер — три процента от базы (ч. 4). Это не налог Налогового кодекса: декларацию в инспекцию не подают, расчёт формирует Роскомнадзор, он же следит за полнотой и своевременностью уплаты (ч. 6 и 7).
Кто платит
| Участник | Платит ли 3% | Основание |
|---|---|---|
| Рекламораспространитель: сайт, паблик, канал, блогер, приложение | Да — с дохода от распространения рекламы в интернете | ч. 1 ст. 18.2 Закона о рекламе |
| Оператор рекламной системы: рекламная сеть, биржа, кабинет площадки | Да | ч. 1 ст. 18.2 |
| Агентство или посредник, которые действуют по поручению рекламодателя или распространителя | Да — с вознаграждения | ч. 10 и 11 ст. 18.2 |
| Рекламодатель, купивший рекламу у российской площадки | Нет, но площадка может заложить сбор в цену | ст. 18.2 не возлагает на него обязанность |
| Рекламодатель, заключивший договор с иностранной компанией или гражданином | Да — удерживает 3% из платежа иностранцу и перечисляет в бюджет | ч. 5 ст. 18.2 |
Ключевая роль — у того, кто получает доход именно за распространение рекламы. Владелец Telegram-канала, который продаёт посты рекламодателям, сайт с баннерами, приложение со встроенной рекламой, рекламная сеть — всё это рекламораспространители или операторы рекламных систем. Агентство, которое закупает размещение по поручению клиента, платит с вознаграждения.
Рекламодатель, заказавший рекламу у российских площадок, отчислений не платит. Исключение — договор с иностранным лицом: если российская компания, ИП или гражданин покупает рекламу для российской аудитории у иностранной организации или иностранного гражданина, рекламодатель исчисляет 3%, удерживает их из выплаты и перечисляет в бюджет, а иностранного партнёра информирует об этом (ч. 5 ст. 18.2).
С какой суммы считают
База — доход за квартал от услуг по распространению в интернете рекламы, направленной на привлечение внимания потребителей в России (ч. 3 ст. 18.2). Для посредников и агентов база — доход от действий по поручению рекламодателя или распространителя, то есть вознаграждение (ч. 11). Кварталы считаются с начала года.
Постановление № 1224 ограничивает общий размер: по одному договору с рекламодателем все участники цепочки вместе платят не больше 3% стоимости услуг (подп. «а» п. 3 Особенностей). Чтобы не было двойного начисления, действуют правила:
- если отчисления начислены распространителю, оператору рекламной системы или посреднику, который заключил договор с рекламодателем, остальным участникам без договора с рекламодателем их не начисляют (п. 4);
- если агент, заключивший договор с рекламодателем, уплатил 3% в полном объёме, распространителю и посредникам по этому договору ничего не начисляется (п. 6).
Кто освобождён
Отчисления не платят при распространении рекламы (ч. 12 ст. 18.2):
- на сайтах вещателей теле- и радиоканалов и информационных агентств;
- на сайтах сетевых изданий, учреждённых государством или муниципалитетами, получающих бюджетное финансирование или выпускающих крупные тиражи печатных изданий;
- на общероссийских обязательных общедоступных телеканалах при их распространении в интернете.
Для обычного бизнеса, блогеров и пабликов исключений нет.
Как формируется расчёт
Сумму рассчитывает Роскомнадзор на основании сведений, переданных в Единый реестр интернет-рекламы через операторов рекламных данных (ч. 6 ст. 18.2). Не позднее 15-го числа второго месяца квартала, следующего за платёжным, расчёт появляется в личном кабинете плательщика на сайте Роскомнадзора (п. 9 Особенностей). В нём указаны доход от интернет-рекламы, ставка и сумма к уплате. Плательщик в течение 10 календарных дней либо подтверждает расчёт, либо направляет уточнённые сведения.
Отсюда практический вывод: качество отчётности по маркировке определяет сумму отчислений. Ошибки в договорах и суммах, переданных в ОРД, превращаются в ошибки расчёта. О том, как устроены маркировка и передача сведений через ОРД и что грозит за их отсутствие, — в статье «Штраф за рекламу без маркировки: erid и ОРД».
Сроки уплаты
Платёжный период — квартал. Уплатить нужно не позднее 5-го числа третьего месяца квартала, следующего за платёжным (п. 7 и 8 Особенностей).
| Квартал (платёжный период) | Роскомнадзор формирует расчёт до | Уплатить до |
|---|---|---|
| I квартал (январь — март) | 15 мая | 5 июня |
| II квартал (апрель — июнь) | 15 августа | 5 сентября |
| III квартал (июль — сентябрь) | 15 ноября | 5 декабря |
| IV квартал (октябрь — декабрь) | 15 февраля | 5 марта |
Сумму к уплате берите из расчёта в личном кабинете и не откладывайте платёж на последний день, особенно если срок выпадает на выходные.
Что поправить в договорах
- Площадкам и блогерам — прописать, включены ли 3% в цену или добавляются сверху. Если в цене — учитывать сбор при расчёте маржи.
- Агентствам — определить, кто в цепочке платит отчисления, и закрепить порядок обмена данными для ОРД, чтобы суммы в реестре совпадали с актами.
- Рекламодателям, работающим с иностранными площадками или исполнителями — предусмотреть удержание 3% из платежа и уведомление партнёра (ч. 5 ст. 18.2).
- Всем — сверять суммы в ОРД с бухгалтерией: сведения о доходе должны соответствовать бухгалтерскому учёту, актам и первичным документам (подп. «в» п. 10 Особенностей).
Если вопросы касаются не рекламы, а налогов компании в целом, поможет налоговый юрист.
Проверим расчёт отчислений. Оставьте заявку на странице юриста по рекламе или напишите нам в Telegram @lawyerchepik.
Кто из участников цепочки платит сбор и передаёт сведения, стоит прописать в договоре с рекламным агентством.
Частые вопросы
Платят ли блогеры налог 3% на рекламу?
Блогер, который сам размещает рекламу у себя в канале или аккаунте по договору с рекламодателем, — рекламораспространитель. Обязанность по отчислениям распространяется на рекламораспространителей независимо от формы: юрлицо, ИП или физлицо (ч. 1 ст. 18.2 Закона о рекламе). Если реклама продана через агентство или биржу, которые заключили договор с рекламодателем, сумма может быть начислена им, а не блогеру (п. 4–6 Особенностей, утверждённых постановлением № 1224). Смотрите расчёт в личном кабинете Роскомнадзора.
Это налог или нет?
Формально нет. Это обязательные отчисления, установленные ст. 18.2 Закона о рекламе, а не налог из Налогового кодекса. Их рассчитывает и контролирует Роскомнадзор, а не налоговая инспекция. В обиходе их называют «налогом на рекламу» или «сбором 3%».
Должен ли платить 3% рекламодатель, который купил рекламу в Яндекс Директе или VK Рекламе?
Нет. Обязанность лежит на рекламораспространителях, операторах рекламных систем и посредниках. Рекламодатель платит, только если заключил договор на интернет-рекламу для российской аудитории с иностранной компанией или иностранным гражданином: тогда он удерживает 3% из платежа и перечисляет в бюджет (ч. 5 ст. 18.2).
С какой суммы считают 3%?
С дохода за квартал от услуг по распространению в интернете рекламы, направленной на потребителей в России (ч. 3 ст. 18.2). Для агентств и посредников — с вознаграждения (ч. 11). Общий размер отчислений по одной цепочке договоров не может превышать 3% стоимости услуг (подп. «а» п. 3 Особенностей).
Откуда Роскомнадзор знает суммы?
Из сведений, которые участники передают в Единый реестр интернет-рекламы через операторов рекламных данных (ч. 6 ст. 18.2 и ст. 18.1 Закона о рекламе). Если данные о договорах и суммах в ОРД неполные или ошибочные, расчёт тоже будет ошибочным — поэтому корректность отчётности по маркировке напрямую влияет на сумму к уплате.
Что делать, если расчёт в личном кабинете неверный?
Не позднее 10 календарных дней после срока формирования расчёта плательщик вправе представить уточнённые сведения. Если возражений нет, расчёт подтверждают в те же 10 дней. Поэтому личный кабинет стоит проверять сразу после 15-го числа второго месяца квартала.
Итог
Отчисления 3% платят те, кто зарабатывает на распространении интернет-рекламы: площадки, блогеры, рекламные сети и посредники. Рекламодатель платит только при работе с иностранными исполнителями. Сумму считает Роскомнадзор по данным маркировки, поэтому точная отчётность в ОРД — главный способ не переплатить. Проверяйте расчёт после 15-го числа второго месяца квартала и платите до 5-го числа третьего.
Если рекламы много, договоры с площадками и отчётность в ОРД удобно поручить юристу на абонентском обслуживании — от 15 000 ₽ в месяц.
Получить консультацию юриста по рекламе →
Нормы сверены 21 октября 2026 года по ст. 18.1 и 18.2 Федерального закона № 38-ФЗ, постановлениям Правительства № 1224 и № 974 в действующих редакциях. Статья носит справочный характер и не заменяет консультацию по конкретной ситуации.
Источники
- Федеральный закон от 13.03.2006 № 38-ФЗ «О рекламе»
- Постановление Правительства РФ от 15.08.2025 № 1224 (особенности исчисления и уплаты отчислений по ст. 18.2 закона «О рекламе»)
- Постановление Правительства РФ от 28.05.2022 № 974 (правила взаимодействия Роскомнадзора с операторами рекламных данных)
- Федеральный закон от 26.12.2024 № 479-ФЗ (введение ст. 18.2 Закона о рекламе)