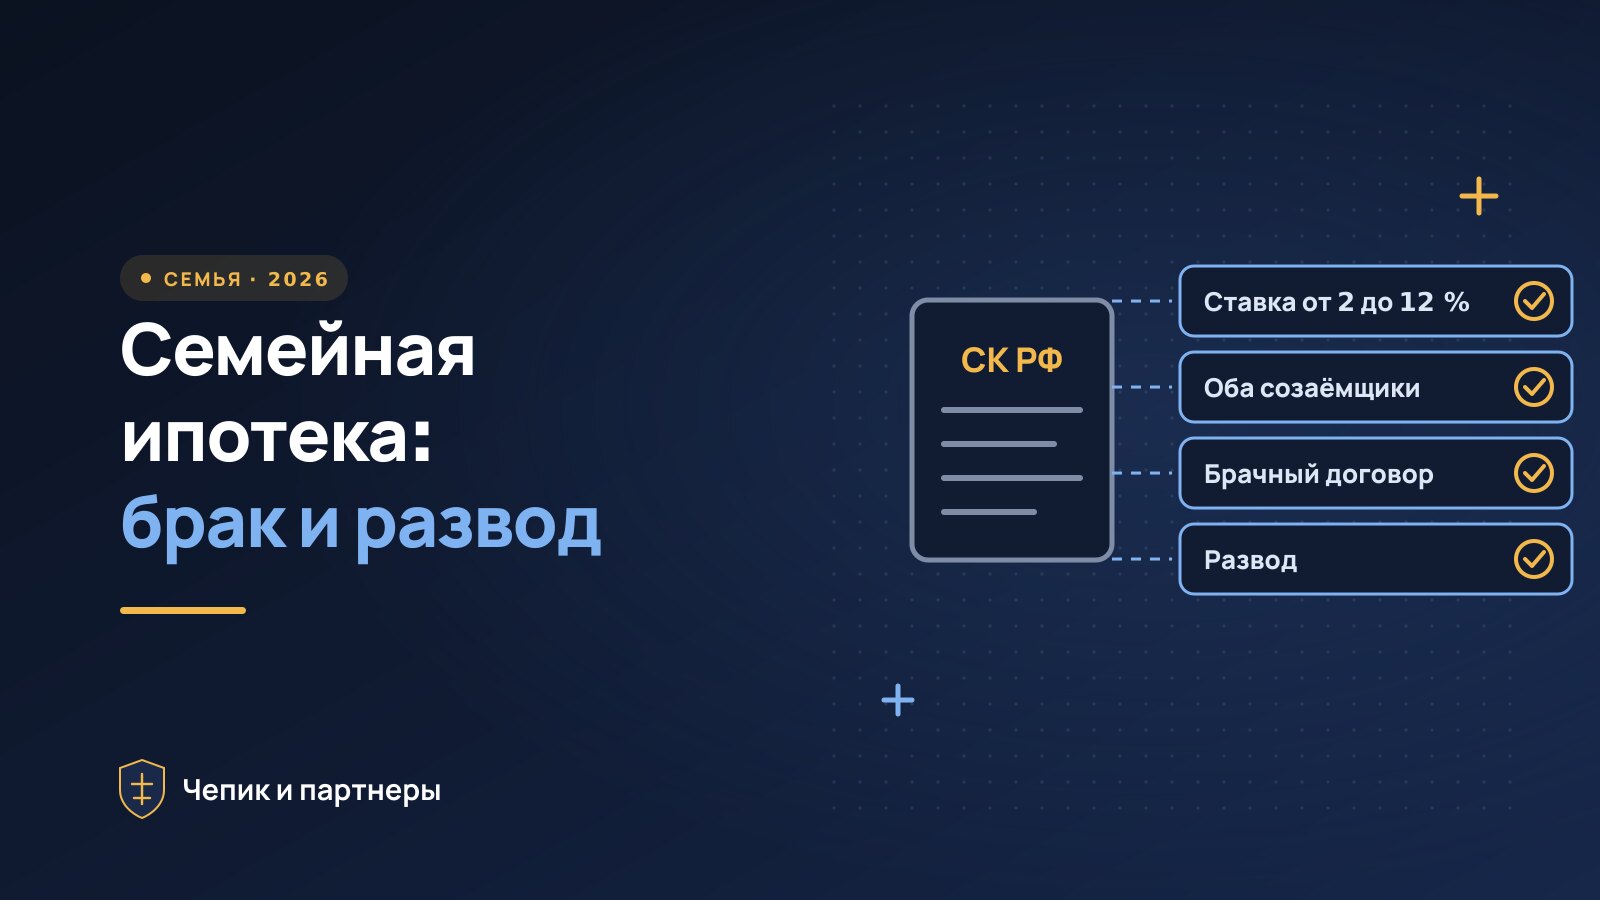
Семейная ипотека в 2026 году поменялась дважды, и оба раза это касается супругов. С 1 февраля семья может получить только одну льготную ипотеку, а муж и жена обязаны быть созаёмщиками по одному кредиту. С 1 октября единая ставка 6 % ушла: теперь она зависит от числа детей и региона — от 2 до 12 % годовых. Эти правила меняют и то, как супруги делят квартиру при разводе. Разбираем, что изменилось с 1 октября, почему брачный договор не выводит супруга из кредита и что будет с семейной ипотекой при разводе.
Семейная ипотека с 1 октября 2026 года: новые ставки
Изменения программы Минфин объявил 24 сентября 2026 года. Ставка и максимальная сумма льготного кредита теперь зависят от числа детей и региона. Обязательное условие во всех категориях — хотя бы один ребёнок не достиг 7 лет на дату договора.
| Дети в семье | Регионы: ставка и лимит | Москва, Петербург и области: ставка и лимит |
|---|---|---|
| Один ребёнок до 7 лет | 10 %, до 6 млн ₽ | 12 %, до 12 млн ₽ |
| Двое | 8 %, до 8 млн ₽ | 10 %, до 15 млн ₽ |
| Трое | 6 %, до 10 млн ₽ | 8 %, до 18 млн ₽ |
| Четверо | 4 %, до 10 млн ₽ | 6 %, до 18 млн ₽ |
| Пятеро и больше | 2 %, до 10 млн ₽ | 4 %, до 18 млн ₽ |
Ещё три правила:
- на строительство частного дома и покупку земли под него ставка остаётся 6 % независимо от числа детей и региона;
- государство субсидирует ставку не дольше 15 лет;
- новые условия действуют для договоров, заключённых с 1 октября 2026 года. Кто оформил семейную ипотеку раньше, платит по ставке из своего договора.
Для семьи с одним ребёнком льгота стала заметно скромнее, а для многодетных — выгоднее. Сама программа продлена до 31 декабря 2030 года.
Почему супруги обязаны быть созаёмщиками
С 1 февраля 2026 года действует принцип «одна льготная ипотека на семью». Если заёмщик состоит в браке, его супруг становится созаёмщиком по тому же кредиту (подп. «г» п. 32 решения о субсидии № 25-67381-01850-Р, по которому сейчас работает программа). Раньше муж и жена могли взять по отдельной семейной ипотеке, а в созаёмщики привлекали «доноров» — родственников и знакомых с детьми нужного возраста. Эти схемы закрыты.
Исключения два: супруг не является гражданином России, и военнослужащие, которые покупают жильё по накопительно-ипотечной системе. Скрывать брак бессмысленно: по договорам с 1 февраля 2026 года за недостоверные сведения о семейном положении банк вправе поднять ставку выше льготной.
Что значит быть созаёмщиком: перед банком супруги — солидарные должники. Банк вправе потребовать весь платёж или весь долг с любого из них (ст. 322, 323 ГК РФ), и просрочка портит кредитную историю обоим. Если брак зарегистрирован после того, как кредит уже выдан, условия старого договора сами по себе не меняются.
Созаёмщик — не значит собственник
Долг и квартира — разные вещи. Квартира, купленная в браке, — общая совместная собственность супругов, на чьё бы имя она ни была записана (ст. 34 СК РФ), если брачный договор не установил иное. Если в оплату пошёл материнский капитал, родители обязаны оформить доли на себя и детей (ч. 4 ст. 10 закона № 256-ФЗ). При разводе эти доли не делят — делится только то, что оплачено общими деньгами супругов. Как считать доли на цифрах, разобрано в статье о разделе имущества при разводе.
Брачный договор и семейная ипотека
Брачный договор не выводит супруга из кредита: требование программы о созаёмщиках действует при любом режиме имущества. Но договор по-прежнему полезен, потому что распределяет то, что банк не регулирует (ст. 42 СК РФ):
- чья квартира — например, если первый взнос внесён из добрачных денег одного супруга или подарен его родителями;
- кто и в какой доле платит кредит и что будет, если один перестанет платить;
- как делить квартиру и долг при разводе, чтобы не спорить в суде.
Банк о брачном договоре нужно уведомить: иначе супруг отвечает по своим обязательствам независимо от его содержания (ст. 46 СК РФ). Если договор касается заложенной квартиры, банки обычно просят согласовать его заранее. Сколько стоит брачный договор у нотариуса и что в него можно включить — в статье о брачном договоре.
Разберём вашу ситуацию с семейной ипотекой. Оставьте заявку на странице юриста по разделу имущества или напишите нам в Telegram @lawyerchepik.
Что будет с семейной ипотекой при разводе
Развод не меняет кредитный договор. Оба бывших супруга остаются созаёмщиками и продолжают отвечать перед банком за весь долг, пока банк не согласится изменить договор: перевести долг на одного без согласия кредитора нельзя (ст. 391 ГК РФ). Квартира при этом остаётся общей, пока её не разделят.
Ставка сама по себе от развода не растёт: условия программы проверяются на дату кредитного договора, а о повышении ставки из-за развода в опубликованных условиях ничего не сказано. Как правило, банки сохраняют льготу и при переоформлении кредита на одного из бывших супругов. Но перечень оснований для изменения ставки в каждом договоре свой — проверьте раздел о процентной ставке.
Вариантов четыре:
| Вариант | Что происходит с квартирой | Что происходит с кредитом |
|---|---|---|
| Оставить как есть | Остаётся общей или делится по долям | Оба остаются созаёмщиками и отвечают перед банком солидарно |
| Переоформить на одного | Переходит одному супругу, второй получает компенсацию | Только с согласия банка; он проверит доход того, кто остаётся |
| Продать | Продаётся с согласия банка, долг гасится из цены | Закрывается, остаток денег делят супруги |
| Раздел через суд | Суд определяет доли, обычно равные | Суд делит долг между супругами, но для банка оба остаются должниками |
Самый спокойный путь — договориться и оформить соглашение о разделе имущества у нотариуса, заранее согласовав его с банком. Если договориться не удалось, квартиру и общий долг делят в суде: доли супругов по общему правилу равны, а долг распределяется пропорционально присуждённым долям (ст. 38, 39 СК РФ). Для банка такое решение не обязательно, но оно даёт основание взыскать с бывшего супруга его часть. Кто после развода платит за двоих, вправе требовать с бывшего супруга половину платежей (подп. 1 п. 2 ст. 325 ГК РФ) — подробно в статье о разделе имущества после развода.
Пока идёт спор, платите по графику. Просрочка испортит кредитную историю обоим, а банк может потребовать досрочного погашения и обратить взыскание на квартиру.
Новая семейная ипотека после развода
Повторно программа доступна, только если прежняя семейная ипотека, взятая после 23 декабря 2023 года, погашена полностью и после неё в семье родился ребёнок. То же правило действует, если раньше вы брали другую льготную ипотеку: сельскую, IT, дальневосточную или арктическую. Пока бывший супруг остаётся созаёмщиком по общему кредиту, новую семейную ипотеку ему не оформить. Поэтому при разводе важно решить не только, кому достанется квартира, но и кто останется в кредите.
Когда нужен юрист
- вы разводитесь, а квартира в семейной ипотеке и, возможно, с маткапиталом — нужно посчитать доли и компенсацию;
- один из супругов перестал платить, а банк требует деньги с обоих;
- банк не соглашается вывести бывшего супруга из кредита;
- перед покупкой нужно составить брачный договор, который учтёт добрачные деньги и помощь родителей.
Как мы делим квартиры в ипотеке — на странице юриста по разделу имущества, по остальным семейным вопросам — семейный юрист. Если вы только начинаете развод, прочтите, как подать на развод, а исковое заявление можно собрать в конструкторе.
Частые вопросы
Можно ли оформить семейную ипотеку на одного супруга?
По договорам с 1 февраля 2026 года — нет: если заёмщик в браке, супруг обязательно становится созаёмщиком по тому же кредиту (подп. «г» п. 32 решения о субсидии № 25-67381-01850-Р). Исключение — супруг, который не является гражданином России. Брачный договор это требование не отменяет. Военнослужащих, которые покупают жильё по накопительно-ипотечной системе, правило не затрагивает.
Меняется ли ставка по семейной ипотеке при разводе?
В условиях программы, которые публикуют Минфин и ДОМ.РФ, о повышении ставки из-за развода ничего не сказано: льготу получают по условиям на дату кредитного договора, и банки, как правило, сохраняют её, даже когда переоформляют кредит на одного из бывших супругов. Ставку могут повысить за недостоверные сведения о семейном положении при оформлении и за другие нарушения условий программы. Точный перечень оснований для изменения ставки указан в вашем кредитном договоре.
Как вывести бывшего супруга из семейной ипотеки?
Только с согласия банка: заменить или исключить должника без кредитора нельзя (ст. 391 ГК РФ). Обычно супруги подписывают соглашение о разделе, по которому квартира и долг переходят одному, а второй получает компенсацию, и подают его в банк. Банк проверит, хватит ли дохода оставшемуся заёмщику, и может потребовать нового созаёмщика или поручителя. Решение суда о разделе долга банк не обязывает.
Защитит ли брачный договор от долга по семейной ипотеке?
Перед банком — нет. Брачный договор может закрепить квартиру за одним супругом и распределить платежи между супругами, но созаёмщик по-прежнему отвечает перед банком за весь долг (ст. 322, 323 ГК РФ). Договор действует только между самими супругами, а банк нужно о нём уведомить — иначе договор нельзя противопоставить его требованиям (ст. 46 СК РФ).
Распространяются ли новые ставки с 1 октября на уже выданные кредиты?
Нет. По сообщению Минфина, дифференцированные ставки, лимиты и предельный срок субсидирования 15 лет применяются к договорам, заключённым с 1 октября 2026 года. По кредитам, выданным раньше, ставка остаётся той, что указана в договоре.
Можно ли взять новую семейную ипотеку после развода?
Пока вы остаётесь созаёмщиком по действующей семейной ипотеке, взятой после 23 декабря 2023 года, — нет. Повторно программа доступна, если прежний кредит погашен полностью и после него в семье родился ребёнок. Поэтому при разводе важно не только поделить квартиру, но и решить, кто остаётся в кредите.
Итог
С 1 октября 2026 года ставка по семейной ипотеке зависит от числа детей и региона — от 2 до 12 %, но только по новым договорам. С 1 февраля супруги обязаны быть созаёмщиками, и брачный договор этого не отменяет: он решает, чья квартира и кто сколько платит, но не освобождает от долга перед банком. При разводе кредит сам не делится: выйти из него можно только с согласия банка, а квартиру делят по соглашению или через суд, отдельно учитывая доли детей при маткапитале. Оставьте заявку — разберём вашу ситуацию и подскажем, как разделить квартиру и долг.