Налоговая может исключить ООО из ЕГРЮЛ без решения участников и без ликвидации — если компания год не сдаёт отчётность и не пользуется счетами, если в реестре больше полугода висит запись о недостоверности и в ряде других случаев. Многие владельцы видят в этом бесплатный способ закрыть бизнес, а кредиторы — потерю шанса вернуть деньги. На деле исключение не списывает долги: оно влечёт запреты для директора и участников и открывает кредиторам путь к их личной ответственности. Ниже — основания исключения ООО из ЕГРЮЛ, сроки возражений, последствия и способы остановить или оспорить исключение.
За что налоговая исключает ООО из ЕГРЮЛ
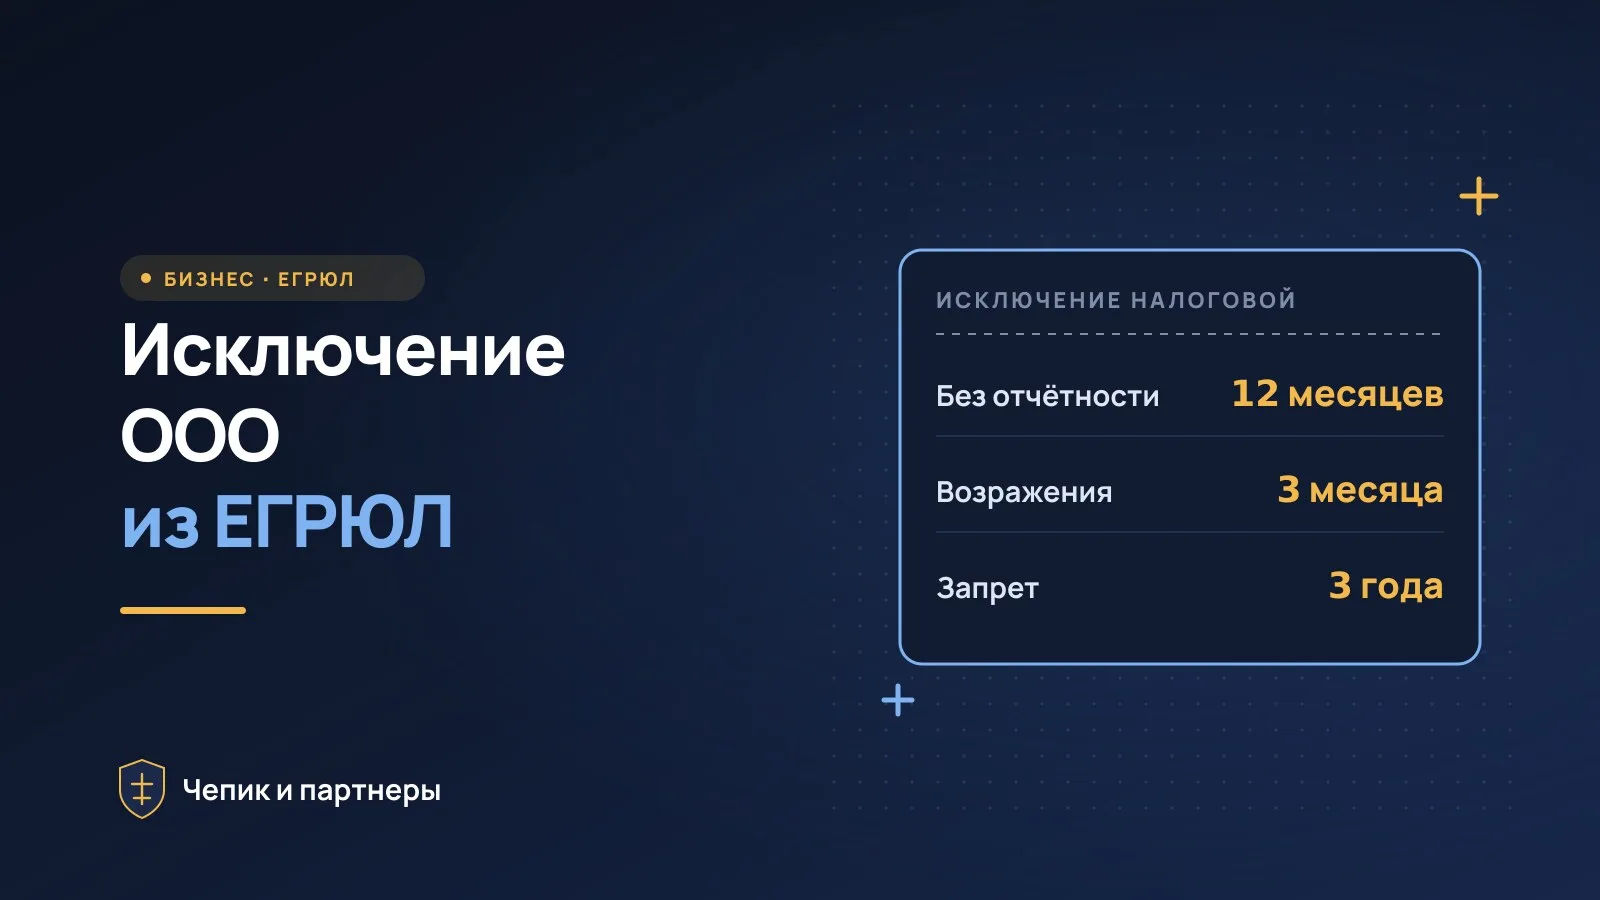
Главное основание — компания признаётся недействующей, если за последние 12 месяцев до решения налоговой она не представляла отчётность по налогам и не проводила операций ни по одному банковскому счёту (п. 1 ст. 21.1 закона № 129-ФЗ, п. 1 ст. 64.2 ГК РФ). Оба признака должны быть одновременно. Тот же порядок применяется в других случаях, перечисленных в п. 5 ст. 21.1.
| Основание | Что это значит | Срок для возражений | Кто может возразить |
|---|---|---|---|
| Недействующая компания (п. 1 ст. 21.1) | 12 месяцев нет налоговой отчётности и операций по счетам | 3 месяца с публикации решения | Сама компания, кредиторы, иные заинтересованные лица |
| Нет средств на ликвидацию (подп. «а» п. 5) | Ликвидировать невозможно, а расходы нельзя возложить на участников | 3 месяца | Компания, кредиторы, иные заинтересованные лица |
| Недостоверность (подп. «б» п. 5) | Запись о недостоверности сведений держится больше 6 месяцев | 3 месяца | Компания, кредиторы, иные заинтересованные лица |
| Нет денег на банкротство (подп. «в» п. 5) | Суд вернул заявление налоговой о банкротстве или прекратил дело из-за отсутствия средств | 3 месяца | Компания, кредиторы, иные заинтересованные лица |
| Основания по закону № 115-ФЗ (подп. «г» п. 5) | Основания из п. 4 ст. 7.8 закона о противодействии отмыванию доходов | 6 месяцев | Только кредиторы и иные заинтересованные лица |
Если у налоговой есть сведения о деле о банкротстве компании, решение о предстоящем исключении не принимается (п. 2 ст. 21.1 закона № 129-ФЗ). Отдельная процедура — добровольное исключение малого или среднего бизнеса по заявлению всех участников (ст. 21.3): там другие условия и последствия.
Как проходит исключение: этапы и сроки
- Решение о предстоящем исключении. Налоговая принимает его и вносит запись в ЕГРЮЛ (п. 2 ст. 21.1 закона № 129-ФЗ).
- Публикация. В течение трёх дней решение публикуется в «Вестнике государственной регистрации» вместе с порядком и сроками направления возражений и адресом для них; не позднее следующего рабочего дня сведения размещаются на сайте ФНС (п. 3 ст. 21.1).
- Срок для возражений. Три месяца со дня публикации, а при исключении по основаниям закона № 115-ФЗ — шесть месяцев (п. 4 и 7 ст. 21.1).
- Исключение. Если возражений нет, налоговая вносит запись об исключении (п. 7 ст. 22). Если возражения поданы, решение об исключении не принимается (п. 4 ст. 21.1).
Налоговая также не исключает компанию, если до окончания срока она устранила причину: начала сдавать отчётность и проводить операции по счёту или исправила недостоверные сведения (абз. 2 п. 7 ст. 22 закона № 129-ФЗ). Как снять запись о недостоверности — подробно в статье о недостоверности сведений в ЕГРЮЛ.
Пример: как считать сроки
Налоговая приняла решение о предстоящем исключении 9 ноября 2026 года и опубликовала его в «Вестнике государственной регистрации» 11 ноября. Трёхмесячный срок для возражений отсчитывается со дня публикации и истекает 11 февраля 2027 года. Если до этого дня никто не направит возражение, а компания не начнёт сдавать отчётность и проводить операции по счёту, налоговая внесёт запись об исключении. При исключении по основаниям закона № 115-ФЗ срок для возражений — шесть месяцев, то есть до 11 мая 2027 года.
Исключение налоговой и добровольное закрытие: в чём разница
- Кто начинает. Исключение по ст. 21.1 запускает налоговая, ликвидацию и упрощённое исключение по ст. 21.3 — участники.
- Что с долгами. При ликвидации кредиторам платят по очерёдности, а если имущества на всех не хватает, компанию закрывают через банкротство; без оплаты погашенными считаются лишь требования, не признанные ликвидатором, по которым кредитор не обратился в суд, и отклонённые судом (п. 5.1 ст. 64 ГК РФ). При исключении налоговой долги никто не гасит, и кредиторы ищут ответственных среди директора и участников.
- Запрет для директора и участников. Трёхлетний запрет из подп. «ф» п. 1 ст. 23 закона № 129-ФЗ связан с исключением недействующей компании с долгами перед бюджетом, с недостоверностью и с основаниями закона № 115-ФЗ. Добровольная ликвидация и исключение по заявлению участников в этом перечне не названы.
- Сроки. Исключение занимает минимум три месяца после публикации, добровольная ликвидация — обычно три-четыре месяца, но под контролем участников.
Если компания больше не нужна, разумнее закрыть её самим — порядок описан в статье «Ликвидация ООО пошагово».
Как остановить исключение: возражение
Возражение направляют в налоговую, принявшую решение, до истечения срока — с документами, подтверждающими обоснованность возражения (п. 4 ст. 21.1 закона № 129-ФЗ). Его можно отправить почтой, принести лично или направить электронно с электронной подписью (п. 6 ст. 9). При отправке почтой подпись физического лица или представителя организации свидетельствует нотариус; представитель организации, который не является её руководителем, прикладывает нотариальную доверенность.
- Компании возражение даёт время, но не решает проблему: если причина не устранена, налоговая может принять новое решение. Поэтому параллельно нужно сдать отчётность, возобновить операции по счёту, исправить сведения или запустить ликвидацию.
- Кредитору возражение позволяет сохранить должника в реестре и продолжить взыскание: исполнительное производство, иск, заявление о банкротстве. К возражению прикладывают документы о долге — договор, акты, решение суда.
Последствия исключения для директора и участников
Исключение влечёт те же правовые последствия, что ликвидация, но не мешает привлечь к ответственности директора и других лиц, которые определяли действия компании (п. 2 и 3 ст. 64.2 ГК РФ; для оснований из п. 5 ст. 21.1 — п. 6 ст. 21.1 закона № 129-ФЗ).
- Запрет на три года. Налоговая откажет в регистрации, если в новую или другую компанию директором или участником вносится человек, который на момент исключения был директором или участником с долей от 50 % — при условии, что компанию исключили как недействующую при долгах перед бюджетом, из-за недостоверности сведений или по основаниям закона № 115-ФЗ (подп. «ф» п. 1 ст. 23 закона № 129-ФЗ).
- Субсидиарная ответственность. Если долги не погашены потому, что директор, участники или иные контролирующие лица действовали недобросовестно или неразумно, кредитор вправе потребовать, чтобы они отвечали по обязательствам компании (п. 3.1 ст. 3 закона № 14-ФЗ). Как это доказывают — в статье о привлечении к субсидиарной ответственности.
- Убытки. Директор отвечает перед компанией за убытки, причинённые недобросовестными или неразумными действиями (ст. 53.1 ГК РФ), и исключение этому не препятствует.
Само по себе исключение не означает дисквалификацию директора — это разные меры; подробнее — в статье о дисквалификации директора ООО.
Что делать кредитору исключённого ООО
У кредитора есть три инструмента:
- Оспорить исключение в течение года со дня, когда он узнал или должен был узнать о нарушении своих прав (п. 8 ст. 22 закона № 129-ФЗ). Если суд признает исключение недействительным, компания вернётся в реестр, и взыскание можно продолжить.
- Требовать субсидиарной ответственности директора и участников, если неисполнение обязательств связано с их недобросовестными или неразумными действиями (п. 3.1 ст. 3 закона № 14-ФЗ).
- Добиться распределения обнаруженного имущества: если у исключённой компании нашлись деньги, имущество или права требования, суд назначает арбитражного управляющего для их распределения (п. 5.2 ст. 64 ГК РФ).
Как не допустить исключения
- сдавайте налоговую отчётность, даже если деятельности нет, и держите хотя бы один действующий счёт;
- следите за достоверностью адреса и сведений о директоре и участниках, проверяйте выписку из ЕГРЮЛ;
- если бизнес больше не нужен, закрывайте компанию сами — ликвидацией или, для малого бизнеса без долгов, по заявлению участников.
Правильно закрыть ненужную компанию дешевле, чем потом разбираться с запретами и претензиями кредиторов, — с этим поможет юрист по ликвидации ООО.
Поможем с исключением из ЕГРЮЛ. Оставьте заявку на странице ликвидации ООО или напишите нам в Telegram @lawyerchepik.
Частые вопросы
Исключат ли ООО, если оно сдаёт нулевую отчётность?
По основанию «недействующая компания» — нет: для него нужны одновременно отсутствие налоговой отчётности и операций по счетам в течение 12 месяцев (п. 1 ст. 21.1 закона № 129-ФЗ). Если компания сдаёт отчётность, пусть нулевую, этот признак не выполняется. Но её могут исключить по другим основаниям — например, если больше полугода не устранена запись о недостоверности адреса или сведений о директоре.
Можно ли закрыть ООО через исключение из ЕГРЮЛ, не проводя ликвидацию?
Законный способ есть только для малого и среднего бизнеса без долгов: участники единогласно подают заявление об исключении по ст. 21.3 закона № 129-ФЗ, и при соблюдении условий налоговая исключает компанию примерно через три месяца. Ожидание исключения по ст. 21.1 как «недействующей» — не способ закрытия: оно влечёт запреты для директора и участников и риск субсидиарной ответственности. Сравнение способов — в статье «Как закрыть ООО».
Где узнать, что налоговая решила исключить компанию?
Решение о предстоящем исключении публикуется в «Вестнике государственной регистрации» в течение трёх дней с момента его принятия, а не позднее следующего рабочего дня после публикации сведения появляются на сайте ФНС (п. 3 ст. 21.1 закона № 129-ФЗ). В выписке из ЕГРЮЛ тоже появляется соответствующая запись. Кредиторам стоит регулярно проверять выписки своих должников.
Что будет с деньгами на счёте исключённой компании?
Имущество ликвидированного или исключённого юридического лица, обнаруженное после исключения, может быть распределено между кредиторами и участниками по решению суда: заинтересованное лицо подаёт заявление о назначении процедуры распределения обнаруженного имущества, и суд назначает арбитражного управляющего (п. 5.2 ст. 64 ГК РФ).
Отвечает ли участник с долей меньше 50 % за долги исключённого ООО?
Запрет на участие в других компаниях касается только участников с долей от 50 % и директора. Но субсидиарная ответственность по п. 3.1 ст. 3 закона № 14-ФЗ зависит не от размера доли, а от того, мог ли человек определять действия компании и действовал ли недобросовестно или неразумно. Миноритарий, который не управлял компанией, обычно к ней не привлекается.
Можно ли восстановить исключённое ООО?
Да, если исключение незаконно. Кредиторы и другие лица, права которых нарушены, могут обжаловать исключение в течение года со дня, когда узнали или должны были узнать о нарушении (п. 8 ст. 22 закона № 129-ФЗ). Если суд признает исключение недействительным, компания снова будет числиться в реестре.
Итог
Исключение ООО из ЕГРЮЛ по решению налоговой — не способ закрыть бизнес, а последствие бездействия: год без отчётности и операций по счетам, полгода с записью о недостоверности, отсутствие денег на ликвидацию или банкротство. После публикации решения у компании и кредиторов есть три месяца на возражения. Само исключение не списывает долги: директору и участникам с долей от 50 % грозит трёхлетний запрет, кредиторы могут требовать с них субсидиарной ответственности, распределения найденного имущества или в течение года оспорить исключение.
Нормы сверены на 24 октября 2026 года по закону № 129-ФЗ о государственной регистрации, Гражданскому кодексу и закону № 14-ФЗ «Об обществах с ограниченной ответственностью» в действующих редакциях.
Источники
- Федеральный закон от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»
- Гражданский кодекс РФ, часть первая
- Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»
- Вестник государственной регистрации
- ФНС России: государственная регистрация юридических лиц и ИП